

Налоговая система продолжает эволюционировать, и последние инициативы Министерства финансов заставляют по-новому взглянуть на привычные способы получения дохода. Речь идёт о возможном пересмотре подходов к налогообложению так называемых пассивных поступлений — тех денег, которые мы получаем не в виде зарплаты, а благодаря накоплениям, инвестициям и имуществу. Если предложенные поправки будут одобрены, многим придётся пересмотреть свои финансовые стратегии.
Суть изменений сводится к тому, что проценты по вкладам, дивиденды, прибыль от торговли ценными бумагами и доходы от продажи собственности могут начать облагаться по общей прогрессивной шкале. Это значит, что источник дохода перестанет иметь значение — важной станет только итоговая сумма, которую человек заработал за год.
Я внимательно изучила предложения и попыталась разобраться, кого эти перемены затронут в первую очередь, а кто может вообще их не заметить. Спешу поделиться своими наблюдениями и расчётами.
Что изменилось в налоговой системе с 2025 года
С начала текущего года в России уже действует пятиступенчатая шкала налога на доходы физических лиц для основных поступлений. Она построена по принципу постепенного увеличения ставки в зависимости от размера годового заработка. Так, доход до 2,4 миллиона рублей облагается по ставке 13%, от 2,4 до 5 миллионов — 15%, от 5 до 20 миллионов — 18%, от 20 до 50 миллионов — 20%, а всё, что свыше 50 миллионов, — уже 22%.
Важный нюанс: повышенная ставка применяется не ко всей сумме, а только к той части, которая превышает установленный порог. Это означает, что человек с доходом 3 миллиона рублей заплатит 13% с первых 2,4 миллиона и 15% с оставшихся 600 тысяч.
Однако пассивные доходы до сих пор жили по упрощённым правилам. Для них действовала двухступенчатая система: 13% с суммы до 2,4 миллиона рублей и 15% с превышения. То есть даже очень состоятельный инвестор с многомиллионной прибылью от ценных бумаг платил максимум 15%.
Что именно предлагает Министерство финансов
Новая инициатива предполагает включить пассивные доходы в основную налоговую базу. Это означает, что на них распространится та же пятиступенчатая шкала, что и на зарплату. В перечень таких доходов попадают проценты по банковским депозитам, дивиденды, доходы от операций с ценными бумагами и цифровыми правами, прибыль от продажи имущества и долей участия, а также отдельные поступления по договорам страхования и дарения.
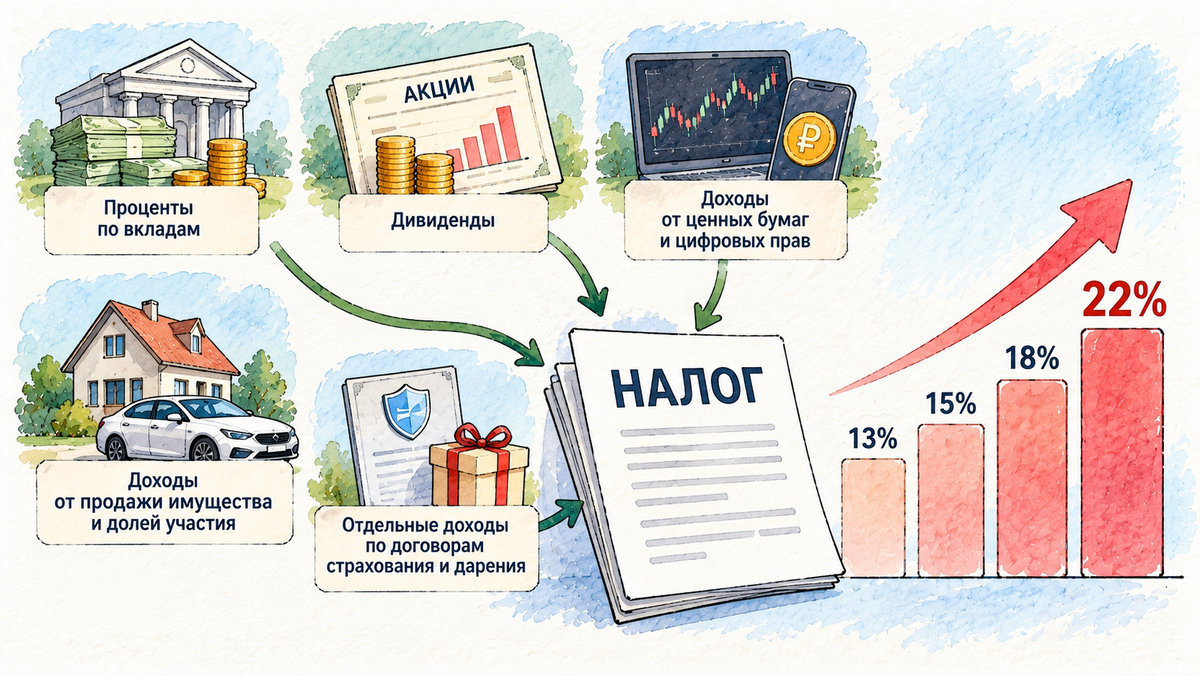
Логика ведомства понятна: оно стремится унифицировать подход к налогообложению. Если раньше ставка зависела от того, каким способом человек заработал деньги, то теперь предлагается ориентироваться исключительно на сумму общего дохода. Чем больше заработал — тем выше ставка, независимо от источника.
При реализации этой идеи максимальная налоговая нагрузка на инвестиционные доходы может вырасти с нынешних 15% до 22%. Для крупных портфелей это весьма существенная разница.
Как это отразится на вкладчиках
Отдельно стоит сказать о налоге на проценты по вкладам. Министерство финансов заверило, что действующая льгота для небольших депозитов сохранится. Напомню, что налогом облагается не вся сумма вклада, а только процентный доход, превышающий необлагаемый лимит.
Этот лимит рассчитывается как 1 миллион рублей, умноженный на максимальную ключевую ставку Центрального банка на первое число каждого месяца соответствующего года. Например, для доходов по вкладам, полученных в 2025 году, необлагаемая сумма составила 210 000 рублей. Налог начисляется только на проценты сверх этой величины.
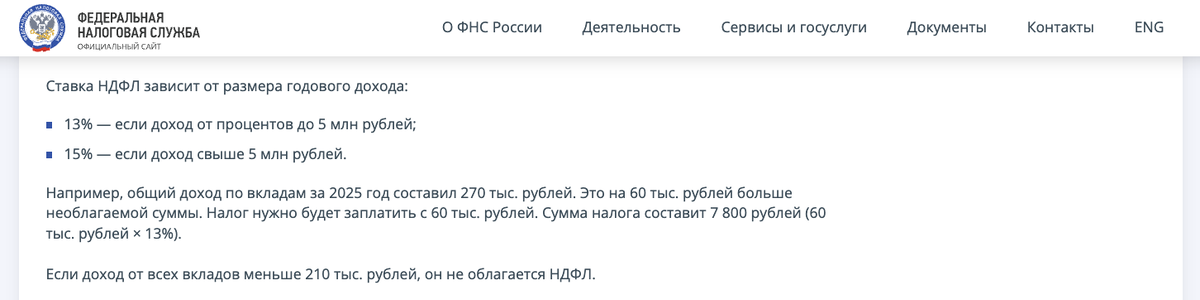
Для обычных вкладчиков с небольшими суммами на депозитах изменения, скорее всего, останутся незаметными. Нижняя ставка в 13% сохраняется, а необлагаемый лимит продолжит действовать. А вот тем, кто держит на счетах значительные суммы и получает крупный процентный доход, придётся внимательнее следить за новостями.
Почему инвесторам стоит насторожиться
Честно говоря, для инвестиционного сообщества эта новость выглядит гораздо более значимой, чем для держателей банковских депозитов. До сих пор пассивные доходы были фактически защищены от верхних ступеней прогрессивной шкалы. Инвестор мог получать десятки миллионов рублей дивидендов или прибыли от продажи акций и платить максимум 15%.
Если поправки будут приняты в текущем виде, ситуация кардинально изменится. При достижении определённых порогов дохода ставка начнёт расти. Для инвесторов с крупными портфелями это означает увеличение налоговой нагрузки на 3–7 процентных пунктов в зависимости от суммы.
Я считаю, что это затронет прежде всего тех, кто получает значительные дивиденды, активно торгует ценными бумагами с прибылью или регулярно фиксирует крупный доход от продажи активов. Именно им придётся пересматривать свои стратегии и, возможно, искать способы оптимизации налогообложения в рамках закона.
Зачем нужна эта реформа
Официальная позиция Министерства финансов сводится к унификации налогообложения доходов граждан. Ведомство предлагает меньше разделять доходы в зависимости от их источника и ориентироваться на общий уровень благосостояния человека. Чем выше совокупный налогооблагаемый доход, тем выше должна быть ставка.
Это логичное продолжение налоговой реформы, начавшей действовать в 2025 году. Тогда вместо прежней двухступенчатой системы для основных доходов появилась шкала от 13% до 22%. Теперь аналогичный принцип предлагают распространить и на пассивные поступления.
С точки зрения государства, такой подход выглядит справедливым: люди с высокими доходами от инвестиций должны нести сопоставимую налоговую нагрузку с теми, кто зарабатывает сопоставимые суммы в виде зарплаты. Однако для инвесторов это означает необходимость более тщательного планирования.
Какие выводы можно сделать уже сейчас
Для большинства граждан с небольшими сбережениями и скромными инвестиционными портфелями изменения, вероятно, пройдут незамеченными. Нижняя ставка останется на уровне 13%, а необлагаемый лимит по процентам с вкладов планируют сохранить. Обычные вкладчики продолжат платить налог только с действительно крупных процентных доходов.
Главное изменение коснётся людей с большими пассивными доходами. Если сейчас максимальная ставка для таких поступлений ограничена 15%, то в будущем она может достигать 18%, 20% и даже 22%. Это существенная разница, которую нельзя игнорировать при планировании.
Для инвесторов это ещё один фактор, который придётся учитывать при расчёте реальной доходности портфеля. Важно смотреть не только на купоны, дивиденды или прибыль от продажи активов, но и на то, сколько денег останется после уплаты налогов. Возможно, некоторые стратегии станут менее привлекательными, а другие, наоборот, приобретут дополнительную ценность.
Я продолжу следить за развитием событий и обязательно расскажу о том, какие окончательные решения будут приняты. Финансовая грамотность сегодня — это не просто умение считать проценты, но и способность вовремя адаптироваться к меняющимся правилам игры.