

Октябрь традиционно воспринимается как месяц неопределённости: рынки реагируют на новости о санкциях, доходности облигаций колеблются у психологических отметок, а инвесторы гадают, когда регулятор наконец решится на смягчение политики. Однако именно в такие периоды открываются интересные возможности для тех, кто готов действовать обдуманно, а не поддаваться панике. Вместо того чтобы сидеть в стороне и ждать «идеального момента», стоит рассмотреть варианты с разным уровнем риска и бюджета — от небольших сумм до полноценного диверсифицированного портфеля.
Мне часто задают один и тот же вопрос: что делать с деньгами, когда новости пугают, а прогнозы противоречивы? Я обычно отвечаю так: сначала определить цель и горизонт, затем выбрать инструменты, которые соответствуют вашему отношению к риску. И уже потом — покупать. Ниже разберу три подхода, которые, на мой взгляд, выглядят наиболее рационально в текущих условиях.
Начинающим: длинные ОФЗ как способ зафиксировать высокую доходность
Для тех, кто располагает суммой от 10 до 50 тысяч рублей, интересным вариантом могут стать облигации федерального займа с постоянным купоном и сроком погашения более десяти лет. Сейчас их доходность к погашению находится в диапазоне 16,2–16,9%, что заметно превышает ключевую ставку. Такая премия возникает нечасто: обычно разница между ставкой и доходностью длинных бумаг составляет один-полтора процентных пункта. Сейчас рынок закладывает более жёсткий сценарий — вероятность того, что высокая ставка продержится дольше, чем ожидалось ранее.
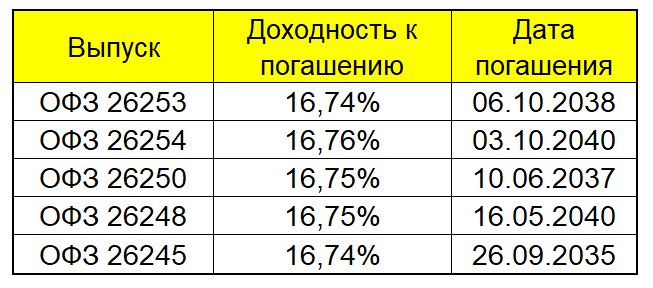
На графике представлены выпуски с максимальной доходностью на конец сентября. Логика вложений проста: покупая бумагу с доходностью около 16% к погашению, инвестор получает стабильный купонный доход. Если регулятор начнёт снижать ставку, цена облигации вырастет, и к купонам добавится переоценка тела. По некоторым оценкам, при снижении доходности длинных ОФЗ с 16,6% до 14% за год совокупный доход с учётом реинвестирования купонов может достигать 30% и более. Если же ставка останется на текущем уровне, инвестор всё равно остаётся в плюсе за счёт купонных выплат.
Одна облигация стоит около тысячи рублей, поэтому даже с небольшим бюджетом можно собрать лестницу из нескольких выпусков с разными сроками погашения. Это снижает зависимость от изменения ставки в конкретный момент. Основной риск — если ЦБ неожиданно повысит ставку, тогда цена бумаг упадёт. Однако базовые прогнозы предполагают либо сохранение, либо постепенное снижение ставки в ближайшие месяцы.
Средний бюджет: дивидендные акции перед осенними отсечками
Тем, у кого в распоряжении от 50 до 200 тысяч рублей, стоит присмотреться к дивидендным историям. Октябрь — ключевой месяц осеннего дивидендного сезона: более десятка компаний проводят отсечки, а общая сумма выплат достигает сотен миллиардов рублей. Среди наиболее заметных имён — нефтяные компании и финансовый сектор.
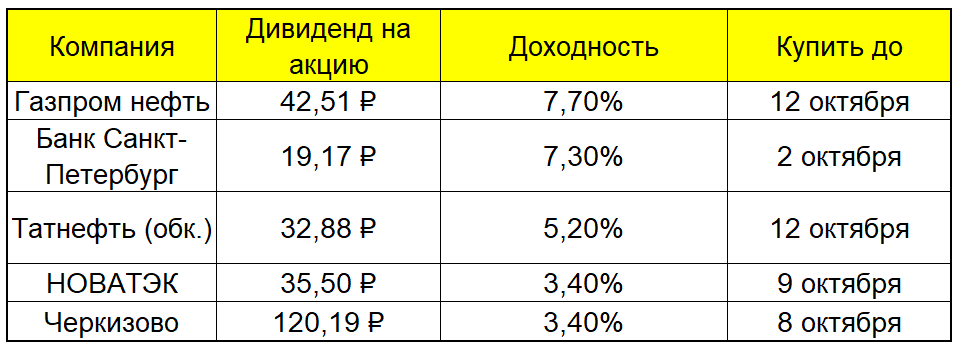
Особого внимания заслуживает одна из нефтяных компаний: её дивиденд на акцию оказался в несколько раз выше, чем за аналогичный период прошлого года. Доходность около 7,7% — одна из самых привлекательных на рынке. Компания наращивает прибыль и стабильно платит акционерам. Банковский сектор тоже предлагает интересные варианты, хотя там динамика прибыли не столь однозначна: выплаты могут оказаться ниже прошлогодних, поэтому такие бумаги скорее подходят для тактической покупки под отсечку, а не для долгосрочного удержания.
Важно помнить о таком явлении, как дивидендный гэп: после отсечки цена акции обычно снижается примерно на размер выплаты. Для долгосрочного инвестора это не проблема — полученные дивиденды можно реинвестировать в подешевевшие бумаги и увеличить свою долю. А вот для краткосрочных спекуляций такая стратегия рискованна: гэп может полностью нивелировать прибыль. Кроме того, рекомендация совета директоров не является гарантией выплаты, поэтому разумно распределять средства между тремя-пятью компаниями и не вкладывать в одну бумагу более десятой части портфеля.
Крупный бюджет: сбалансированный портфель из облигаций, фондов и золота
При сумме от 200 до 500 тысяч рублей уже можно говорить о полноценной диверсификации. Я обычно предлагаю структуру, в которой облигации занимают примерно половину портфеля. Это база, обеспечивающая стабильный купонный доход и защиту при любых внешних шоках. Внутри облигационной части стоит комбинировать разные сроки: короткие выпуски с доходностью около 15%, средние — около 15,5% и длинные — более 16%.
Ещё около 30% можно направить в индексный фонд на широкий рынок. Один пай такого фонда даёт долю сразу в крупнейших компаниях страны — от нефтегазового сектора до IT и финансов. Это избавляет от необходимости выбирать отдельные акции и обеспечивает автоматическую диверсификацию. Комиссия фонда невелика, а потенциал роста рынка в целом сохраняется.
Около 15% портфеля стоит выделить под отдельные дивидендные акции — преимущественно нефтяного сектора. Некоторые компании могут выплатить в конце года значительные суммы, а совокупная дивидендная доходность за год способна достигать двузначных значений. Главное — успеть до дат отсечек, которые приходятся на середину октября.
Оставшиеся 5% можно направить в золото через биржевой фонд. Этот актив не столько про доход, сколько про страховку от геополитических рисков и ослабления рубля. Золото в этом году находится на максимумах, но его роль в портфеле — защитная, а не спекулятивная. Такая структура позволяет каждому компоненту решать свою задачу: облигации дают стабильный доход, индексный фонд — рост рынка, отдельные акции — дивиденды, а золото — устойчивость в кризисных сценариях.
Чего лучше избегать в октябре
Одна из распространённых ошибок — ждать заседания Центробанка, чтобы принять решение. Многие рассуждают так: «Вот посмотрим, что скажет регулятор, и тогда уже купим». Но если ставку снизят, цены на облигации мгновенно вырастут, и инвестор купит дороже. Если ставку сохранят — он потеряет месяц купонного дохода. Поэтому разумнее действовать до заседания, а не после.
Ещё одна ловушка — концентрация всего капитала в одной дивидендной акции. Высокая доходность выглядит привлекательно, но это одна компания. Если что-то пойдёт не так, потери будут и по дивидендам, и по капиталу. Правило простое: не более 10% портфеля на одну бумагу.
Не стоит забывать и про индивидуальный инвестиционный счёт. До конца года нужно внести определённую сумму, чтобы получить максимальный налоговый вычет. Октябрь — отличное время для пополнения: можно купить на эти деньги облигации или фонд и весной вернуть часть уплаченного НДФЛ. Откладывать на декабрь не стоит — в последний месяц обычно начинается ажиотаж, и можно просто не успеть.
Мой прогноз на октябрь сдержанно оптимистичный. Индекс, скорее всего, останется в боковом диапазоне без сильных драйверов для роста. Геополитический фон остаётся напряжённым, бюджетные новости добавляют осторожности, но фундаментальные факторы — высокие дивиденды и привлекательные доходности облигаций — играют на стороне инвестора. Регулятор, вероятно, сохранит ставку, что даст рынку определённость и, возможно, поддержит восстановление к концу месяца.
Октябрь я рассматриваю как месяц для долгосрочных покупок, а не для спекуляций. Доходности по облигациям находятся на исторически высоких уровнях, дивиденды бьют рекорды, а налоговые льготы по инвестиционным счетам требуют своевременных действий. Пока ставки высокие, а цены разумные, есть смысл использовать это окно возможностей. Не индивидуальная инвестиционная рекомендация.