

Финансовое ведомство в очередной раз подготовило сюрпризы, которые способны перекроить привычные стратегии частных инвесторов. Новый проект бюджета, представленный накануне, содержит целый блок поправок в налоговое законодательство. Многие положения выглядят как попытка собрать больше средств в казну, однако для розничных участников рынка это может обернуться необходимостью пересматривать накопленные портфели.
Сразу скажу: документ ещё не принят окончательно, и к моменту финального голосования цифры могут измениться. Тем не менее уже сейчас полезно разобраться, какие сценарии закладывает государство и где могут возникнуть наиболее чувствительные точки.
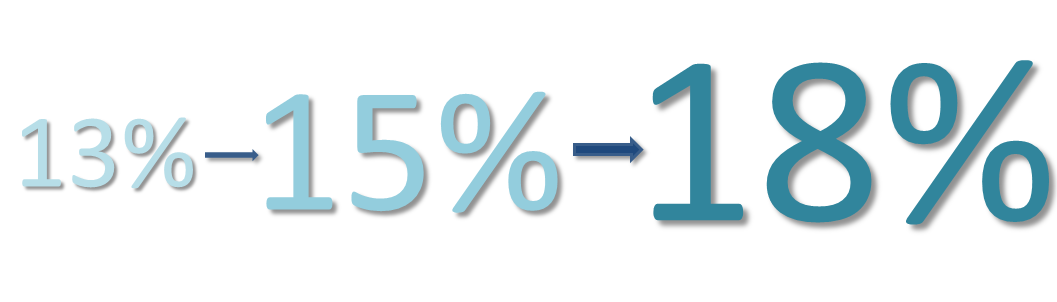
Объединение налоговых баз: конец раздельному учёту доходов
До сих пор доходы от банковских вкладов, дивиденды и купоны считались отдельно от заработной платы. Для них действовала своя прогрессивная шкала, и человек мог относительно спокойно планировать налоговую нагрузку. Теперь предлагается принципиально иной подход: все поступления сложат в единую базу, а затем применят общую ставку.
Выглядит это так:
- 13% — если совокупный доход не превышает 2,4 млн рублей в год;
- 15% — на часть дохода от 2,4 до 5 млн рублей;
- 18% — на часть дохода от 5 до 20 млн рублей;
- 20% — на часть дохода от 20 до 50 млн рублей;
- 22% — на всё, что выше 50 млн рублей.
По оценкам ведомства, изменение затронет порядка четырёх миллионов человек. В первую очередь речь идёт о тех, чей среднемесячный доход вместе с процентами по вкладам, купонами и дивидендами превышает 200 тысяч рублей. На практике это означает, что даже умеренная зарплата в сочетании с накоплениями на депозитах может неожиданно подтолкнуть человека к повышенной ставке.
Мне эта история напомнила собственный опыт. Когда прогрессивную шкалу только анонсировали, я сразу задумалась о том, на чьё имя выгоднее держать брокерский счёт. Супруг трудится официально и стабильно платит НДФЛ, а я нахожусь в декрете и возвращаться в офис не планирую. Логично, что мой налог сейчас минимален. После появления нового проекта стало окончательно ясно: пополнять его счёт дальше нет особого смысла.
Со временем доходы мужа, скорее всего, вырастут, а вот параметры налоговой шкалы вряд ли будут оперативно пересматриваться. Значит, он окажется в менее выгодном положении, чем я. Поэтому в ближайшее время планирую пройтись по его портфелю и оценить, какие активы можно продать без уплаты налога, а затем приобрести их уже на свой счёт. Благо правило трёхлетнего владения бумагами никто не отменял.
НДС на зарубежные онлайн-покупки: рост цен неизбежен
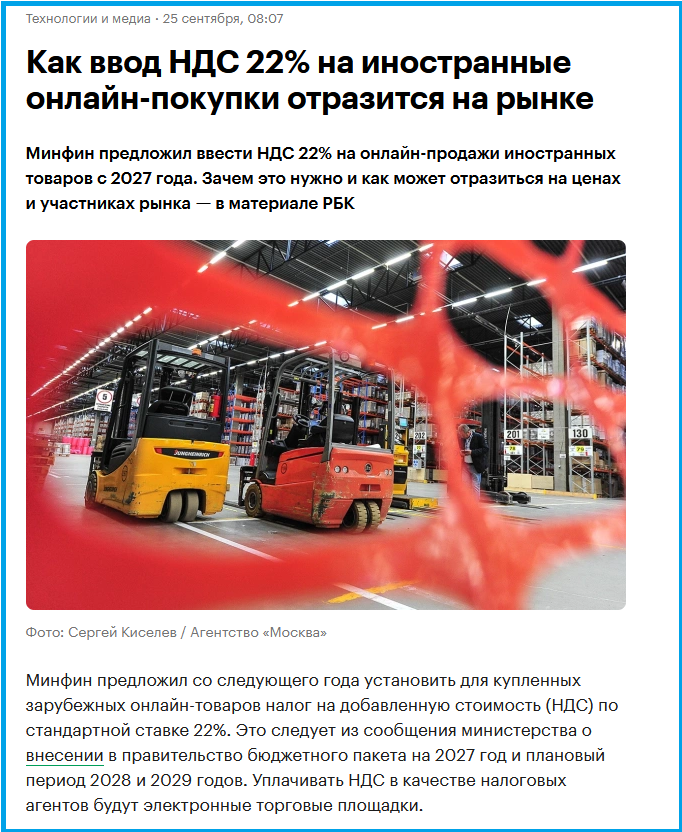
Ещё одна инициатива — взимание НДС в размере 22% с любых онлайн-покупок, совершаемых за рубежом. Дополнительно предлагается ввести таможенный сбор 100 рублей для посылок личного пользования стоимостью до 200 евро. Сейчас пошлина действует только для отправлений дороже 200 евро, поэтому нововведение затронет гораздо более широкий круг покупателей.
Официально мера объясняется желанием уравнять условия для российских и иностранных продавцов. Я вижу в этом прежде всего поддержку локального бизнеса. После того как маркетплейсы наводнили товары с доставкой из Китая, отечественным предпринимателям стало крайне сложно конкурировать по цене. Налоговая надбавка способна немного выровнять ситуацию.
Однако для конечного потребителя последствия окажутся болезненными. Рост цен будет выше заявленных 22%, потому что налог закладывается внутрь стоимости. Если раньше товар продавался за 100 рублей, то теперь продавцу нужно получить те же 100 рублей после уплаты налога. А это значит, что цена вырастет примерно до 128 рублей. Фактически покупатель заплатит на 28% больше.
Больше всего пострадают те, кто привык заказывать недорогие товары напрямую из-за границы. Для них экономия, ради которой всё затевалось, может сойти на нет. В то же время российские производители получат пусть и небольшое, но преимущество.
Налог с ПИФов: удар по привлекательности фондов
Отдельного внимания заслуживает предложение ввести налог для паевых инвестиционных фондов. Сейчас управляющие компании не платят налог с купонов и дивидендов, поступающих по бумагам внутри фонда. Это огромное преимущество, благодаря которому биржевые ПИФы иногда показывают доходность выше самого индекса полной доходности.
Если льготу уберут, пострадает привлекательность всех фондов, особенно тех, в составе которых есть облигации. Под удар могут попасть и фонды денежного рынка, куда частные инвесторы привыкли парковать свободные средства. Думаю, именно эта новость наряду с другими факторами спровоцировала недавнюю волну продаж на Московской бирже.
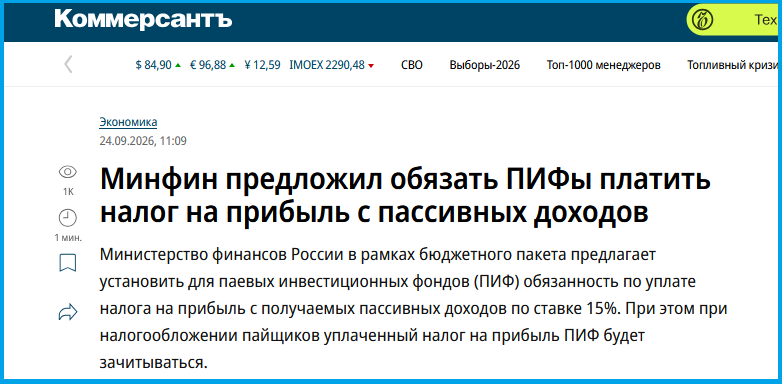
Правда, уже на следующий день появилось уточнение: изменения затронут только закрытые и интервальные фонды. На мой взгляд, это гораздо более взвешенное решение. Введение полноценного налога для биржевых фондов могло бы спровоцировать массовый выход инвесторов, а это явно не в интересах государства. План по росту капитализации фондового рынка никто не отменял, и дополнительная нагрузка на частного инвестора этому точно не способствует.
Налог на сверхприбыль: бизнес снова заплатит
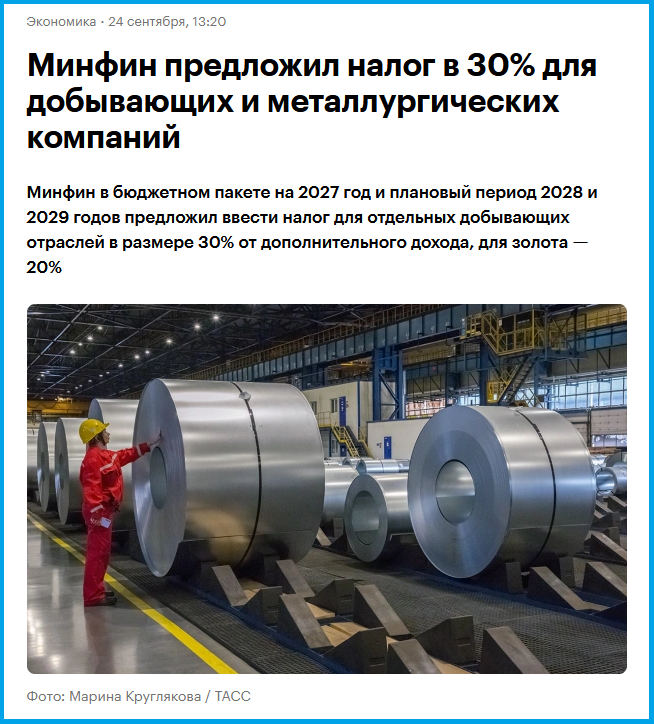
Ещё одна заметная инициатива — введение налога на дополнительную прибыль. Ставка может составить от 20 до 30% в зависимости от отрасли. Формально речь идёт о так называемом дополнительном рентном доходе, но по сути это прямой удар по будущим дивидендным выплатам компаний.
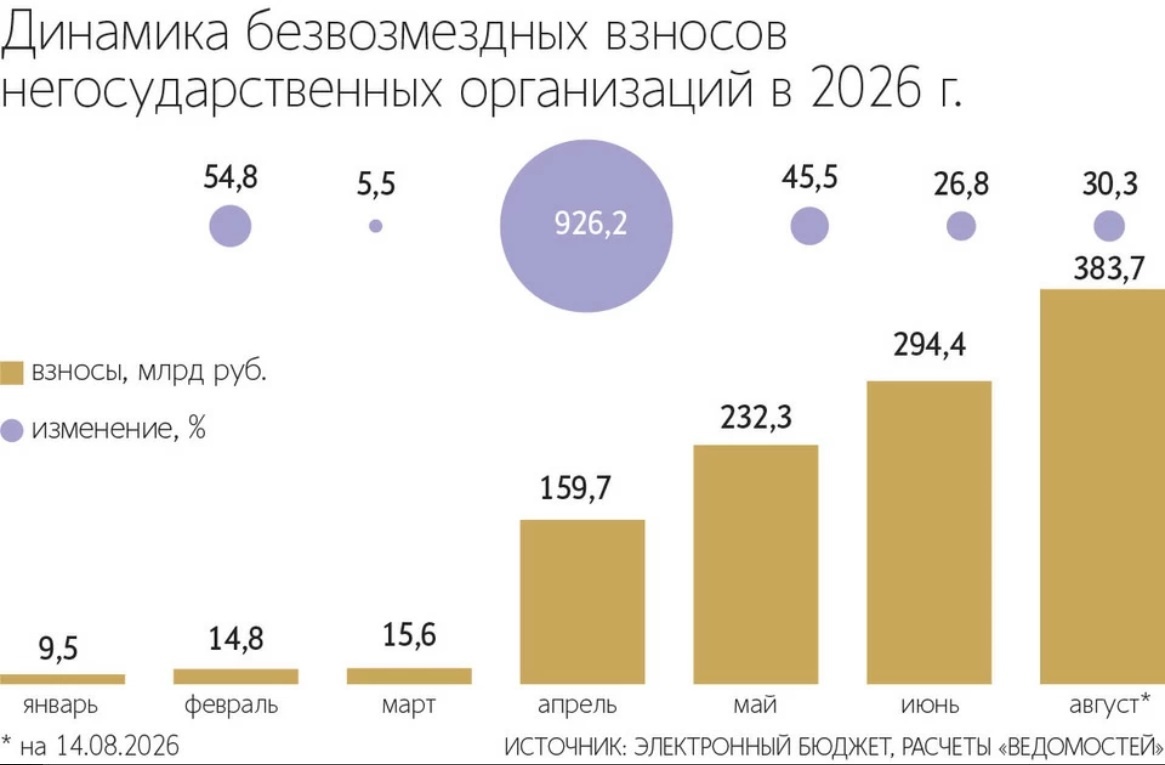
Интересно, что бизнес уже демонстрировал готовность делиться с бюджетом добровольно. По данным «Электронного бюджета», за семь с половиной месяцев 2026 года добровольные взносы составили почти 384 миллиарда рублей. Причём основной поток поступлений начался с апреля — видимо, после того как стало ясно, что в 2026 году налог на сверхприбыль вводить не будут. Кто именно перечислял деньги, широкой публике неизвестно, но суммы говорят сами за себя.
Сейчас перед нами лишь проект, и в процессе обсуждения он может быть скорректирован как в сторону смягчения, так и в сторону ужесточения. Поэтому частным инвесторам стоит заранее продумать несколько сценариев: пересмотреть структуру портфеля, оценить налоговые последствия продажи активов и, возможно, использовать доступные законные способы оптимизации. Главное — не ждать, пока изменения вступят в силу, а действовать на опережение.