

Каждый раз, когда речь заходит о первых шагах на фондовом рынке, всплывает один и тот же внутренний спор: что выбрать — облигации или акции? Звучит как развилка, где нужно обязательно повернуть либо налево, либо направо. Но на практике эта дилемма напоминает попытку выбрать между фундаментом и крышей. По отдельности они полезны, однако дом появляется только тогда, когда оба элемента работают вместе.
Прежде чем погружаться в цифры, стоит отбросить упрощённые ярлыки вроде «облигации — это скучно, но безопасно», а «акции — это азарт и постоянный стресс». Такое деление не просто поверхностно, оно искажает саму природу инструментов. Разница между ними гораздо глубже: она касается механики получения дохода, уровня неопределённости, налоговых нюансов и того, как вы воспринимаете время.
За годы консультационной практики я выработал привычку начинать любой разбор с базовой идеи: инвестор не выбирает инструмент, он конструирует денежный поток. И вот с этой точки зрения облигации и акции решают принципиально разные задачи.
Природа дохода: долг против доли
Когда вы покупаете облигацию, вы, по сути, становитесь кредитором. Государство или компания берёт у вас деньги в долг и обязуется вернуть их через заранее оговорённый срок. За пользование вашими средствами эмитент выплачивает купон — фиксированный или плавающий процент. Главное здесь — предсказуемость: вы заранее знаете график выплат и сумму, которую получите при погашении, если, конечно, заёмщик не столкнётся с дефолтом.
Акция устроена иначе. Это не долг, а право на часть бизнеса. Приобретая акцию, вы получаете долю в компании, её прибыли и её рисках. Если бизнес развивается, растёт стоимость вашей доли, а вместе с ней — потенциальный дивидендный поток. Но если дела идут плохо, никто не вернёт вам вложенное по номиналу. Цена может упасть, дивиденды — отмениться, и единственное, что останется, — надежда на восстановление.
Мне близка такая аналогия: облигация — это аренда вашего капитала с договором, а акция — партнёрство без гарантированного графика выплат. В первом случае вы знаете условия заранее, во втором — участвуете в результате.
Сравнение ключевых параметров
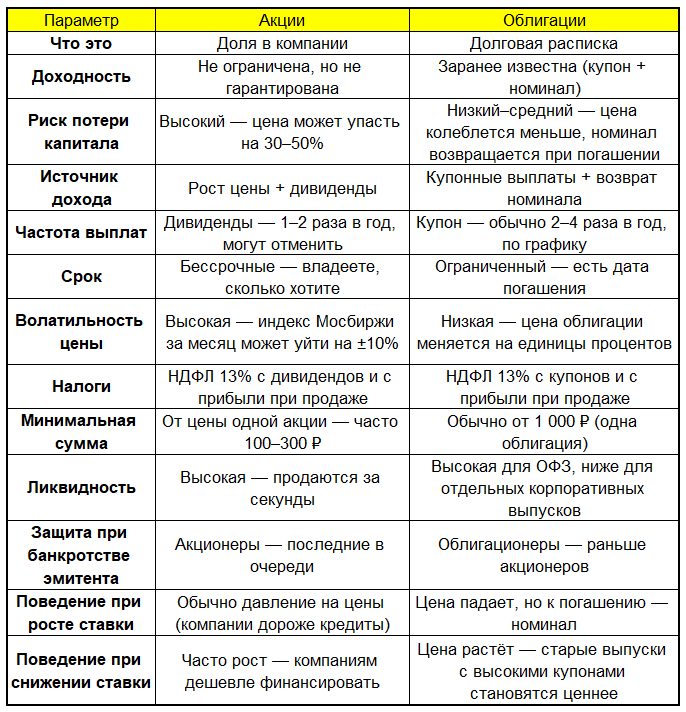
Если свести различия в единую картину, становится очевидно, что противопоставление «надёжность против роста» — лишь верхний слой. Под ним скрываются разные уровни ликвидности, разная реакция на инфляцию и ключевую ставку, разные налоговые последствия. Облигации лучше справляются с задачей сохранить капитал и обеспечить регулярные поступления. Акции эффективнее работают на длинной дистанции, когда сложный процент и рост бизнеса успевают проявить себя.
Важно понимать: ни один из этих инструментов не является универсально «лучшим». Всё зависит от горизонта планирования и того, насколько инвестор готов переносить временные просадки ради потенциально более высокого результата.
Что показывают цифры в сентябре 2026 года
Рынок сейчас даёт наглядный срез того, как работает эта логика. Ключевая ставка держится на уровне 14% годовых, и это напрямую влияет на доходности долговых бумаг. Длинные выпуски ОФЗ предлагают к погашению около 16,2–16,6% — заметно выше, чем средние ставки по трёхмесячным депозитам, которые находятся в районе 13,6%. Даже самые щедрые банковские предложения из топ-20, достигающие 19%, не всегда удобнее: облигацию можно продать в любой момент, не теряя накопленный купонный доход.
С акциями ситуация более многослойная. Индекс Мосбиржи колеблется в диапазоне 2 250–2 300 пунктов, а дивидендная доходность в среднем составляет 10–12% годовых. Отдельные компании выплачивают и 15%. Если добавить сюда возможный курсовой рост, теоретическая доходность может достигать 20–30% за год. Но именно слово «теоретическая» отделяет мечту от реальности: рынок способен уйти и в минус 15%.
Показательный расчёт: 100 000 рублей, вложенные в ОФЗ с доходностью 16,3% к погашению, принесут около 16 300 рублей купонного дохода до налога. Та же сумма в акциях может дать 25 000 рублей дивидендами и приростом цены — а может обернуться потерей 20 000 рублей. Разница не в качестве инструментов, а в степени неопределённости, которую вы готовы принять.
Разрушаем три устойчивых заблуждения
Первое заблуждение звучит так: «Облигации безопасны всегда». Это опасное упрощение. Государственные бумаги действительно обладают высокой надёжностью, потому что за ними стоит платёжеспособность целой страны. Но корпоративные облигации зависят от конкретного эмитента. Если компания обанкротится, вы можете потерять вложенное. Поэтому кредитный рейтинг — первый фильтр, через который стоит пропускать любые долговые бумаги.
Второй миф — «акции это казино». На самом деле казино предполагает игру с фиксированными вероятностями, где исход случаен. Акция же — это доля в реальном бизнесе с продуктами, выручкой, издержками и конкурентной средой. Предсказать, какая именно компания вырастет, действительно сложно, но это задача анализа, а не лотереи. Разница принципиальная.
Третье заблуждение, пожалуй, самое разрушительное: «Нужно выбрать что-то одно». Именно такой подход приводит к классическим ошибкам. Человек вкладывает всё в акции, рынок корректируется, нервы не выдерживают — и он фиксирует убыток на самом дне. Или наоборот: весь капитал уходит в облигации, ставка снижается, доходность падает, а инвестор наблюдает со стороны, как растёт рынок долевых бумаг. Портфель — это не выбор одного победителя, а баланс разных источников дохода.
Формула сочетания: возраст, риск и горизонт
На консультациях я часто предлагаю клиентам простую рамку: доля облигаций увеличивается с возрастом и снижается по мере роста готовности к риску. Это не жёсткое правило, а скорее система координат, помогающая начать разговор.
- Если вам 25 лет, горизонт 20 и более лет, а просадки не вызывают паники — можно держать 20% в облигациях и 80% в акциях. Время на вашей стороне, и временные откаты обычно компенсируются.
- В 35 лет с горизонтом 10–15 лет и умеренным отношением к риску разумно распределить капитал как 40% в облигациях и 60% в акциях. Такой баланс даёт и рост, и стабильность.
- К 50 годам, когда до цели остаётся 5–7 лет, приоритет смещается в сторону защиты. Пропорция 60% облигаций и 40% акций выглядит более уместной.
- После 60 лет сохранение капитала обычно важнее приумножения. Тогда 80% облигаций и 20% акций — разумная страховка от глубоких просадок.
Но я не раз встречал шестидесятилетних инвесторов, которые спокойно держат 70% портфеля в акциях, и тридцатилетних, которых выбивает из колеи даже незначительная волатильность. Поэтому главный ориентир — не возраст в паспорте, а уровень комфорта, при котором вы не совершаете импульсивных действий.
Моя текущая рекомендация
Сейчас, при ставке 14% и доходности ОФЗ выше 16%, долговой рынок выглядит необычайно привлекательно. Я не припомню за последние годы периода, когда государственные бумаги давали двузначную доходность с таким уровнем надёжности. Поэтому многие мои клиенты действительно увеличивают долю облигаций — и это рациональное решение в текущих условиях.
Однако это не повод избавляться от акций. Если регулятор начнёт снижать ставку, а такие сигналы уже звучат, долевой рынок получит импульс: кредиты для бизнеса подешевеют, маржинальность вырастет, а дивидендная доходность российских компаний остаётся высокой. Продавать акции сейчас — значит, возможно, упустить будущий подъём.
Моя позиция проста: держать оба инструмента. Облигации формируют предсказуемый денежный поток и защищают капитал. Акции дают шанс на рост. В нынешней конъюнктуре я бы умеренно увеличивал облигационную составляющую, но не за счёт полного отказа от долевых бумаг.
Главный вывод
Облигации — это ваш спокойный доход: вы заранее знаете, сколько и когда получите. Акции — это потенциал роста: результат может быть разным, но на длинной дистанции он обычно выше. Настоящий портфель — не выбор между ними, а продуманное сочетание, отражающее ваши цели, сроки и отношение к риску. Именно в этом сочетании и кроется настоящая устойчивость.