

Осень уверенно вступает в свои права, и вместе с октябрём приходит очередная порция законодательных корректировок. Каждый раз, когда начинаю разбирать эти обновления, ловлю себя на мысли, что финансовая система страны напоминает живой организм — она постоянно адаптируется, усложняется и обрастает новыми правилами. Октябрь 2026 года не стал исключением: изменения затрагивают военные пенсии, банковские операции, маркетплейсы, кредитование и самозанятость.
В сентябре уже произошло много громких запусков — цифровой рубль, усиленный контроль переводов, пересмотр лимитов сверхурочной работы. Теперь настала очередь следующего этапа, и он, на мой взгляд, выглядит не менее насыщенным.
Новая система мониторинга денежных переводов уже действует. Какие транзакции могут привлечь внимание контролирующих органов?
Военные пенсии: повышение, которого ждут
Начну с темы, которая волнует миллионы семей. С 1 октября 2026 года денежное довольствие военнослужащих и сотрудников ряда силовых структур должно вырасти на 4%. Поскольку военные пенсии напрямую привязаны к величине довольствия, они автоматически подтянутся вслед за ним.
Прикинем на простом примере: если человек получал 30 000 рублей, то после индексации сумма составит около 31 200 рублей. Прибавка вроде бы скромная, но на длинной дистанции она помогает компенсировать рост цен.
Однако здесь есть нюанс, о котором стоит помнить. По состоянию на 21 сентября окончательный документ об октябрьской индексации ещё не был опубликован. Поэтому 4% — это пока запланированный ориентир, а не железобетонная гарантия. Обычные страховые пенсии по старости в октябре дополнительно на 4% не повышаются: для них действует другой график индексации.
Кому и на сколько увеличат пенсионные выплаты с 1 октября 2026 года — детальный разбор.
Автоматическая прибавка для 80-летних
Отдельная история касается тех, кому в сентябре исполнилось 80 лет. Для получателей страховой пенсии действует правило: после достижения этого возраста фиксированная выплата удваивается. Если в сентябре человеку стукнуло 80, то уже с октября он начнёт получать 19 169,38 рубля вместо прежних 9 584,69 рубля.
Тот же механизм срабатывает при установлении I группы инвалидности. Мне нравится, что здесь не нужно бегать по инстанциям и писать заявления — перерасчёт происходит автоматически на основании данных, которые уже есть в системе.
Важно понимать: удваивается не вся пенсия целиком, а только фиксированная часть в её составе. У кого-то она занимает значительную долю выплаты, у кого-то — меньшую, но в любом случае прибавка ощутимая.
Индексация накопительных пенсий: кто получит прибавку в размере 17,3% и почему это важно.
Банкоматы становятся универсальнее
Пожалуй, самое любопытное октябрьское новшество — расширение возможностей Системы быстрых платежей. Раньше, если у меня на руках были наличные, а пополнить нужно было счёт в конкретном банке, приходилось искать именно его банкомат. Это создавало массу неудобств, особенно в незнакомом районе.
С 1 октября через банкомат одного банка можно будет внести наличные и отправить их на собственный счёт в другом банке, который участвует в СБП. Лимиты установлены такие: до 25 000 рублей за одну операцию, до 50 000 рублей в сутки и до 200 000 рублей в месяц.
Правда, не стоит ждать, что 1 октября эта функция волшебным образом появится во всех банкоматах страны. Подключение к сервису для банков добровольное, поэтому внедрение будет постепенным. Но сам вектор развития мне очень импонирует: границы между банками стираются, и пользователь получает больше свободы.
Почему россияне снова активно пользуются наличными деньгами — анализ причин и трендов.
Кредиты: осторожность выходит на новый уровень
С 1 октября Банк России ужесточает правила выдачи рискованных кредитов. Под прицелом — заёмщики с высокой долговой нагрузкой. Показатель долговой нагрузки (ПДН) отражает, какая часть дохода человека уже уходит на погашение долгов. Если из 100 000 рублей заработка 60 000 рублей ежемесячно уходит кредиторам, это очень тревожный сигнал.
По кредитным картам и другим продуктам с лимитом банк вообще не сможет увеличивать долю новых выдач клиентам с ПДН выше 80% — соответствующий макропруденциальный лимит установлен на нулевом уровне. Для заёмщиков с ПДН выше 50% тоже вводятся ограничения.
Ипотека не осталась в стороне. ЦБ ограничивает долю наиболее рискованных жилищных кредитов, где высокая долговая нагрузка сочетается с маленьким первоначальным взносом. Банки будут вынуждены ещё тщательнее фильтровать потенциальных заёмщиков.
Кстати, ранее обсуждалась инициатива Центробанка учитывать при оценке заёмщика долги за ЖКХ, алименты, рассрочки и другие обязательства. Это отдельное предложение, и с 1 октября оно автоматически не вступает в силу.
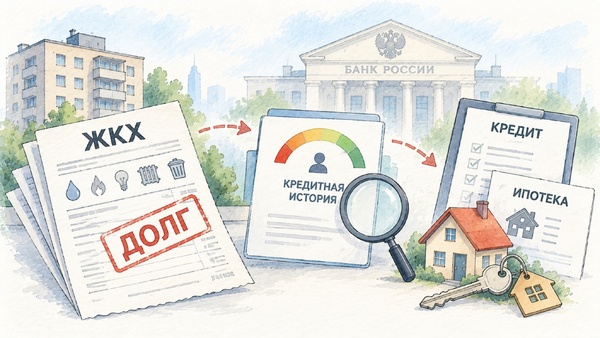
Коммунальные долги могут стать препятствием при получении кредита или ипотеки. Какие изменения готовит Центробанк?
Маркетплейсы: новая эра регулирования
С 1 октября вступает в силу отдельный закон о платформенной экономике. Это первый комплексный документ, который регулирует отношения между цифровыми платформами, продавцами, владельцами пунктов выдачи, исполнителями и покупателями.
Для обычного потребителя важно то, что появляется единая законодательная база. Маркетплейсы долгое время существовали в серой зоне, где правила устанавливали сами площадки. Теперь же государство задаёт общие рамки: как платформы взаимодействуют с продавцами, как рассматриваются споры, какие права есть у каждой стороны.
Это не значит, что завтра всё изменится радикально. Но постепенно маркетплейсы превращаются из экспериментального формата торговли в полноценный регулируемый сектор экономики. И это, на мой взгляд, правильное направление.
Самозанятые: граница в 60 часов
Ещё одно октябрьское нововведение касается тех, кто получает заказы через цифровые платформы. С 1 октября начнёт применяться критерий систематической работы самозанятого на одного и того же заказчика — более 60 часов в месяц на протяжении шести месяцев подряд.
Правило распространяется на определённые отрасли: строительство, общепит, образование, IT, складскую деятельность и некоторые другие сферы.
Зачем это нужно? Главная цель — борьба с ситуациями, когда компания фактически использует человека как штатного сотрудника, но оформляет отношения как с самозанятым. Если человек месяцами работает по 60+ часов на одного заказчика, это уже мало похоже на свободное сотрудничество. Государство хочет чётче отделять реальные трудовые отношения от разовых заказов.
Дедлайн для семейной выплаты
Октябрь — это ещё и последний шанс для некоторых семей. До 1 октября работающие родители двух и более детей могут подать заявление на ежегодную семейную выплату за 2025 год.
Выплата предназначена для семей, где среднедушевой доход не превышает 1,5 регионального прожиточного минимума. Механизм интересный: уплаченный родителями НДФЛ пересчитывается по ставке 6%, а разница возвращается семье. По сути, это возврат части налогов.
Заявление принимают через Госуслуги, МФЦ или отделение Социального фонда. Тем, кто подходит под условия, откладывать уже точно не стоит — потом будет поздно.
Общая картина
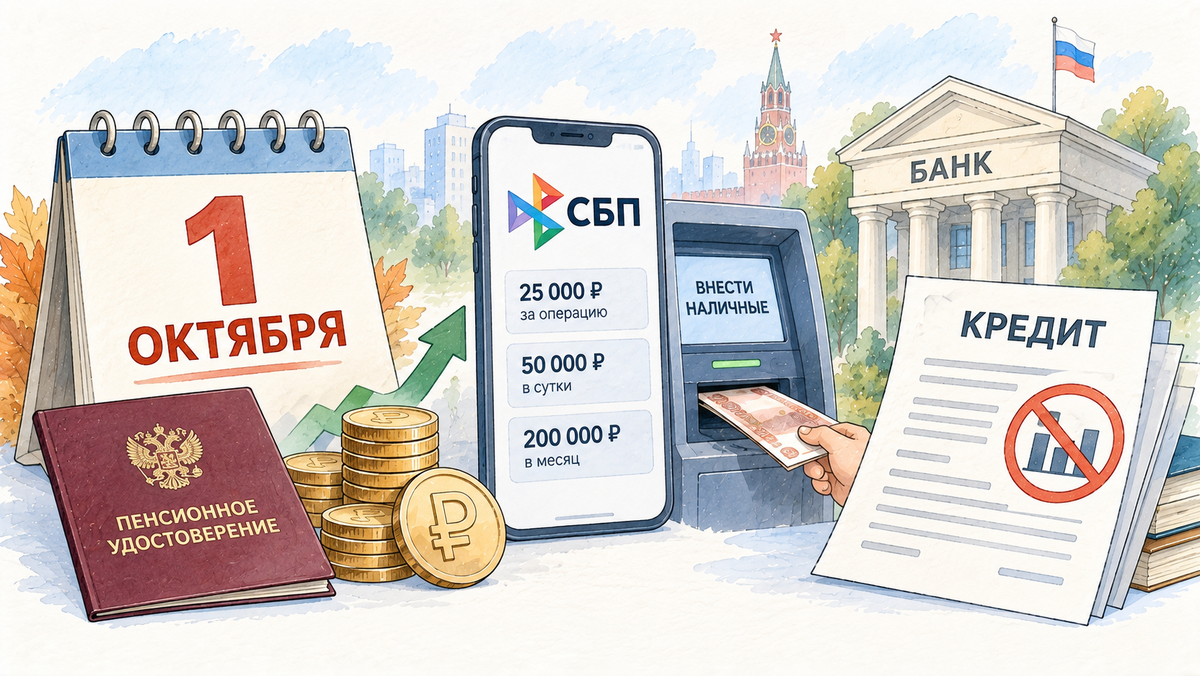
Для большинства россиян октябрьские изменения не означают резкого переворота в личных финансах. Но некоторые нововведения вполне практические и могут затронуть конкретные жизненные ситуации.
Пенсионерам стоит проверить, не положена ли им автоматическая прибавка. Семьям с двумя и более детьми — не пропустить дедлайн по семейной выплате. Людям с высокой долговой нагрузкой нужно учитывать, что банки станут ещё придирчивее при выдаче новых кредитов.
А возможность вносить наличные через банкомат одного банка сразу на счёт в другом мне кажется особенно перспективной: СБП выходит далеко за рамки привычных переводов по номеру телефона. Финансовая инфраструктура в России меняется действительно стремительно — и октябрь это наглядно подтверждает.