

Когда на рынке появляется инструмент с доходностью заметно выше банковского депозита, но при этом с высшим кредитным рейтингом, это всегда вызывает смешанные чувства. С одной стороны — хочется разобраться, где подвох. С другой — вдруг действительно нашлось что-то стоящее, пока остальные сомневаются? Именно с таким настроением я подошла к изучению облигаций «Сплит Финанс» от Яндекса, и сейчас расскажу, что из этого вышло.
Сразу оговорюсь: никакой магии здесь нет. Высокая ставка всегда компенсирует какой-то риск или неудобство. Вопрос лишь в том, насколько этот компромисс приемлем лично для вас. Я постаралась разложить всё по полочкам — от механики работы бумаг до подводных камней, о которых не пишут в рекламных материалах.
Как устроен этот финансовый конструктор
Чтобы понять суть «Сплитов», придётся на минуту представить себя банкиром. Есть сервис рассрочки, через который люди покупают технику, мебель и прочие товары, разбивая оплату на несколько месяцев. Банк получает от заёмщиков регулярные платежи с процентами. А теперь представьте, что весь этот поток платежей можно «упаковать» в ценные бумаги и продать инвесторам. Именно это и сделали: спецкомпания «СФО Сплит Финанс» выкупила портфель рассрочек у Яндекс Банка и выпустила под него облигации.
По сути, покупая такую бумагу, я становлюсь кредитором множества людей, которые взяли товары в рассрочку. Они исправно платят — я получаю купон. Перестают платить — это уже риск, который частично покрывается избыточным обеспечением. Звучит логично, но дьявол, как всегда, в деталях.
Обе бумаги имеют рейтинг AAA по национальной шкале от АКРА — формально это высший уровень надёжности, сравнимый с государственными и квазигосударственными эмитентами. Но я бы не спешила приравнивать их к ОФЗ, и ниже объясню почему.
Цифры, которые имеют значение
Прежде чем углубляться в анализ, зафиксирую ключевые параметры обоих выпусков. Это база, от которой будем отталкиваться.
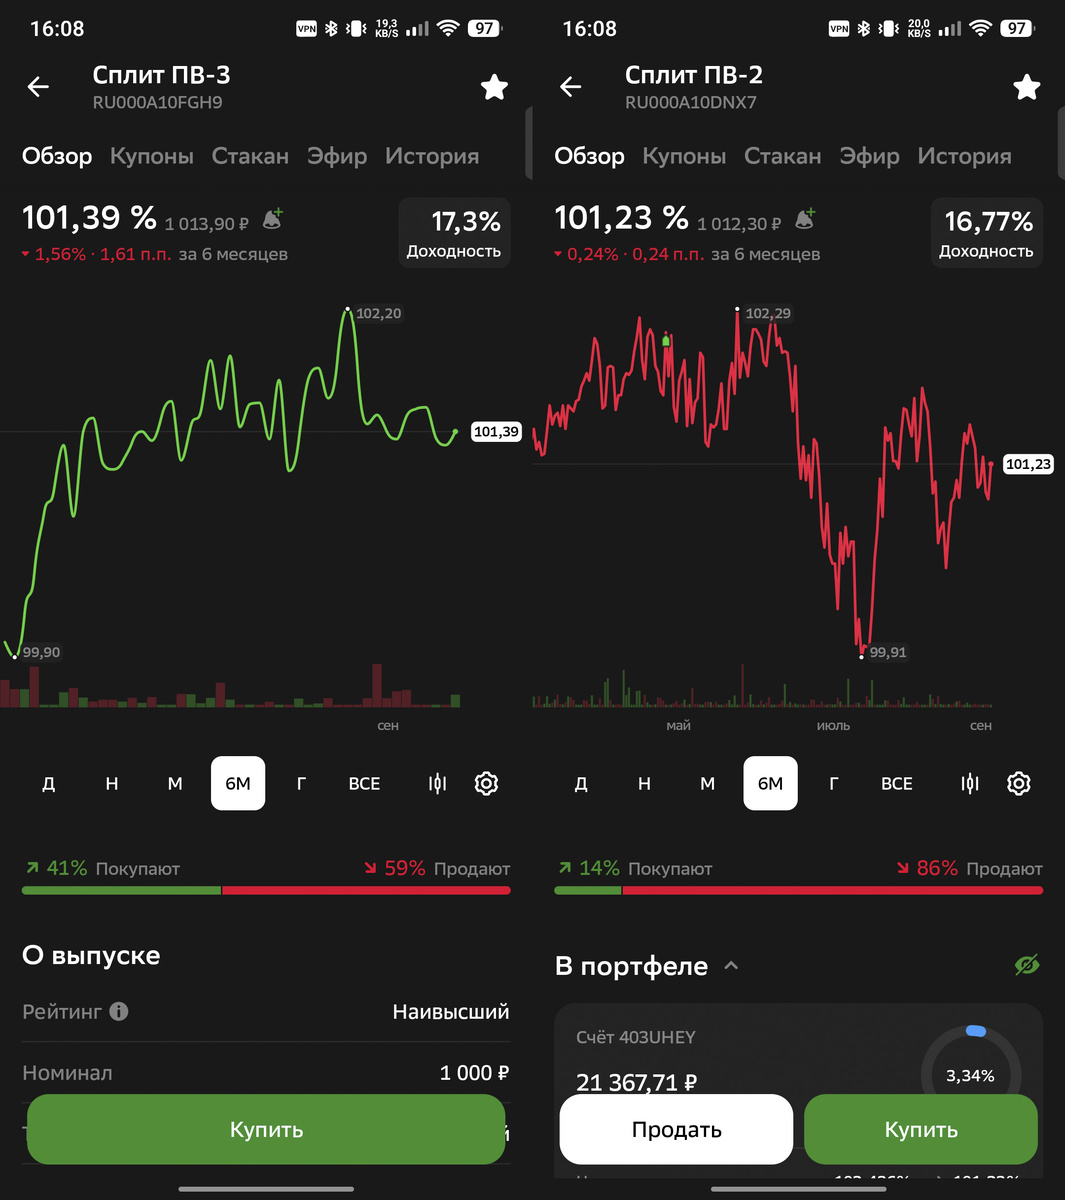
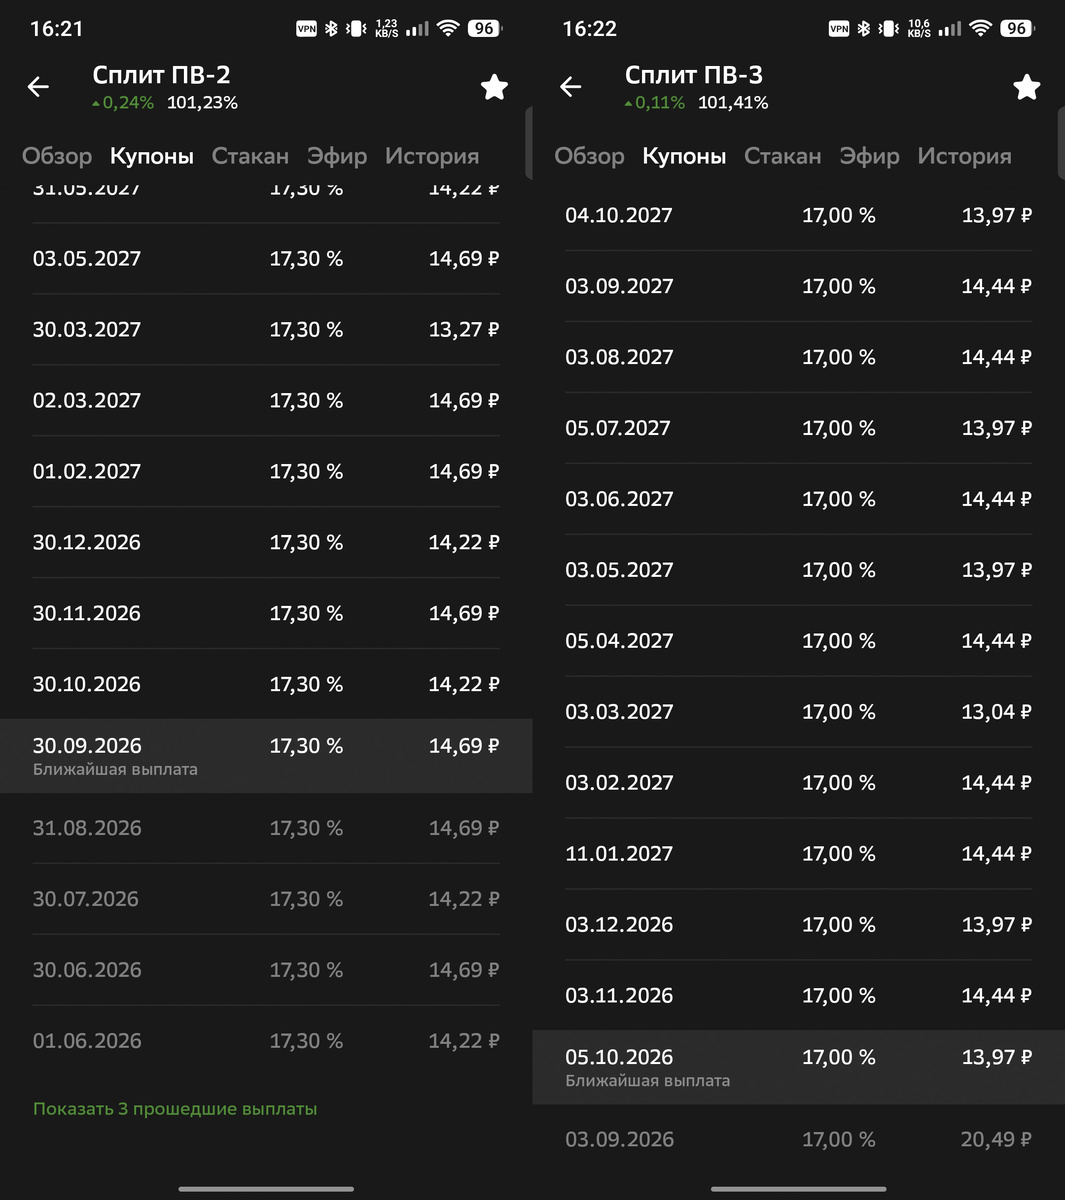
Выпуск «Сплит ПВ-2» (RU000A10DNX7) предлагает купон 17,3% годовых с ежемесячной выплатой — примерно 14,69 рубля на бумагу номиналом 1000 рублей. Дата погашения — 30 января 2030 года, но амортизация стартует раньше: со 2 марта 2027 года. Объём выпуска — 4,5 миллиарда рублей.
Второй выпуск, «Сплит ПВ-3» (RU000A10FGH9), чуть скромнее по купону — 17,0% годовых, что даёт около 13,97 рубля ежемесячно. Погашение назначено на 3 сентября 2030 года, амортизация также предусмотрена. Объём — 8 миллиардов рублей.
Обе бумаги торгуются с небольшой премией к номиналу — в районе 101–101,5%, то есть за штуку просят примерно 1010–1015 рублей. С учётом этой переплаты эффективная доходность к погашению составляет около 17% годовых, что практически совпадает с купонной ставкой.
На первый взгляд, 17% — это очень привлекательно. Но прежде чем бежать за покупкой, стоит разобраться, из чего складывается такая щедрость и какие ограничения она накладывает.
Откуда берётся премия к рынку
Логичный вопрос: если бумаги настолько надёжны, почему по ним платят больше, чем по многим корпоративным облигациям первого эшелона? Ответ кроется в комбинации факторов, и каждый из них заслуживает внимания.
Во-первых, это новый продукт. У «Яндекс Сплита» пока нет длинной кредитной истории, на которую могли бы опереться консервативные инвесторы. Рынок неопределённости не любит и требует компенсацию за готовность попробовать что-то свежее. Во-вторых, общий уровень ставок в экономике сейчас высокий, и все рублёвые инструменты подтянулись вверх вслед за ключевой ставкой. В-третьих, структура с амортизацией создаёт дополнительные неудобства, о которых я расскажу подробнее.
Для наглядности сравню с альтернативами. Банковский депозит в надёжном банке сегодня приносит порядка 15–18% годовых, но там есть свои ограничения по срокам, суммам и налогообложению. ОФЗ дают заметно меньший купон, зато не несут кредитного риска. «Сплиты» занимают промежуточную позицию: доходность почти депозитная, а риск — чуть выше, чем у государственных бумаг.
Амортизация: главный сюрприз для новичка
Если вы привыкли к классическим облигациям, где номинал возвращается одной суммой в конце срока, «Сплиты» могут неприятно удивить. Здесь работает механизм амортизации — постепенного возврата номинала частями по мере того, как заёмщики гасят свои рассрочки.
Практически это выглядит так: сначала купон начисляется на полный номинал в 1000 рублей. Но после начала амортизации (у ПВ-2 — с марта 2027 года) номинал начинает «таять», и купон в абсолютных цифрах уменьшается пропорционально остатку долга. Часть денег возвращается раньше срока, и их нужно куда-то реинвестировать.
Есть ещё один нюанс, о котором часто забывают: первый год действует револьверный период. Это значит, что вместо амортизации эмитент докупает в пул новые кредиты, поддерживая номинал на прежнем уровне. Реальное уменьшение тела долга начинается только со второго года. Для кого-то это плюс — дольше сохраняется высокий купонный доход. Для кого-то минус — деньги оказываются замороженными дольше, чем ожидалось.
Именно амортизация, на мой взгляд, является ключевым фактором, который нужно осознать до покупки. Зафиксировать 17% на все четыре-пять лет не получится: часть капитала вернётся раньше, и её придётся пристраивать заново, возможно, уже по менее выгодным ставкам.
Обратная сторона медали
Теперь о том, что вызывает у меня наибольшие сомнения. Первое — это конфликт интересов в рейтинговой оценке. Учредителем спецкомпании «СФО Сплит Финанс» является «АКРА Риск Менеджмент» — дочерняя структура того же агентства АКРА, которое присваивает облигациям рейтинг AAA. Формально это не запрещено, но по сути оценщик отчасти оценивает продукт, к созданию которого имеет отношение. На форумах инвесторов это вызывает закономерные вопросы о независимости рейтинга.
Второй момент — качество портфеля. АКРА оценивала его через абстрактную статистику, а не по конкретным заёмщикам. Исторических данных по «Яндекс Сплиту» как продукту пока мало, поэтому реальный уровень просрочек и дефолтов может отличаться от прогнозного. Аналитики закладывают ожидаемые потери около 2% от номинала — не критично, но и не ноль.
Третий риск — процентный. Если ключевая ставка продолжит расти, доходность «Сплитов» окажется ниже среднерыночной, и продать их без потерь будет сложно. Четвёртый — револьверный период, который откладывает реальное снижение кредитного риска. И пятый — новизна продукта: чем моложе инструмент, тем больше сюрпризов он может преподнести.
Что говорят на рынке
Мнения инвесторов разделились предсказуемо. Одни рассматривают «Сплиты» как спокойную альтернативу депозиту: рейтинг высокий, купон ежемесячный, бренд Яндекса внушает доверие. Другие настроены скептично: продукт молодой, реальную статистику потерь никто не публиковал, а рейтинг ставит структура, аффилированная с эмитентом.
Мне запомнилась мысль одного аналитика: рейтинг AAA в данном случае говорит не о том, что «Яндекс никогда не подведёт», а о качестве залогового пула и наличии избыточного обеспечения. Это принципиально разные вещи, и путать их не стоит. Общий настрой рынка можно охарактеризовать как «инструмент рабочий, но без фанатизма».
Мне такой подход кажется наиболее здравым. «Сплиты» — не панацея и не ловушка, а нишевый инструмент, который подходит далеко не всем.
Кому я бы посоветовала присмотреться
Если подытожить все аргументы, вырисовывается довольно чёткая картина. Эти облигации могут быть интересны инвесторам, которые ищут доходность выше депозитной, готовы смириться с постепенным возвратом капитала и доверяют экосистеме Яндекса. Как защитная часть портфеля с ежемесячным денежным потоком они выглядят разумно.
А вот тем, кто хочет зафиксировать высокий процент на весь срок, не готов к досрочному возврату части средств или сомневается в прозрачности рейтинговой оценки, я бы рекомендовала поискать альтернативы. Для первого опыта в облигациях, возможно, лучше начать с более простых инструментов — классических ОФЗ или корпоративных бумаг без амортизации.
Моё личное мнение: как замена вкладу или «ядро» консервативной части портфеля «Сплиты» заслуживают внимания, но вкладывать в них все свободные средства я бы не стала. Амортизация требует активного управления: деньги возвращаются частями, и их нужно постоянно реинвестировать. Если вы к этому не готовы, лучше выбрать что-то более предсказуемое.
Коротко для тех, кто спешит
Соберу главное в несколько строк, чтобы не перечитывать весь разбор:
- Суть: облигации под рассрочки «Яндекс Сплит» с купоном около 17% и рейтингом AAA.
- Ключевой нюанс: амортизация — номинал возвращается частями, купон в рублях постепенно уменьшается.
- Вывод: как замена вкладу или защитная часть портфеля — приемлемо, но вкладывать весь капитал не стоит.
И последнее, что важно помнить: любые цифры в этом разборе могут измениться. Перед покупкой обязательно проверьте актуальные котировки и параметры выпусков у своего брокера, а решение принимайте самостоятельно, исходя из собственной стратегии и терпимости к риску.