

Фондовый рынок часто воспринимается как место, где капитал растёт медленно и предсказуемо, однако существует механизм, способный в корне изменить эту динамику. Речь о торговле с плечом, которая позволяет оперировать суммами, значительно превышающими размер собственного счёта. Когда я впервые столкнулась с этим инструментом, меня поразила его двойственная природа: с одной стороны, открываются возможности для кратного увеличения дохода, с другой — столь же стремительно можно потерять всё. Российский рынок и инфраструктура Московской биржи предлагают довольно стройную систему регулирования таких сделок, но разобраться в ней без подготовки непросто.
Маржинальная торговля — это, по сути, кредитование под залог уже имеющихся активов. Если у вас на счету лежит 100 000 рублей, при обычном подходе вы можете купить бумаг ровно на эту сумму. Брокер же готов расширить границы: он добавляет к вашим деньгам заёмные средства или предоставляет в долг сами ценные бумаги, а ваш текущий портфель выступает обеспечением. Термин «margin» как раз и означает этот залоговый капитал, который гарантирует возврат долга.
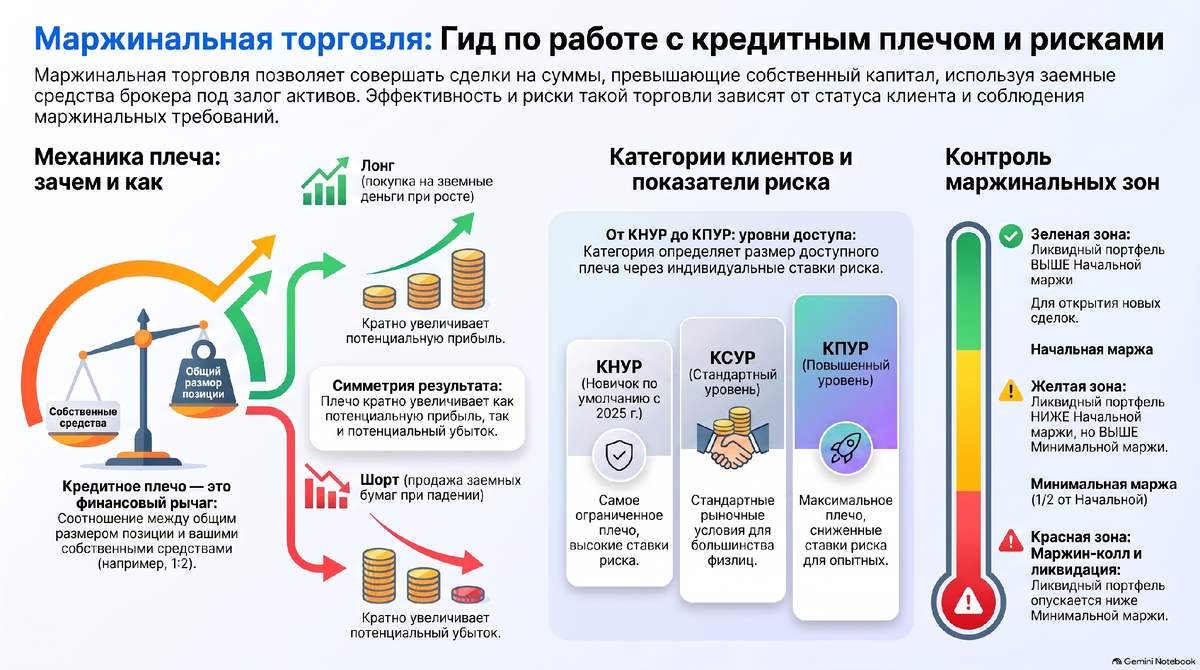
Кредитное плечо как двусторонний усилитель
Механика работы напоминает ипотеку: вы вносите первоначальный взнос, банк добавляет недостающую часть, и в итоге приобретаете объект дороже, чем могли бы позволить себе на собственные накопления. На бирже роль банка выполняет брокер, взносом служат ваши деньги, а приобретаемым активом — акции, облигации или валюта. Кредитное плечо (leverage) показывает соотношение между полной стоимостью позиции и вашим личным капиталом. При плече 1:2 на каждый вложенный рубль вы управляете двумя, при 1:5 — пятью. И вот здесь кроется главный парадокс: любое движение цены начинает влиять на ваш результат пропорционально выбранному рычагу.
Торговля с плечом работает в двух направлениях. Длинная позиция, или лонг, предполагает, что вы занимаете деньги для покупки большего объёма бумаг и зарабатываете на их росте. Короткая позиция, или шорт, устроена иначе: вы одалживаете у брокера сами акции, немедленно продаёте их по текущей цене и рассчитываете выкупить дешевле в будущем. Так формируется прибыль на падении котировок. За пользование заёмными ресурсами брокер взимает плату, обычно за каждый день переноса непокрытой позиции через ночь. Внутридневные сделки, как правило, не облагаются такой комиссией, но тарифные условия у разных компаний могут отличаться.
Формула расчёта и скрытые ограничения
Размер плеча вычисляется элементарно: стоимость позиции делится на собственные средства. Если на счёте 10 000 рублей, а брокер позволяет открыть сделку на 20 000, плечо составит 1:2. При таком рычаге десятипроцентный рост актива превращается в двадцатипроцентную прибыль относительно вашего капитала, но аналогичное падение даёт минус двадцать процентов. С плечом 1:5 просадка бумаги всего на 20% полностью обнуляет счёт. Это фундаментальное свойство, которое мне пришлось осознать на практике: рычаг симметрично умножает и выигрыш, и проигрыш.
Любопытно, что термин «плечо» на российском рынке — сленговое выражение, распространённое в трейдерской среде. В торговых терминалах и брокерских приложениях вы не найдёте ни такого слова, ни возможности заранее выбрать уровень рычага перед открытием сделки. Фактическое плечо определяется размером конкретной операции относительно оценки вашего счёта. Максимально доступный рычаг не зафиксирован жёстко: он зависит от инструмента (по надёжным голубым фишкам он выше, по волатильным бумагам третьего эшелона — ниже или отсутствует вовсе) и от вашего статуса как клиента, о чём я расскажу дальше.
Ставка риска как фундамент всей системы
Чтобы понять, сколько именно можно занять у брокера, необходимо разобраться с понятием ставки риска. Этот показатель отражает потенциальную амплитуду ценовых колебаний конкретного актива. Фактически ставка риска отвечает на вопрос: на какое падение цены брокер закладывается, выдавая кредит под залог данной бумаги? Чем спокойнее и надёжнее инструмент, тем ниже ставка и тем большее плечо он предоставляет.
Ставки риска ежедневно рассчитывает и публикует Национальный клиринговый центр — структура, входящая в инфраструктуру Московской биржи. Для каждого ликвидного инструмента существуют две ставки: одна на снижение цены (для длинных позиций), другая на повышение (для коротких). Крупные голубые фишки обычно имеют умеренные значения, а малоликвидные акции могут получить настолько высокую ставку, что маржинальная торговля по ним становится недоступной. Важно понимать, что эти параметры не статичны: в периоды рыночной турбулентности НКЦ повышает ставки, из-за чего доступный объём заёмных средств сокращается, а требования к обеспечению растут буквально за один день.
Начальная и минимальная маржа: два порога безопасности
На основе ставок риска брокер непрерывно рассчитывает два ключевых показателя вашего счёта. Начальная маржа — это сумма обеспечения, необходимая для открытия новой непокрытой позиции. Она вычисляется как стоимость ликвидных активов, умноженная на ставку риска по каждому из них. Если начальной маржи недостаточно, брокер просто не позволит заключить сделку. Минимальная маржа — более низкий порог, который определяет, сможете ли вы удержать уже открытую позицию. По российским правилам минимальная маржа равна половине начальной.
Ещё один термин, который встречается в брокерских приложениях, — ликвидный портфель. Это совокупная стоимость всех ликвидных активов (денег и бумаг, принимаемых в обеспечение) за вычетом задолженности перед брокером. Именно ликвидный портфель сравнивают с маржинальными показателями. Удобно отслеживать соотношение через уровень достаточности средств, который отображается в процентах и рассчитывается по формуле: (ликвидный портфель минус минимальная маржа) разделить на (начальная маржа минус минимальная маржа), умноженное на сто.
Практическая интерпретация выглядит так: если ликвидный портфель превышает начальную маржу, ситуация спокойная и можно открывать новые позиции. Когда портфель опускается ниже начальной маржи, но остаётся выше минимальной, новые маржинальные сделки уже недоступны, однако текущие позиции сохраняются — это своеобразная жёлтая зона. Как только ликвидный портфель достигает минимальной маржи, наступает маржин-колл, и брокер получает право принудительно закрывать ваши позиции. Иными словами, начальная и минимальная маржа — это оценочные уровни вашего счёта: сначала ограничивается возможность новых сделок, а при дальнейшем снижении брокер обязан ликвидировать часть позиций.
Иллюстрация на конкретных цифрах
Представим ситуацию: у вас 100 000 рублей собственных средств, вы купили акций с плечом на 150 000 рублей, то есть 50 000 — заёмные. Ставка риска по выбранной бумаге для расчёта начальной маржи составляет 20%. Тогда начальная маржа равна 30 000 рублей (150 000 × 20%), минимальная — 15 000 рублей (половина от начальной). Ликвидный портфель в момент покупки составляет 100 000 рублей (150 000 минус долг 50 000), что создаёт огромный запас прочности. Но если бумага начинает падать, долг перед брокером никуда не исчезает, а стоимость позиции снижается — ликвидный портфель тает быстрее, чем сама цена. Когда он приблизится к 15 000 рублей, брокер предупредит о маржин-колле, а при пробое этого уровня начнёт закрывать позиции. Именно поэтому убыток с плечом «съедает» капитал в разы быстрее, чем без него.
Категории клиентов: КНУР, КСУР, КПУР и КОУР
Российское регулирование разделяет клиентов брокерских компаний на категории по уровню риска, от которых зависят применяемые ставки и, следовательно, максимально доступное плечо. Всего категорий четыре, и каждая имеет свои критерии. Для получения статуса КПУР физическому лицу обычно требуется соответствовать одному из условий: держать на счетах у брокера сумму от определённого порога (ориентировочно около миллиона рублей) либо иметь достаточный стаж и оборот торговли. Точные критерии устанавливаются нормативными актами и могут уточняться, поэтому актуальные требования стоит проверять у своего брокера.
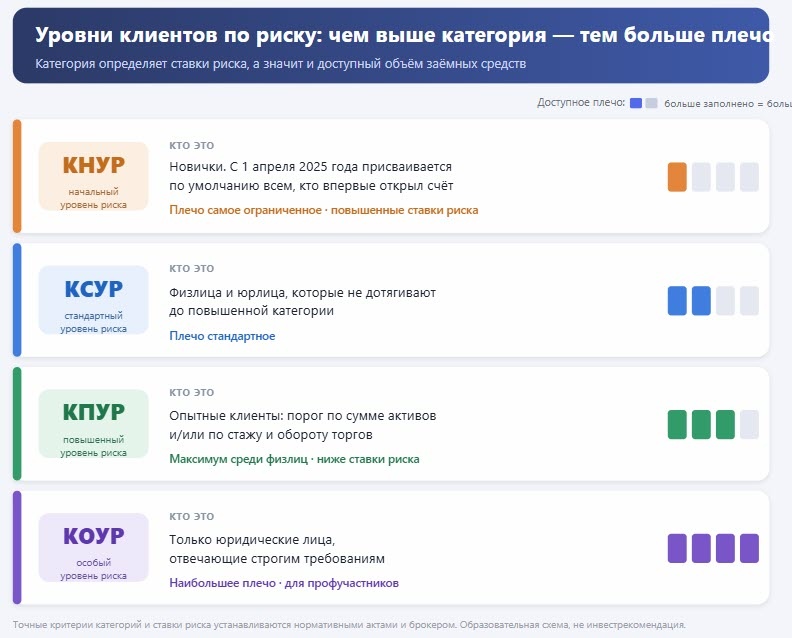
С 1 апреля 2025 года произошло важное изменение: всем инвесторам, впервые открывающим счёт, автоматически присваивается категория КНУР с повышенными ставками риска по ликвидным инструментам. На практике это означает, что новичок может взять меньше заёмных средств, чем клиент со статусом КСУР или КПУР. Те, кто открыл счёт раньше этой даты, сохранили прежнюю категорию. Логика регулятора прозрачна: у начинающих инвесторов меньше опыта управления рисками, поэтому доступное плечо ограничивают, чтобы защитить от быстрых и крупных потерь. Мне такой подход кажется разумным — ограничение работает как встроенный предохранитель.
Маржин-колл: момент истины для маржинального трейдера
Маржин-колл — это сигнал от брокера о том, что обеспечения на счёте больше не хватает для поддержания открытых позиций. Формально он наступает, когда ликвидный портфель опускается до уровня минимальной маржи. Сначала это именно требование: пополнить счёт или самостоятельно сократить позиции. Если инвестор не реагирует и стоимость портфеля продолжает снижаться, брокер переходит к принудительной ликвидации — продаёт активы или закрывает шорт по рыночной цене, чтобы вернуть заёмные средства.
Существует два основных сценария, приводящих к маржин-коллу. Первый — цена идёт против вас: для лонга рынок падает, для шорта растёт, ликвидный портфель уменьшается и приближается к минимальной марже. Второй — рост ставок риска: даже если котировки стоят на месте, НКЦ может поднять ставки в нестабильный период, из-за чего начальная и минимальная маржа вырастают, а ваш портфель относительно них падает. Маржин-колл может наступить без единого движения цены — это особенно коварный сценарий, о котором многие забывают.
Принудительное закрытие имеет несколько неприятных особенностей. Брокер ликвидирует позиции в невыгодный момент — на падающем (или взлетающем при шорте) рынке, то есть по самым плохим ценам, фиксируя убыток в худшей точке. Вы не выбираете, какие активы продадут: брокер сам решает, что закрыть для восстановления обеспечения. Кроме зафиксированного убытка, с вас удержат комиссию за сделки принудительного закрытия и плату за перенос. В экстремальных случаях резкого движения рынка убыток может превысить ваши средства, и вы останетесь должны брокеру. Допускать принудительное закрытие нельзя, пересиживать убытки в плече — смертельная стратегия. Если нет возможности ставить стоп-лоссы и контролировать маржинальные позиции, их лучше не открывать вовсе.
Риски, которые нельзя игнорировать
Маржинальная торговля — инструмент для опытных, и относиться к нему стоит с уважением. Первый и главный риск — кратное усиление убытков: плечо увеличивает потери во столько же раз, во сколько и прибыль. При большом рычаге даже незначительное движение против позиции может обнулить капитал. Второй риск — принудительная ликвидация в худшей точке, когда вы теряете контроль над временем и ценой закрытия. Третий — внезапный рост ставок риска: условия могут ужесточиться не по вашей вине, а из-за общей рыночной ситуации.
Четвёртый фактор — плата за перенос: каждый день удержания непокрытой позиции стоит денег и постепенно уменьшает результат, особенно на длинной дистанции. Пятый — риск шорт-сквиза: в короткой позиции убыток теоретически не ограничен, цена бумаги может расти бесконечно, а резкий вынос вверх способен быстро привести к маржин-коллу. Наконец, психологическое давление: с плечом колебания счёта в разы сильнее, и удержаться от импульсивных решений значительно сложнее. Я не раз замечала, как даже опытные трейдеры теряют хладнокровие, когда счёт начинает двигаться с удвоенной амплитудой.
Практические правила выживания
Полностью убрать риск можно только одним способом — не торговать с плечом. Но если вы всё же используете заёмные средства, несколько правил заметно снижают вероятность принудительного закрытия. Начинать стоит с малого плеча или вовсе без него: пока нет опыта, плечо 1:1 (только свои деньги) — лучший выбор, а наращивать нагрузку нужно очень постепенно. Не открывайте позиции «под завязку»: чем больше буфер между ликвидным портфелем и минимальной маржой, тем спокойнее вы переживёте просадку. Следите за уровнем достаточности средств — индикатор маржи в приложении служит главным прибором, и действовать нужно заранее, не дожидаясь маржин-колла.
Используйте стоп-лоссы: заранее заданный уровень выхода не даст убытку разрастись до опасной зоны и переведёт решение из эмоциональной плоскости в план. Учитывайте, что ставки риска могут вырасти: оставляйте запас на случай, когда НКЦ поднимет их в нестабильный период. То, что сегодня выглядит безопасным, завтра при новых ставках может оказаться на грани. Не переносите большие плечи через ночь и выходные: пока биржа закрыта, выходят новости, и открытие может произойти с сильным разрывом против вас — среагировать вы не успеете. Не используйте всё плечо на одной бумаге: концентрация в одном активе означает, что одна плохая новость бьёт по всему счёту сразу. И пополняйте счёт заблаговременно: если видите, что портфель приближается к минимальной марже, лучше добавить денег или сократить позицию самому — на своих условиях, а не по решению брокера.
Чек-лист перед маржинальной сделкой
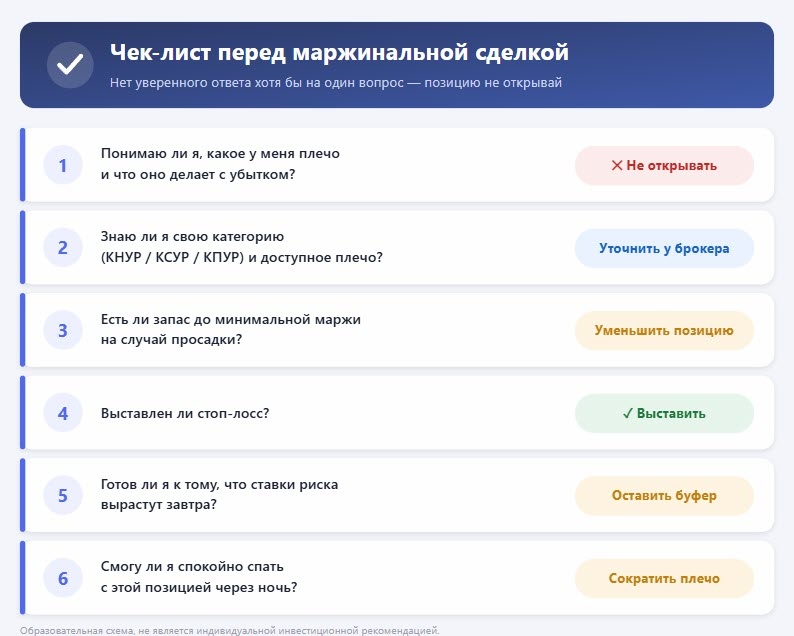
Главный вывод
Маржинальная торговля даёт возможность управлять суммой, превышающей собственный капитал, — и ровно во столько же раз повышает риск. Вся система вращается вокруг обеспечения: ставки риска от НКЦ определяют начальную и минимальную маржу, категория клиента задаёт доступное плечо, а разрыв между ликвидным портфелем и минимальной маржой решает, наступит ли маржин-колл. Новичку, которому с 1 апреля 2025 года по умолчанию присваивается самая осторожная категория КНУР, разумнее всего воспринимать эти ограничения не как помеху, а как защиту. Главный навык здесь — не «поймать» большое плечо, а сохранить капитал: держать запас, следить за индикатором маржи и выходить раньше, чем это сделает брокер.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Конкретные ставки риска, критерии категорий и тарифы уточняйте у своего брокера и в актуальных нормативных документах Банка России и Московской биржи.