

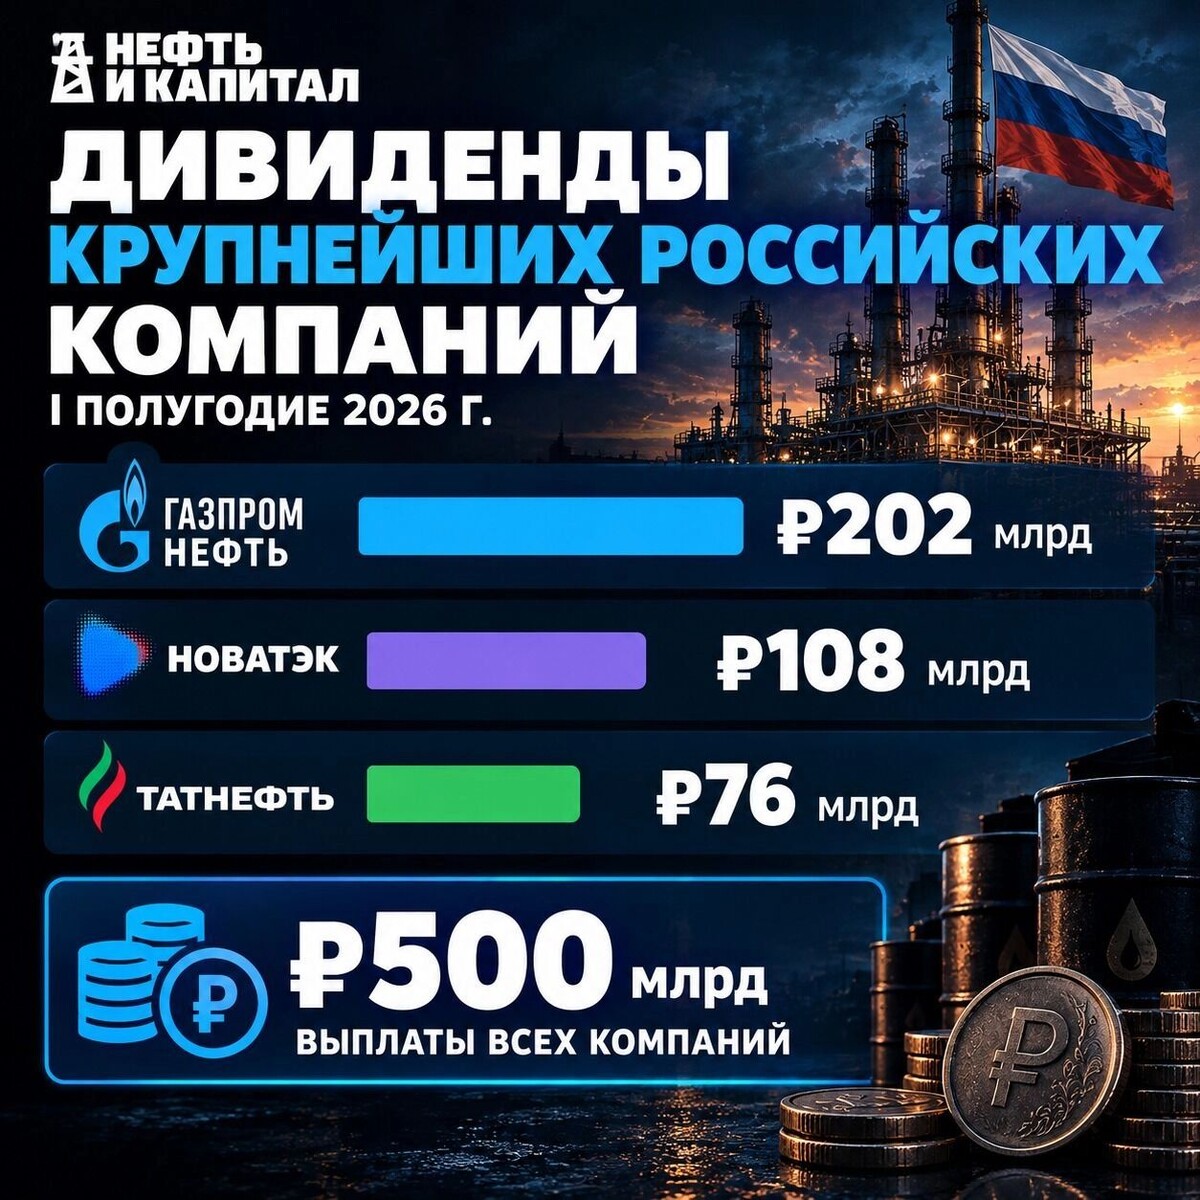
Когда смотришь на итоги первого полугодия 2026 года, кажется, что российский нефтегазовый сектор переживает настоящий золотой век. Суммарные дивидендные выплаты крупнейших компаний превысили 500 млрд рублей, показав рост на 46% к аналогичному периоду прошлого года. И это при том, что топливный кризис внутри страны никуда не делся. Возникает закономерный вопрос: если денег так много, почему они не решают системных проблем отрасли? Ответ, как это часто бывает, кроется в деталях распределения этих самых денег.
Мне стало интересно разобраться, кто же в итоге оказался главным бенефициаром этого щедрого сезона. Ведь одно дело — видеть красивые цифры в отчётах, и совсем другое — понимать, доходят ли эти средства до реальных людей или оседают в карманах узкого круга лиц. Картина получилась одновременно и ожидаемой, и местами неожиданной.
Нефтегазовые компании действительно продемонстрировали впечатляющий рост дивидендных обязательств. Однако за этими цифрами стоит сложная система перераспределения средств, в которой частный инвестор часто оказывается лишь статистом.
Триумвират щедрости: кто возглавил рейтинг
Если говорить о лидерах, то тройка самых щедрых плательщиков целиком состоит из представителей нефтегазового сектора. «Газпром нефть» объявила о выплате 202 млрд рублей, НОВАТЭК — 108 млрд рублей, а «Татнефть» — 76 млрд рублей. Вместе эти три компании аккумулировали 386 млрд рублей, что на 78% превышает их прошлогодние показатели. Такой скачок выглядит особенно впечатляюще на фоне общей экономической турбулентности.
По мнению портфельного управляющего Дмитрия Скрябина, ключевую роль в этом росте сыграла блокада Ормузского пролива и последовавший за ней мировой энергетический кризис. Высокие цены на сырьё и значительные крэк-спреды на нефтепродукты позволили компаниям нарастить прибыль от переработки. При этом укрепление рубля, как ни парадоксально, не стало дополнительным фактором поддержки — в первом полугодии 2026 года национальная валюта была крепче, чем годом ранее, что обычно снижает экспортную выручку в рублёвом выражении.
Геополитическая напряжённость, как это ни цинично звучит, в очередной раз стала катализатором финансового оздоровления сырьевых гигантов. Конфликт между США и Ираном привёл к перебоям в поставках, что закономерно взвинтило цены.
При этом эксперт не исключает, что дивидендный сезон ещё не завершён. «Лукойл», «Роснефть» и «Башнефть» традиционно принимают решения о промежуточных выплатах позже, поэтому у акционеров этих компаний сохраняется надежда на приятные новости. А вот «Сургутнефтегаз» и «Транснефть» придерживаются консервативной политики и платят дивиденды лишь раз в год, так что их вклад в текущий сезон можно не учитывать.
Ловушка «Газпром нефти»: кому достанутся 202 миллиарда
На первый взгляд, «Газпром нефть» выглядит главным героем дивидендного сезона — 42,51 рубля на акцию, общая сумма выплат 202 млрд рублей, что составляет 40% от совокупного объёма по сектору. Но здесь начинается самое интересное. В свободном обращении находится лишь 4,32% акций компании. Это означает, что частные инвесторы в общей сложности получат смехотворные по сравнению с общей суммой 8,7 млрд рублей.
Практически все дивиденды «Газпром нефти» уходят её материнской структуре — ПАО «Газпром», которому принадлежит контрольный пакет. Именно он получит оставшиеся 193,3 млрд рублей. И вот тут возникает ключевой вопрос: а что дальше?
Дело в том, что сам «Газпром» перестал радовать своих акционеров дивидендами ещё в 2021 году. Единственным исключением стали выплаты в первом полугодии 2022-го, после чего компания вновь взяла паузу. 29 июня 2026 года акционеры окончательно утвердили решение не выплачивать дивиденды по итогам 2025 года. Официальная мотивировка — необходимость снижения долговой нагрузки и финансирования инвестиционной программы.
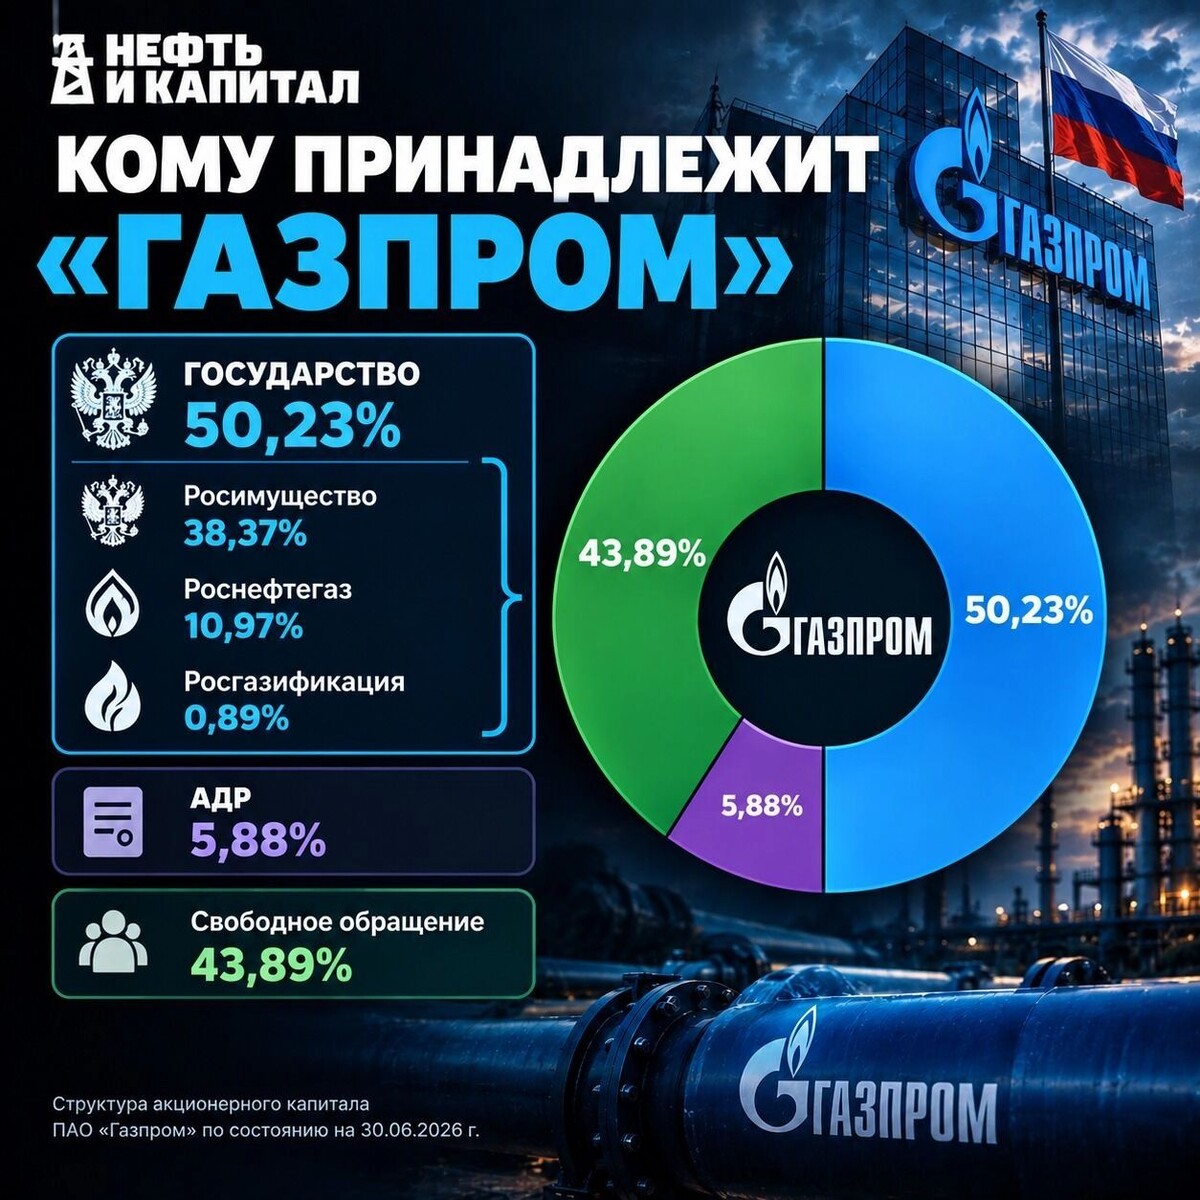
Для государства это принципиальный момент. Через Росимущество, «Роснефтегаз» и «Росгазификацию» Российская Федерация контролирует 50,23% акций «Газпрома». Получается, что бюджет недополучает существенные средства уже несколько лет подряд. При этом общая прибыль компании по МСФО составила 932,9 млрд рублей — сумма, которой хватило бы на решение множества социальных задач.
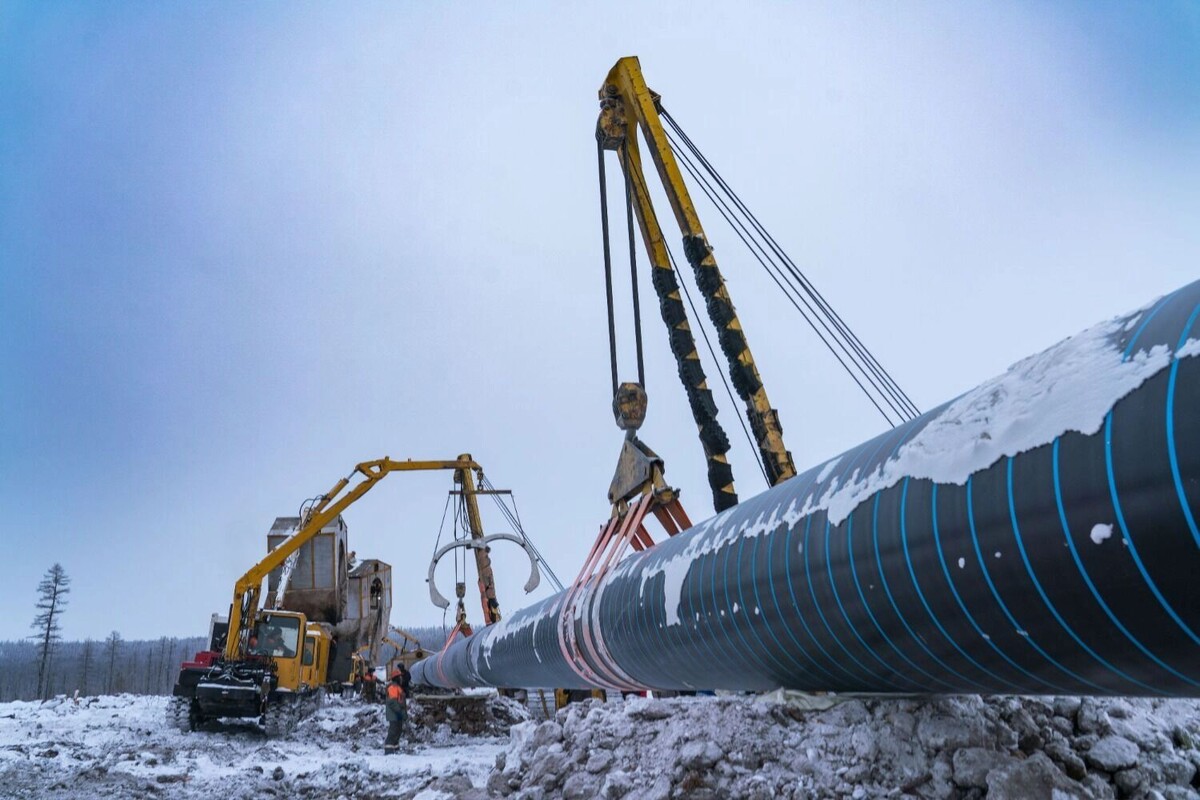
Впрочем, есть и обнадёживающие сигналы. Долговая нагрузка «Газпрома» снизилась с 2,07 до 1,81, а свободный денежный поток вырос в 2,2 раза, достигнув рекордных 634 млрд рублей. Это теоретически создаёт предпосылки для возвращения к дивидендным выплатам в следующем году. Однако на горизонте маячит новый масштабный проект — строительство экспортного газопровода «Сила Байкала» в Китай, который потребует колоссальных вложений и может вновь отсрочить выплаты.
Крупные инфраструктурные проекты традиционно становятся приоритетом для госкомпаний, отодвигая интересы миноритарных акционеров на второй план. И в этом смысле «Газпром» остаётся заложником собственной стратегической роли.
НОВАТЭК: миллиарды для избранных
Ситуация с НОВАТЭКом ещё более показательна с точки зрения концентрации капитала. Компания выплатит 108 млрд рублей, но распределение этих средств вызывает вопросы. «Газпром», владеющий 9,99% акций, получит относительно скромные 10,78 млрд рублей. А вот основные бенефициары — частные лица, чьи имена хорошо известны.
Леониду Михельсону принадлежит 24,8% компании, что обеспечит ему личные дивиденды в размере 26,784 млрд рублей. Геннадий Тимченко контролирует 23,5% акций и получит 25,38 млрд рублей. Таким образом, два человека аккумулируют почти половину всех дивидендных выплат НОВАТЭКа.
Отдельного внимания заслуживает ситуация с французской TotalEnergies, которой формально принадлежит 19,4% акций. Из-за санкционных ограничений европейский акционер не может получить причитающиеся ему средства, поэтому деньги остаются на счетах НОВАТЭКа. Фактически это беспроцентный кредит от иностранного инвестора российской компании.
Оставшиеся 22,4% акций находятся в свободном обращении, и частные инвесторы разделят между собой 24,2 млрд рублей. Это, пожалуй, единственная часть дивидендного потока НОВАТЭКа, которая действительно доходит до широкого круга лиц.
«Татнефть»: образец социальной ответственности?
На фоне «Газпром нефти» и НОВАТЭКа «Татнефть» выглядит едва ли не образцом корпоративного управления. Компания выплатит 76 млрд рублей, при этом 34% акций находятся под контролем Республики Татарстан. Это означает, что региональный бюджет получит 25,84 млрд рублей — сумму, сопоставимую с годовым финансированием крупных социальных программ.
Более половины акций «Татнефти» — 54% — находятся в свободном обращении. Это значит, что частные инвесторы могут претендовать на 41,04 млрд рублей. Пожалуй, именно «Татнефть» в наибольшей степени соответствует классической модели публичной компании, где дивиденды действительно работают на широкий круг акционеров.
Такая структура собственности исторически сложилась в Татарстане, где республиканские власти всегда стремились сохранить баланс между государственным контролем и рыночной ликвидностью. И этот подход, судя по цифрам, приносит свои плоды: компания стабильно платит дивиденды, а регион получает надёжный источник пополнения бюджета.
Мировой контекст: кто платит больше всех
Рост дивидендов в 2026 году — это не только российская история. Блокада стран Персидского залива позволила западным мейджорам существенно улучшить финансовые показатели. Абсолютным лидером стала ExxonMobil, выплатившая акционерам $8,6 млрд по итогам первых двух кварталов, что по текущему курсу эквивалентно 744,67 млрд рублей. Chevron перечислил $6,6 млрд, а Shell — около $6 млрд.
Однако между российской и западной моделями существует фундаментальное различие. У большинства западных корпораций нет одного доминирующего акционера. Акции распределены между крупными инвестиционными фондами — BlackRock, Vanguard, State Street и другими, которые, в свою очередь, принадлежат миллионам частных инвесторов по всему миру. Для таких компаний регулярная выплата дивидендов — это не просто жест доброй воли, а ключевой инструмент поддержания инвестиционной привлекательности и капитализации.
Российские компании в этом смысле гораздо более гибкие. Крупные акционеры могут в любой момент принять решение о сокращении выплат или полном отказе от дивидендов, если сочтут это необходимым для развития бизнеса. С одной стороны, это позволяет направлять средства на стратегические проекты, не оглядываясь на миноритариев. С другой — делает частные инвестиции в такие компании менее предсказуемыми.
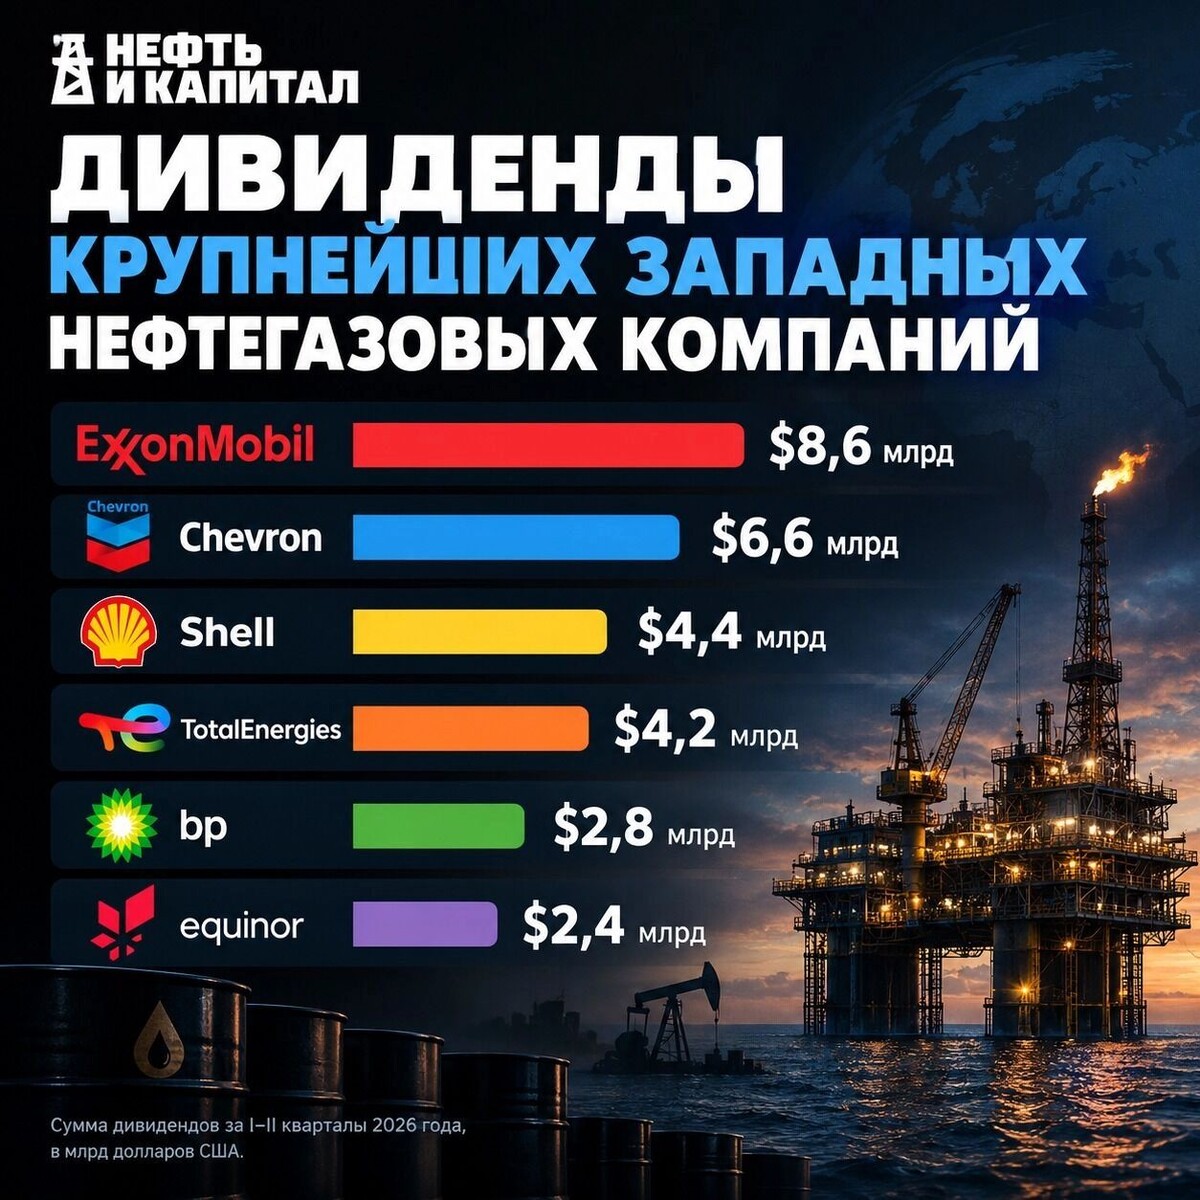
Для западных корпораций ежеквартальная выплата дивидендов — это часть долгосрочной стратегии, от которой они не могут отказаться без серьёзных репутационных потерь. Российский же рынок до сих пор живёт по другим правилам, где интересы мажоритариев часто превалируют над ожиданиями остальных акционеров.
Подводя итог, можно сказать, что дивидендный сезон 2026 года наглядно демонстрирует: за красивыми цифрами стоит сложная система перераспределения, в которой выигрывают прежде всего те, кто уже обладает значительными пакетами акций. Частному инвестору остаётся довольствоваться крохами с барского стола, если только он не вложился в компанию с действительно диверсифицированной структурой собственности, как «Татнефть». И это, пожалуй, главный урок, который стоит извлечь из анализа текущей ситуации.