

Очередное продление валютных ограничений заставляет задуматься о том, насколько свободно мы можем распоряжаться собственными сбережениями. Когда речь заходит о долларах и евро на банковских счетах, ситуация выглядит не такой однозначной, как могло бы показаться на первый взгляд. Центробанк вновь оставил в силе прежний порядок, и это повод ещё раз внимательно разобраться в деталях.
Мне как человеку, который внимательно следит за финансовой системой, кажется важным разделять два принципиально разных вопроса. Первый — сохранность средств. Второй — возможность получить их именно в той форме, в которой хочется. Путаница между этими понятиями порождает множество мифов и неверных выводов.
Суть очередного продления
Регулятор принял решение сохранить действующие правила ещё на полгода. Теперь ограничительный режим будет действовать как минимум до 9 марта 2027 года. Никаких новых запретов не появилось: продлены именно те условия, которые уже работали раньше.
Причина такого шага остаётся неизменной с весны 2022 года. Санкционное давление не позволяет российским банкам свободно пополнять запасы наличной валюты западных стран. Соответственно, финансовые организации вынуждены работать в условиях ограниченного доступа к физическим долларам и евро.
Важно понимать: система не ужесточилась, но и не смягчилась. Для тех, кто держит валюту на счетах, это означает сохранение прежнего статус-кво ещё на несколько месяцев.
Как работает лимит на снятие
Ключевая дата для расчёта доступной суммы — 9 марта 2022 года. Именно остаток средств на валютных счетах в конкретном банке на этот день определяет, сколько наличной валюты человек может получить сегодня.
Максимально возможная сумма ограничена десятью тысячами долларов или эквивалентом в евро. Если на указанную дату у клиента лежало меньше, он сможет снять только фактический остаток. Если больше — всё равно не более десяти тысяч.
Существует и ещё одно условие: воспользоваться правом на получение наличных можно только один раз. Если человек уже выбрал положенный лимит ранее, повторно получить валюту в кассе по этому механизму не выйдет.
Что происходит с суммой сверх лимита
Деньги, превышающие разрешённый порог, не исчезают и не блокируются. Они продолжают лежать на счёте, оставаясь доступными для безналичных операций. Однако получить их наличными долларами или евро не получится.
В такой ситуации банк может выдать средства в рублях. И здесь появляется важный нюанс, связанный с курсом конвертации. Если валюта поступила на счёт до 9 сентября 2022 года, рублёвая сумма при выдаче не может быть меньше той, что рассчитана по официальному курсу Банка России на день выплаты.
Если же средства зачислены после этой даты, применяется курс конкретного банка на момент выдачи. Разница может оказаться существенной, поскольку курс финансовой организации иногда заметно отличается от официального.
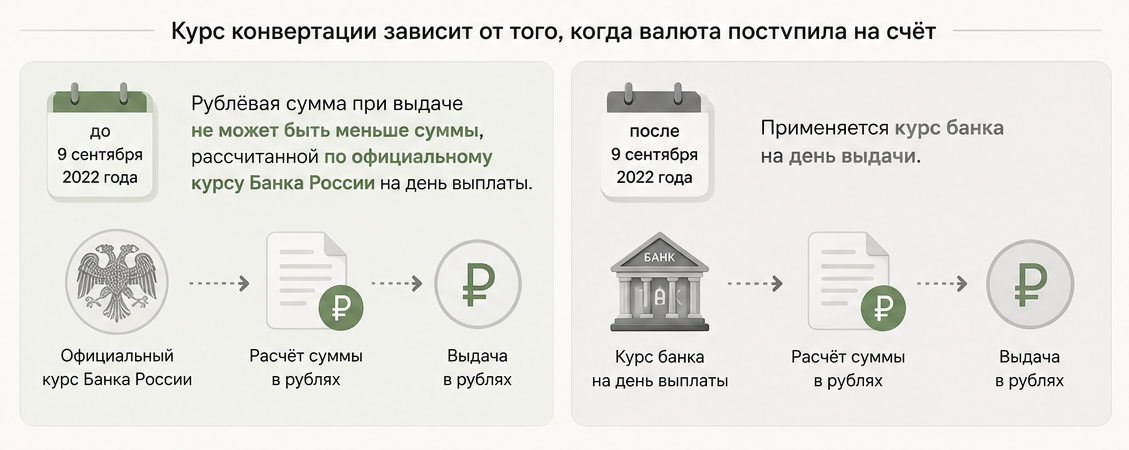
Этот момент заслуживает особого внимания. Прежде чем принимать решение о снятии крупной суммы в рублях, стоит уточнить, по какому именно курсу будет произведена конвертация. Иногда ожидания и реальность расходятся довольно сильно.
Особенности для новых валютных счетов
Ситуация с недавно открытыми счетами выглядит иначе. Если валютный счёт появился после 9 сентября 2022 года, рассчитывать на получение наличных долларов или евро по описанному выше механизму не приходится.
Представим типичный сценарий: человек открывает валютный счёт в 2025 или 2026 году, покупает несколько тысяч долларов и хочет забрать их в кассе. По действующим правилам банк выдаст эти средства в рублях по собственному курсу на день обращения. Получить именно купленные доллары наличными не получится.
Я считаю, что это ключевой момент, который нужно осознавать до покупки валюты на банковский счёт. Безналичная валюта сегодня — это не то же самое, что наличные доллары в кошельке. Это разные инструменты с разной степенью ликвидности и доступности.
Покупка наличной валюты в кассе
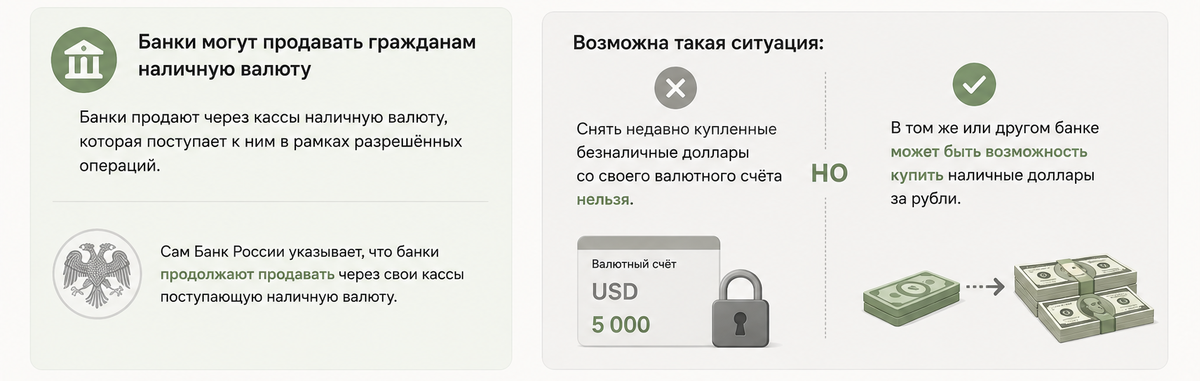
Ограничение на снятие валюты со счёта не означает полного запрета на приобретение наличных долларов или евро. Банки по-прежнему могут продавать гражданам ту наличную валюту, которая поступает к ним в рамках разрешённых операций.
Это создаёт несколько парадоксальную ситуацию. С одной стороны, снять недавно купленные безналичные доллары со своего валютного счёта нельзя. С другой — в том же или другом банке может быть возможность купить наличные доллары за рубли.
Разумеется, всё зависит от наличия валюты в конкретной кассе и от установленного банком курса. В разных отделениях даже одного банка ситуация может отличаться. Поэтому тем, кому нужна именно наличная валюта, стоит заранее уточнять наличие и условия.
На практике это означает, что наличные доллары и евро не исчезли из оборота полностью. Просто доступ к ним стал более ограниченным и зависит от множества факторов, которые сложно предугадать заранее.
Комиссии и конвертация
Хорошая новость заключается в том, что банкам запрещено брать комиссию с физических лиц за выдачу разрешённой наличной иностранной валюты со счетов и вкладов. Этот запрет продлён одновременно с основными ограничениями и будет действовать до той же даты.
Кроме того, банк не вправе взимать плату за конвертацию иностранной валюты в доллары или евро, если она проводится именно для последующей разрешённой выдачи наличных. Это защищает клиентов от дополнительных скрытых расходов.
Однако стоит помнить, что речь идёт только о тех случаях, когда выдача наличной валюты разрешена действующими правилами. Если человек снимает средства в рублях сверх установленного лимита, применяются обычные условия банка.
Почему ограничения сохраняются
Официальная позиция регулятора остаётся неизменной: санкционные ограничения мешают российским финансовым организациям приобретать наличную валюту западных стран. Пока этот фактор сохраняется, полностью отменить действующий режим не представляется возможным.
Впервые подобные меры появились в марте 2022 года. С тех пор Центробанк несколько раз продлевал их на очередные полгода. Предыдущий срок должен был истечь 9 сентября 2026 года, теперь он сдвинут до 9 марта 2027 года.
Прошло уже более четырёх лет с момента введения первых ограничений. За это время многие привыкли к новым условиям, однако вопрос о полной отмене пока даже не поднимается на официальном уровне.
Опасны ли валютные счета
Здесь важно избегать излишней драматизации. Ограничение касается исключительно получения валюты в наличной форме. Сами средства граждан в долларах и евро на банковских счетах и вкладах остаются сохранными.
Человек по-прежнему может хранить валюту на счёте, конвертировать её в рубли или другую валюту, совершать безналичные переводы в рамках действующих правил. Ограничено именно получение наличных долларов или евро.
Поэтому утверждение о том, что регулятор запретил снимать собственные деньги, было бы некорректным. Речь идёт о более узком ограничении — на выдачу определённых средств в конкретной форме.
Что делать с валютой на счёте
Ответ на этот вопрос зависит от целей, ради которых приобреталась валюта. Если доллары или евро рассматриваются как долгосрочная часть сбережений, продление ограничений само по себе не является поводом для срочных действий.
Однако если главная задача — иметь именно наличную валюту, банковский валютный счёт сегодня имеет очевидные ограничения. Недавно купленные безналичные доллары нельзя просто снять в кассе в той же валюте. Это нужно понимать заранее.
Отдельного внимания заслуживает вопрос доходности. Валютные счета и вклады часто предлагают минимальные процентные ставки по сравнению с рублёвыми инструментами. Держать крупную сумму в валюте только ради ожидания роста курса — это, по сути, ставка на изменение валютного курса без дополнительного дохода.
Мой взгляд на ситуацию
Очередное продление ограничений лично для меня стало ещё одним напоминанием о том, что валюту сегодня нужно оценивать не только с точки зрения курса, но и с точки зрения свободы распоряжения. Ликвидность инструмента имеет значение не меньше, чем потенциальная доходность.
Я не считаю разумным полностью отказываться от валютной диверсификации. Рубль может как укрепляться, так и заметно слабеть, поэтому небольшая валютная часть портфеля способна выполнять защитную функцию. Однако держать крупную сумму просто в безналичных долларах или евро на банковском счёте мне кажется уже не таким очевидным решением.
Такая валюта практически не приносит дохода, а возможности её использования остаются ограниченными. Для себя я бы рассматривал валюту именно как один из элементов диверсификации, а не как основное место для хранения сбережений. Перед покупкой важно заранее понимать, зачем она нужна: для поездок и наличных расходов, защиты от ослабления рубля или как часть инвестиционного портфеля.
В конечном счёте, главный вывод из всей этой истории прост: безналичная валюта на банковском счёте и наличные доллары в руках — это разные вещи с разными свойствами. И выбирать между ними нужно осознанно, исходя из конкретных задач, а не из абстрактных представлений о надёжности.