

Когда речь заходит об инвестициях, большинство из нас интуитивно понимает: класть все яйца в одну корзину — затея сомнительная. Но дальше начинается территория заблуждений. Мне не раз приходилось сталкиваться с убеждением, что покупка нескольких разных облигаций автоматически решает проблему распределения рисков. Звучит вроде бы разумно: вместо одной бумаги в портфеле лежат три, пять, а то и семь выпусков от разных компаний. Однако реальная защита капитала устроена значительно сложнее, чем простое перечисление эмитентов в брокерском отчёте.
Суть диверсификации сводится не к количеству строк в терминале, а к ответу на один неприятный вопрос: сколько денег исчезнет, если одна из компаний перестанет выполнять обязательства? Именно этот сценарий, а не красивая таблица с десятком тикеров, определяет, насколько устойчив портфель на самом деле.
Почему три бумаги создают лишь видимость защиты
Типичная картина, которую я наблюдаю постоянно: человек открывает список облигаций, сортирует его по доходности и выбирает несколько верхних позиций. У каждой бумаги есть кредитный рейтинг, привлекательный купон и понятный срок погашения. По отдельности все они выглядят вполне достойно. Но когда эти выпуски оказываются в одном портфеле, возникает опасная иллюзия — кажется, что раз эмитентов несколько, значит, риски автоматически размазаны тонким слоем и больше не представляют угрозы.
На деле же три высокодоходные облигации, отобранные по одному и тому же принципу «где платят больше», часто оказываются тремя гранями одного и того же риска. Они могут принадлежать компаниям из смежных отраслей, зависеть от одинаковых макроэкономических факторов или иметь схожую структуру долга. Разные названия на обложке не гарантируют, что внутри не спрятан один и тот же механизм уязвимости.
Арифметика потерь: что происходит при дефолте одного эмитента
Чтобы понять масштаб проблемы, достаточно простого расчёта. Представим портфель на три миллиона рублей и сравним два подхода к его наполнению.
В первом случае инвестор покупает три выпуска, распределяя сумму поровну — по миллиону на каждую бумагу. Если один из эмитентов объявляет дефолт, а держатели облигаций оказываются в очереди кредиторов без гарантии возврата средств, портфель мгновенно теряет до трети своей стоимости. Это не временная просадка, которую можно переждать или компенсировать новыми купонами за год-два. Это прямое уничтожение капитала, восстановить который будет крайне сложно.
Во втором случае те же три миллиона распределяются между десятью эмитентами — по триста тысяч на каждого. Дефолт одной компании ударит по портфелю уже не на тридцать три процента, а лишь на десять. Потеря всё ещё неприятна, но она управляема: оставшиеся девять позиций продолжают работать, генерировать купонный доход и постепенно закрывать образовавшуюся брешь.
Здесь нет сложных финансовых моделей или продвинутой статистики. Всё решает простая арифметика доли: вес каждой позиции умножается на вероятность того, что именно с этой бумагой случится неприятность. Чем больше доля одного эмитента, тем сильнее весь портфель зависит от здоровья одной конкретной компании.
Когда количество бумаг не спасает
Однако наивно полагать, что достаточно механически увеличить число позиций до десяти или пятнадцати — и проблема решена. Здесь скрывается вторая, менее очевидная ловушка. Десять облигаций действительно защищают капитал только при одном условии: проблемы одного эмитента должны быть статистически независимы от проблем остальных девяти. А это условие выполняется далеко не всегда.
Представьте, что из десяти бумаг шесть принадлежат компаниям одной отрасли — например, все они так или иначе связаны со строительством или логистикой. Отраслевой шок в виде резкого роста издержек, ужесточения регулирования или падения спроса способен задеть всех шестерых одновременно. В такой ситуации портфель несёт не шесть независимых рисков, а один большой, просто разложенный по разным счетам. То же самое касается эмитентов, которые формально являются разными юридическими лицами, но входят в один холдинг или группу компаний: проблемы у материнской структуры почти неизбежно транслируются на дочерние предприятия.
Подлинная диверсификация — это не только разные названия в брокерском приложении. Это разные отрасли, независимые материнские структуры и, в идеале, разный уровень кредитного качества. Только тогда дефолт одного эмитента остаётся локальным событием, а не запускает цепную реакцию по всему портфелю.
Ориентиры по количеству эмитентов
Универсальной цифры, подходящей всем без исключения, не существует. Но на практике при сборке портфеля из корпоративных облигаций я опираюсь на несколько рабочих ориентиров, которые помогают удержать риски в разумных границах.
Если портфель состоит из высокодоходных бумаг, эмитентов должно быть не меньше восьми-десяти. В противном случае доля одной компании становится слишком заметной, и весь портфель начинает зависеть от её судьбы. На одного эмитента не стоит отводить больше десяти-пятнадцати процентов капитала, какой бы привлекательной ни казалась бумага. Отраслевой лимит — ещё один важный параметр: не более четверти или трети портфеля на один сектор, чтобы отраслевой кризис не обрушил половину позиций разом.
Отдельное правило касается кредитного качества. Чем ниже рейтинг и выше доходность, тем больше эмитентов требуется для того же уровня устойчивости. У высокодоходных бумаг вероятность проблем у отдельной компании объективно выше, поэтому портфелю нужно больше «независимых попыток», чтобы средний результат не определялся одной неудачной покупкой. Для портфеля из надёжных государственных облигаций или бумаг первого эшелона планка может быть ниже — там риск дефолта исчезающе мал, и диверсификация нужна скорее по срокам погашения, чем по числу имён.
Практическая сторона вопроса
Проблема в том, что вручную удержать все эти условия одновременно — задача не из лёгких. Недостаточно просто найти десять бумаг с хорошей доходностью. Нужно проверить каждую пару на пересечение по отрасли, выяснить, не являются ли эмитенты «дочками» одной группы, и подобрать веса так, чтобы никто не вышел за установленный лимит. На рынке, где обращаются сотни выпусков, такая сверка занимает часы кропотливой работы.
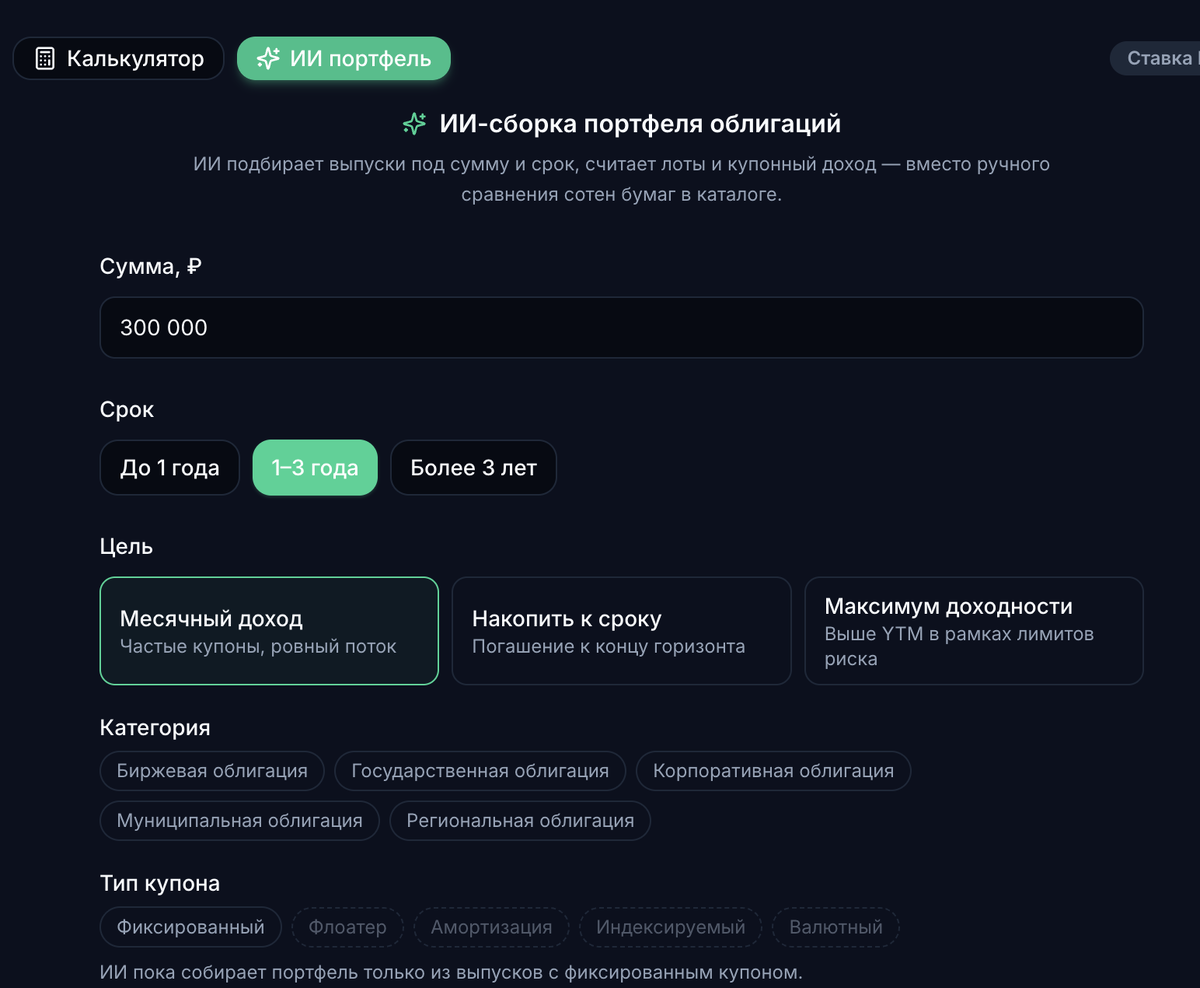
Я для этих целей использую автоматизированную сборку портфеля — инструмент, который сам учитывает заданные параметры: сумму, желаемое количество эмитентов или максимальную долю одного, диапазон доходности и рейтинга, горизонт по срокам. На выходе получается набор бумаг, который уже соответствует ограничениям по эмитентам и отраслям, а не просто отсортирован по размеру купона. Важно понимать: это не готовая рекомендация «купите именно эти бумаги», а подбор по условиям, которые определяет сам инвестор. Финальное решение по каждой позиции всегда остаётся за человеком.
Главный вывод
Три бумаги в портфеле — это не диверсификация, а её имитация, если все три несут по сути один и тот же риск. Число, которое действительно защищает капитал, определяется не количеством тикеров, а двумя вещами: сколько вы теряете при худшем сценарии с одной позицией и насколько независимы риски разных позиций друг от друга. Когда смотришь на портфель через эту призму, нужное количество эмитентов и предельная доля каждого перестают быть абстрактными рекомендациями. Они превращаются в конкретные цифры, которые можно посчитать заранее — а не после того, как один из эмитентов оказался в новостях.
Диверсификация снижает влияние проблем одного эмитента на портфель, но не устраняет риск полностью и не гарантирует сохранность капитала или доходность. Любые расчёты и подборы — это лишь инструменты, которые помогают принимать более осознанные решения, но ответственность за каждое из них всегда лежит на самом инвесторе.