

Ситуация, знакомая многим начинающим инвесторам: в портфель добавляются облигации федерального займа, а уже через неделю экран брокерского приложения окрашивается в красный цвет. Минус пять, минус восемь процентов — и вот уже кажется, что государственные бумаги оказались вовсе не таким надёжным инструментом, как рассказывали. На самом деле проблема не в надёжности эмитента, а в непонимании того, что под одной аббревиатурой скрываются инструменты с совершенно разной механикой работы.
Мне не раз приходилось объяснять знакомым, почему их портфель просел, хотя они покупали «самые безопасные бумаги». Разгадка проста: они приобрели не тот тип облигаций под свой горизонт планирования. Держать длинные бумаги с фиксированным купоном, когда деньги могут понадобиться через год — это гарантированный путь к разочарованию.
Три разных инструмента под одной вывеской
Главное заблуждение состоит в том, что ОФЗ воспринимаются как единый продукт, нечто вроде банковского вклада с чуть более интересной доходностью. На деле это семейство из трёх принципиально разных бумаг, каждая из которых решает свою задачу. Ошибка в выборе типа облигации оборачивается либо потерей потенциальной прибыли, либо неприятной просадкой в тот момент, когда средства нужно изымать.
Универсального «лучшего» выпуска не существует. Есть лишь правильное соответствие между характеристиками бумаги и сроком, на который вы готовы расстаться с деньгами. Поэтому прежде чем нажимать кнопку «купить», стоит разобраться, кто есть кто в мире государственных облигаций.
ОФЗ с постоянным доходом: фиксация ставки с ценовыми качелями
Классические облигации с фиксированным купоном — это, пожалуй, самый понятный, но при этом и самый волатильный инструмент. Вы покупаете бумагу, скажем, с доходностью к погашению 15 процентов годовых, и если спокойно держите её до конца срока, то именно столько и получаете. Никаких сюрпризов: купоны капают регулярно, номинал возвращается в дату погашения.
Но стоит выйти на вторичный рынок, как начинается самое интересное. Цена такой облигации чутко реагирует на изменение ключевой ставки Центробанка. Ставка пошла вверх — старые выпуски с более низкими купонами становятся неинтересными, и их цена падает. Ставка снизилась — ваши бумаги с прежним высоким купоном превращаются в дефицитный товар, и цена растёт.
Представьте: вы купили выпуск под 12 процентов, а через полгода ЦБ поднял ставку до 16. Новые размещения предлагают инвесторам уже 16 процентов, и чтобы продать вашу бумагу, придётся делать скидку. В этом и кроется причина «красного» портфеля у тех, кто не планировал держать бумагу до погашения.
Длинные выпуски с постоянным купоном — выбор тех, кто готов зафиксировать текущую высокую доходность на годы вперёд. Если через несколько лет ставки в экономике пойдут вниз, такая бумага не только продолжит платить щедрые купоны, но и существенно вырастет в цене, что даст дополнительную прибыль при продаже.
Флоатеры: спокойствие в эпоху неопределённости
Облигации с переменным купоном выглядят гораздо скучнее своих «фиксированных» собратьев, но именно эта скучность и является их главным достоинством. Купон таких бумаг привязан к ставке RUONIA, которая практически зеркалит ключевую ставку Центробанка, плюс небольшая надбавка. Пока ставка держится на уровне 16 процентов, купон составляет примерно 16,15 процента. Подняли ставку до 18 — следующий купон автоматически подстроится.
Ключевая особенность флоатеров в том, что их цена на бирже всегда держится около номинала. Им безразличны манёвры Центробанка, потому что купонный доход оперативно подстраивается под новые реалии. Никаких обвалов при ужесточении денежно-кредитной политики, никакой паники на счёте.
Именно поэтому флоатеры — идеальное решение для коротких денег. Если горизонт планирования составляет год-полтора, или вы находитесь в периоде неопределённости, когда неясно, куда дальше двинется ставка, переменный купон обеспечит спокойствие и предсказуемость.
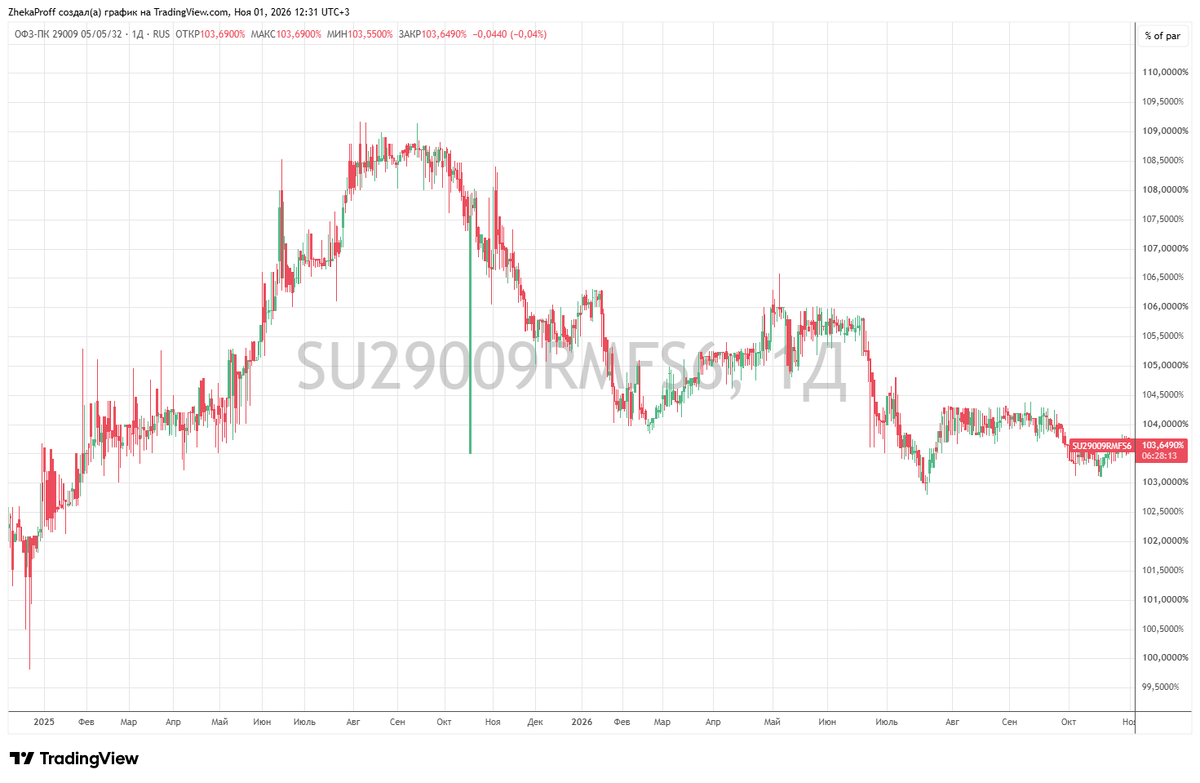
Типичный представитель этого семейства — выпуски с номерами, начинающимися на 29. Они не блещут сверхдоходностью, но свою работу выполняют безупречно: сохраняют капитал и приносят адекватный текущий доход.
Индексируемые выпуски: защита от инфляции на сверхдлинном горизонте
Самый экзотический и редко встречающийся в портфелях новичков тип — облигации с индексируемым номиналом. Их механика элегантна: номинал бумаги ежедневно увеличивается на размер официальной инфляции. Купон, который составляет всего 2,5 процента, начисляется уже на эту выросшую сумму.
Допустим, вы приобрели бумагу с номиналом 1000 рублей. За год инфляция составила 10 процентов, значит номинал вырос до 1100 рублей. Купон в 2,5 процента будет начислен уже на 1100, а при погашении государство вернёт именно увеличенную сумму. Фактически вы получаете официальную инфляцию плюс 2,5 процента сверху.
Эти бумаги созданы для тех, кто думает о пенсии или финансовой независимости через 10–15 лет. Они защищают покупательную способность капитала, но требуют терпения и веры в то, что официальная инфляция будет близка к реальной.
Матрица выбора: какой выпуск под какой срок
Теперь, когда все три героя представлены, пора перейти к практическому применению. Достаньте свой финансовый план и определите, когда именно вам понадобятся вложенные средства. От этого зависит всё.
Для подушки безопасности и крупных покупок в ближайшие 12 месяцев подходят исключительно флоатеры. Рисковать телом облигации на таком коротком промежутке недопустимо: если через восемь месяцев понадобятся деньги, а ставка окажется высокой, фиксированные выпуски будут торговаться с дисконтом, и вы зафиксируете убыток. Переменный купон всегда держится около номинала, поэтому выход из позиции пройдёт безболезненно.
На горизонте от одного до трёх лет разумно собрать комбинацию из половины флоатеров и половины коротких бумаг с постоянным купоном. Такой микс сочетает стабильность переменного дохода с возможностью зафиксировать текущие высокие ставки по выпускам, погашаемым через год-два. Подойдут, например, выпуски с погашением в 2026–2028 годах.
Для длинных целей — пенсии, образования детей, финансовой независимости — имеет смысл основную часть портфеля (около 70 процентов) направить в длинные выпуски с фиксированным купоном, а оставшиеся 30 процентов — в бумаги с индексируемым номиналом. Логика проста: на горизонте 10–15 лет вы фиксируете исторически высокие ставки на весь срок, а индексируемые бумаги добавляют защиту от инфляции. Когда-нибудь ключевая ставка неизбежно снизится, и длинные фиксированные выпуски вырастут в цене на десятки процентов, обеспечив дополнительную прибыль.
Четыре шага перед покупкой
Чтобы не запутаться в биржевом терминале и не нажать не ту кнопку, я выработал для себя простой алгоритм проверки каждой сделки. Первым делом — точная дата, когда понадобятся деньги. Не «когда-нибудь через пару лет», а конкретное число и месяц. Второй шаг — определение типа бумаги по матрице выше. Если до целевой даты меньше двух лет, только флоатеры, без вариантов.
Третий шаг — обязательная проверка доходности к погашению. В приложении брокера эта цифра всегда отображается, и именно она показывает реальную годовую доходность при удержании бумаги до конца срока. У облигаций с фиксированным купоном и индексируемым номиналом цена может отклоняться от номинала, поэтому ориентироваться нужно на доходность к погашению, а не на размер купона.
Четвёртый шаг — проверка накопленного купонного дохода. При покупке вы платите продавцу часть купона, которая накопилась с момента последней выплаты. Эта сумма вернётся вам с первым же купоном, поэтому не стоит пугаться, если с брокерского счёта списали чуть больше ожидаемого.
Три правила, которые уберегут от ошибок
Первое и самое важное: никогда не покупайте длинные облигации с постоянным купоном, если есть хоть малейшая вероятность, что деньги понадобятся раньше срока. Продажа такой бумаги на вторичном рынке при выросшей ставке обернётся убытком, который мог бы быть предотвращён правильным выбором инструмента.
Второе правило: не гонитесь за самым большим купоном в рублях. Новички часто выбирают выпуск с самой привлекательной суммой выплаты, не понимая, что реальная доходность может быть ниже из-за цены покупки. Единственная цифра, которая имеет значение, — эффективная доходность к погашению.
Третье правило: не паникуйте при виде красного портфеля. Если вы купили длинные бумаги с фиксированным купоном и ЦБ поднял ставку, цена на бирже действительно упадёт. Но это не убыток, пока вы не продали бумагу. Держите её до погашения — и государство вернёт номинал в полном объёме, а все купоны будут выплачены по изначальным условиям. Математика здесь неумолима и работает в пользу терпеливых.
Облигации федерального займа — надёжный инструмент, но только при условии, что тип бумаги соответствует вашему горизонту планирования. Разобравшись в трёх видах ОФЗ и применяя простую матрицу выбора, можно собирать портфель, который не будет преподносить неприятных сюрпризов.