

Инвестиционные предпочтения в России часто сводятся к извечному спору: квадратные метры или долговые бумаги. Оба варианта имеют армии преданных сторонников, и у каждого подхода находятся весомые аргументы. Однако если отбросить эмоциональную привязанность к бетону и посмотреть на сухие цифры, картина складывается довольно любопытная. Попробуем разобраться, что способно принести больше пользы капиталу в ближайшие десять лет.
Сравнивать эти инструменты напрямую не совсем корректно, ведь у них принципиально разная природа. Облигации — это способ зафиксировать доходность и получать предсказуемый денежный поток. Недвижимость требует активного участия: поиск арендаторов, решение бытовых вопросов, периодические вложения в содержание объекта. Тем не менее именно эти два направления чаще всего рассматриваются как альтернатива банковскому депозиту.
Государственные и корпоративные бонды: что предлагает долговой рынок
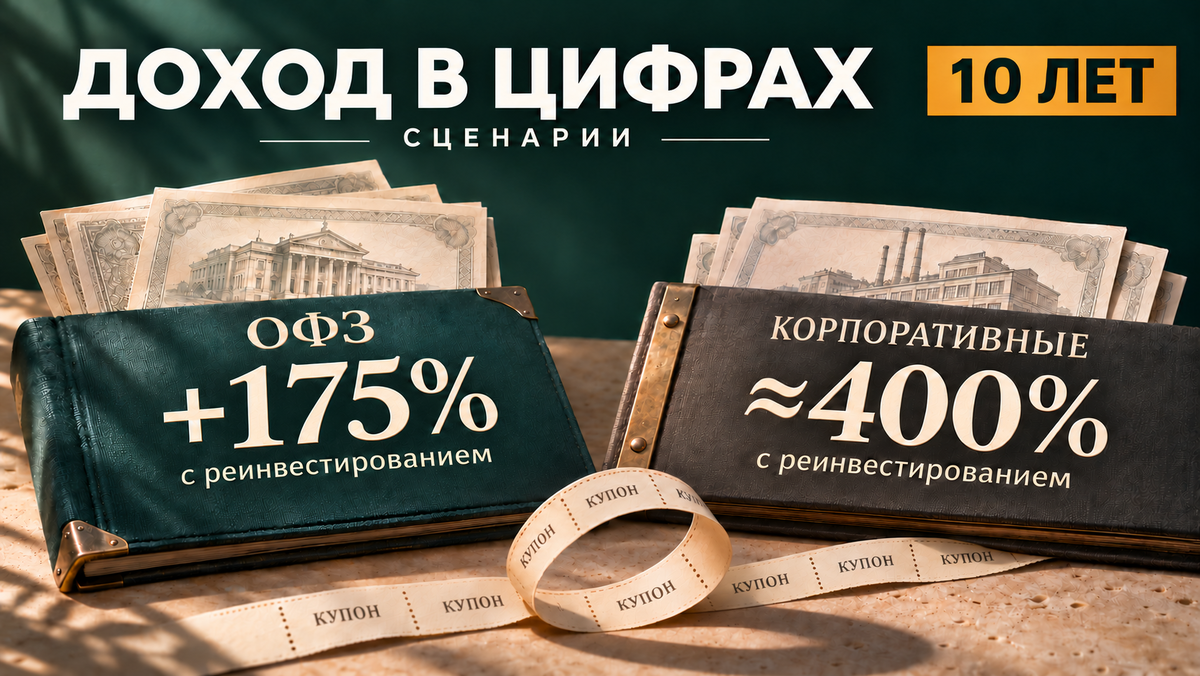
Начнём с самого консервативного сегмента — облигаций федерального займа. На десятилетнем горизонте имеет смысл присмотреться к выпускам с погашением в 2036 году. Один из таких инструментов сегодня торгуется с доходностью к погашению около 16,8%. Столь привлекательный уровень стал следствием массированных распродаж российского госдолга, которые наблюдались в последние месяцы. Рынок закладывает более жёсткий сценарий денежно-кредитной политики, чем предполагалось ранее, и это открывает окно возможностей для тех, кто готов зафиксировать высокую ставку надолго.
Если реинвестировать купонные выплаты при текущем номинале, совокупный результат за десять лет может достигнуть 175%. Стоит оговориться: номинал способен измениться как в сторону роста, так и снижения, поэтому фактический итог будет зависеть от рыночной конъюнктуры в моменты реинвестирования.
С корпоративными бумагами расчёты сложнее. Взять, к примеру, облигации «Атомэнергопрома» с купоном около 16% — они действительно существуют на рынке, но погашаются значительно раньше десятилетнего срока. Предугадать, какие ставки будут через три-пять лет, практически невозможно. Если допустить гипотетический сценарий, при котором инвестору удастся зафиксировать 16% годовых на все десять лет, совокупная доходность с учётом реинвестирования составила бы 480%. Но это оптимистичная оценка. Более реалистичный показатель — около 400%, поскольку ставки, вероятно, начнут постепенно снижаться хотя бы в краткосрочной перспективе. Плюс нельзя сбрасывать со счетов более высокий кредитный риск эмитентов по сравнению с государством.
Ориентироваться всё же разумнее на ОФЗ как на эталон безрисковой доходности. Грубый подсчёт даёт 371% совокупного результата с учётом реинвестирования, но для честности стоит урезать эту цифру до 300%: не всегда получится покупать бумаги по номиналу в 80%, ведь ставки будут меняться, а вместе с ними и цены на долговом рынке.
Квадратные метры: стабильность или иллюзия надёжности
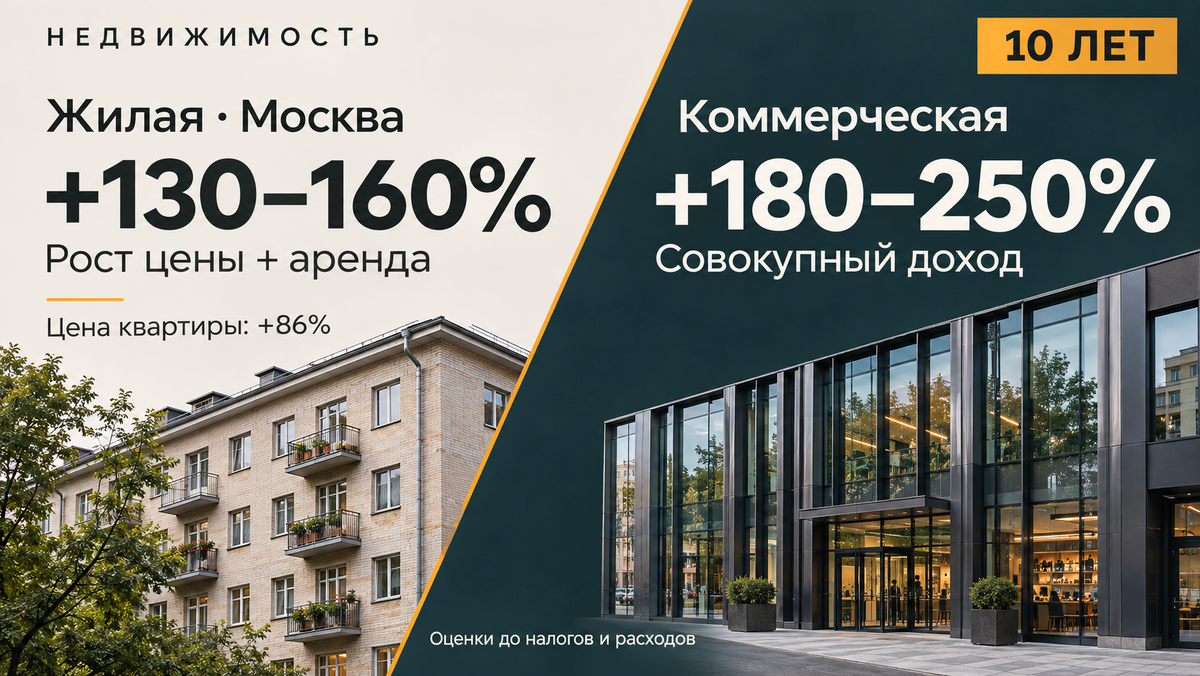
Теперь обратимся к рынку жилой недвижимости столицы. Именно московские квартиры чаще всего рассматриваются как объект для вложений с последующей сдачей. За предшествующие десять лет средняя цена однокомнатной квартиры, по данным аналитических агентств, увеличилась на 86%. Важно понимать, что в эту статистику вошёл период аномального роста после 2020 года, когда государство активно поддерживало спрос льготными ипотечными программами.
Доход от аренды добавляет ещё 40-70% в зависимости от методики подсчёта. Итоговый результат — 130-160% за десятилетие. И это без учёта налогов, расходов на ремонт, простоев между арендаторами и рисков, связанных с недобросовестными съёмщиками. Каждый из этих факторов способен существенно сократить реальную прибыль.
Коммерческая недвижимость демонстрирует более впечатляющие цифры: 12-14% годовых в среднем, что даёт 180-250% совокупной доходности за десять лет. Но здесь кроется важный нюанс — бурный рост этого сегмента в 2024 году, когда цены подскочили практически на 50%, во многом и обеспечил столь привлекательную статистику. Сейчас рынок коммерческих объектов находится в перегретом состоянии, и рассчитывать на повторение подобного ралли было бы опрометчиво.
Сравнение стратегий и личный взгляд
Ключевое различие в оценке двух инструментов заключается в том, что по облигациям мы можем строить прогнозы на будущее с достаточной степенью уверенности, а по недвижимости вынуждены опираться на прошлые результаты. Фиксируя ставку 16,8% по ОФЗ до погашения, инвестор точно знает, что получит 175% совокупной доходности при условии реинвестирования. С жильём такой определённости нет.
Даже оптимистичные прогнозы аналитических агентств предполагают рост цен на жильё на уровне 8% в год в ближайшие пять лет. Аренда добавит ещё 3-4% сверху после вычета налогов и эксплуатационных расходов. Но даже при таком раскладе облигации федерального займа остаются более выгодным вложением. Мне сложно представить сценарий, при котором недвижимость обгонит долговой рынок на десятилетнем горизонте, учитывая текущий уровень ставок.
Некоторые эксперты любят рассуждать о недвижимости как о способе защиты капитала от инфляции и девальвации. Звучит убедительно, но если копнуть глубже, ОФЗ даже в худшем сценарии выглядят надёжнее и не требуют постоянного управления. А ведь мы рассмотрели только государственные бумаги. Надёжные корпоративные облигации с высокими кредитными рейтингами способны принести более 200% за десять лет при определённых рыночных условиях.
Если присутствует страх перед ослаблением рубля, разумнее обратить внимание на валютные облигации, а не вкладываться в перегретый рынок недвижимости. Лично я придерживаюсь именно такой стратегии: долговые инструменты с фиксированной доходностью дают больше спокойствия и предсказуемости, чем необходимость управлять физическим активом в условиях неопределённости.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.