

Рынок акций способен преподносить сюрпризы даже тем, кто внимательно следит за новостями. После завершения промежуточных выборов в США первая торговая сессия завершилась уверенным подъёмом, и многим казалось, что инвесторы получили определённость, которой им не хватало. Однако уже на следующий день настроение резко изменилось, а основной удар пришёлся по компаниям, связанным с искусственным интеллектом. Распродажа оказалась настолько масштабной, что заставила задуматься о реальной цене обещаний, которые звучали в ходе избирательной кампании.
События 5 ноября 2026 года стали наглядной иллюстрацией того, как быстро рынок пересматривает ожидания. Технологический сектор, ещё недавно воспринимавшийся как главный двигатель роста, столкнулся с волной сомнений. Речь шла не о сиюминутных проблемах конкретных компаний, а о перспективах целой отрасли, которая строила планы на быстрое расширение инфраструктуры. Ограничения, обещанные политиками, могли затронуть именно те проекты, от которых зависели будущие доходы и закупки оборудования.
Хроника резкого разворота на бирже
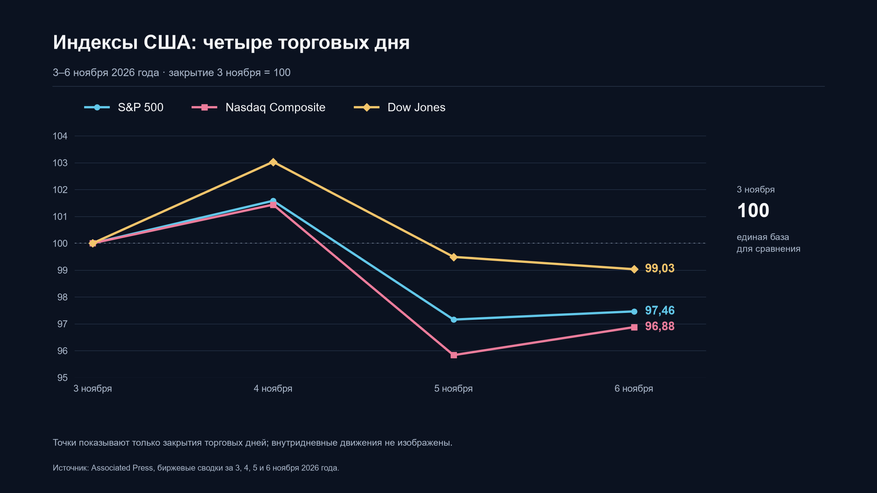
Среда, 4 ноября, завершилась на оптимистичной ноте. Индекс S&P 500 прибавил около 1,6%, а Nasdaq Composite вырос на 1,4%. Эти показатели отражают движение широких групп акций, поэтому их динамика позволяет судить об общем настрое участников торгов. Казалось, что рынок воспринял итоги выборов как сигнал к продолжению роста. Но уже на следующий день картина полностью изменилась.
Четверг, 5 ноября, запомнился падением по всем фронтам. S&P 500 потерял 4,4%, Nasdaq Composite рухнул на 5,5%, а Dow Jones опустился на 3,4%. Особенно болезненным оказалось снижение для производителей полупроводников. Отраслевой индекс Philadelphia Semiconductor, известный также как SOX, обвалился примерно на 12%. Акции Nvidia подешевели приблизительно на 9%, а бумаги Micron потеряли около 17%. Все одиннадцать секторов S&P 500 оказались в минусе, но именно технологические компании возглавили список пострадавших.
Участники рынка объясняли происходящее просто: победа политиков, выступавших за ограничения для дата-центров, усилила тревогу по поводу дальнейшего расширения ИИ-инфраструктуры. Если новые вычислительные площадки будут строиться медленнее, облачным провайдерам придётся пересматривать сроки запуска услуг, а поставщикам оборудования — корректировать прогнозы по заказам. Инвесторы начали закладывать этот риск в цены акций, не дожидаясь официальных заявлений компаний.
В пятницу, 6 ноября, рынок предпринял попытку восстановления. S&P 500 вырос на 0,3%, а Nasdaq Composite прибавил 1,1%, вернув лишь небольшую часть потерь. К 7 ноября сложилась следующая последовательность: сначала послевыборный рост, затем резкая распродажа и частичный отскок. По трём сессиям ещё невозможно определить, насколько продолжительным окажется снижение. Однако масштаб произошедшего уже заставил многих задуматься о хрупкости ожиданий, на которых держался технологический оптимизм.
Что на самом деле означает потеря трёх триллионов
Цифра, прозвучавшая в отчётах, впечатляет: за один день капитализация компаний из S&P Composite 1500 уменьшилась примерно на 3,2 триллиона долларов. Этот индекс включает крупные, средние и небольшие американские компании и охватывает около 90% капитализации всего фондового рынка США. Но важно понимать, что именно стоит за этим показателем.
Капитализация — это стоимость всех выпущенных акций компании по текущей биржевой цене. Если выпущен миллиард акций и каждая стоит сто долларов, компания оценивается в сто миллиардов. При снижении цены до девяноста долларов капитализация становится равной девяноста миллиардам. Для такой переоценки не требуется, чтобы все акции сменили владельца: достаточно изменения цены, по которой проходят сделки.
Поэтому цифра 3,2 триллиона описывает снижение рыночной стоимости, а не сумму денег, списанных со счетов предприятий. Заводы, серверные центры и денежные резервы компаний за один день могли почти не измениться. Но принадлежащие акционерам бумаги стали дешевле, и продать их по прежней цене уже не получится. Потери владельцев акций при этом вполне ощутимы. Просто их следует отличать от убытка самого бизнеса: падение котировки не означает, что компания за тот же день потратила больше, чем заработала. Она может отчитаться о большой прибыли, а её акции всё равно подешевеют, если инвесторы ожидали ещё лучших результатов в будущем.
Политические обещания и их влияние на дата-центры
В Техасе на выборах губернатора победила демократ Джина Инохоса. Во время кампании она обещала приостановить согласование дата-центров до принятия законов, защищающих интересы жителей. Среди её требований были защита водоснабжения, участие местных сообществ в обсуждении проектов и оплата развития электросетей самими компаниями. Эти заявления прозвучали в штате, где строительство вычислительных центров шло особенно активно.
Ограничения начали вводить ещё до выборов. 21 сентября губернатор-республиканец Грег Эбботт поручил экологическому ведомству Техаса остановить выдачу разрешений дата-центрам до завершения проверки, которую проводил оператор энергосистемы ERCOT. Другие ведомства тоже должны были дождаться необходимых сведений. Проверяющие собирали информацию о потреблении электричества и воды и о влиянии новых объектов на местную инфраструктуру.
Разница заключалась в том, что должно произойти для возобновления согласований. Эбботт связал паузу с окончанием проверки, Инохоса — с принятием новых законов. Для владельцев будущих дата-центров это риск более долгого ожидания и дополнительных расходов. Обсуждаемые ограничения касаются согласования проектов. Они не означают, что действующие дата-центры должны остановить работу.
Для инвестора важны даже возможные задержки. Если доход от новой площадки ожидался через год, а теперь её запуск может сдвинуться, прежний расчёт окупаемости приходится пересматривать. Часть расходов уже могла возникнуть, а выручка отложится. Акции реагируют на изменение таких ожиданий ещё до того, как заказчик официально перенесёт стройку или сократит закупки оборудования. Пример Техаса показывает, почему проблема не сводится к названию победившей партии. Ограничения поддерживали разные политики, а поводом становились конкретные претензии жителей к новым объектам.
Почему дата-центрам всё труднее найти место
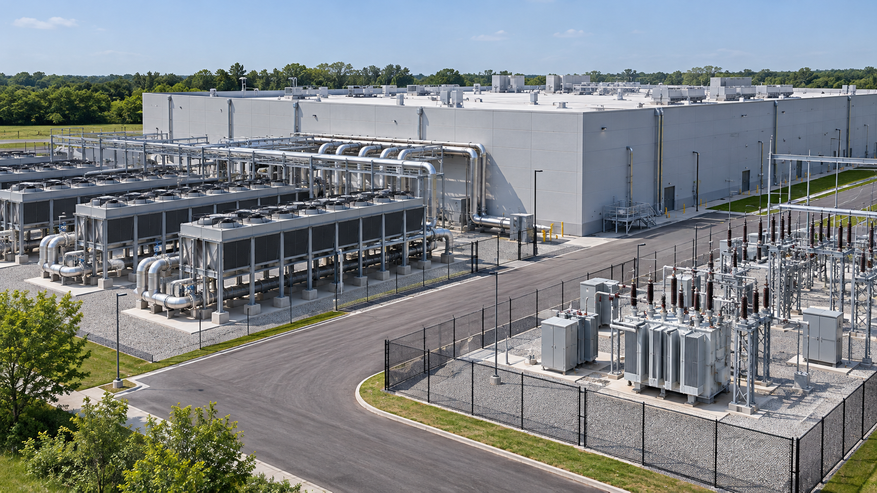
Для крупного вычислительного центра недостаточно найти свободный участок и построить здание. Ему требуется надёжное электроснабжение, причём необходимые мощности должны быть доступны к моменту запуска. Если местная сеть не рассчитана на такую нагрузку, понадобятся новые линии, подстанции, а иногда и дополнительные электростанции. Эти работы могут определять срок открытия всего комплекса.
По оценке Международного энергетического агентства, в 2025 году все дата-центры мира потребили около 485 тераватт-часов электроэнергии. К 2030 году агентство прогнозирует примерно 950 тераватт-часов, почти вдвое больше. В расчёт входят все дата-центры: помимо ИИ, они обслуживают обычные облачные сервисы, хранят данные и выполняют другие вычисления. Такая нагрузка неизбежно вызывает вопросы у местных сообществ.
Для жителей важен вопрос, кто оплатит расширение энергосистемы. Если расходы на новые сети распределят между обычными потребителями, это может отразиться в их счетах. Но автоматической связи «появился дата-центр — вырос тариф» нет. Результат зависит от запаса мощности, правил подключения и того, какую часть затрат возьмёт на себя оператор нового объекта. Есть и вопрос воды. В некоторых системах охлаждения она испаряется, поэтому её нужно постоянно восполнять. Другие решения позволяют уменьшить расход воды, но могут требовать больше электричества. В засушливом районе выбор системы охлаждения становится предметом спора с местными жителями.
Окупятся ли гигантские вложения в искусственный интеллект
Строительство дата-центра требует денег задолго до того, как он начнёт приносить доход. Нужно подготовить площадку, подвести электричество, установить охлаждение и купить вычислительное оборудование. Затем мощности необходимо загрузить оплачиваемой работой. Если запуск откладывается, компания дольше ждёт поступлений, хотя часть средств уже вложена в проект.
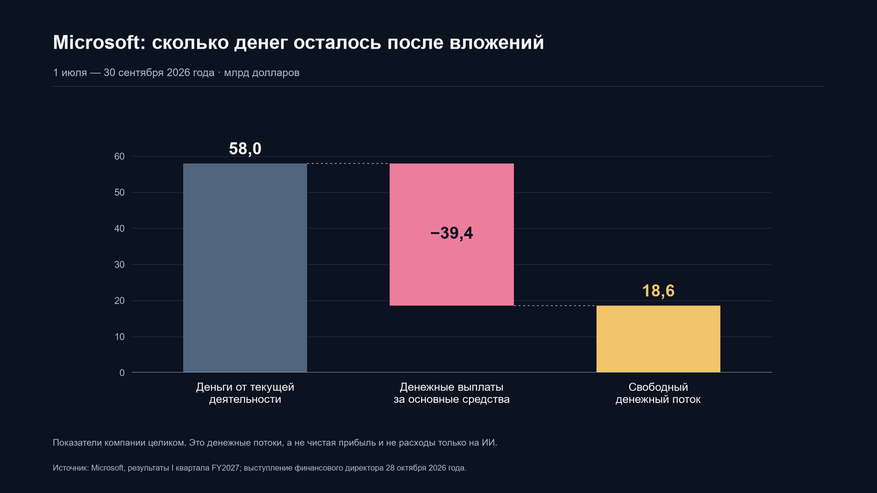
Масштаб расходов хорошо виден в отчётности Microsoft за июль-сентябрь 2026 года. За квартал денежные выплаты на основные средства составили 39,4 миллиарда долларов. Операционный денежный поток — разница между денежными поступлениями и выплатами по текущей деятельности — достиг 58 миллиардов. После вычета капитальных затрат свободный денежный поток составил 18,6 миллиарда. Даже после таких вложений у компании оставались деньги, которые приносил действующий бизнес.
Другой пример — Amazon. За 12 месяцев, закончившихся 30 сентября 2026 года, её свободный денежный поток составил минус 42,4 миллиарда долларов. Компания связала ухудшение этого показателя прежде всего с ростом денежных затрат на основные средства, в основном для ИИ. У Microsoft приведены данные за квартал, у Amazon — за 12 месяцев, поэтому напрямую сравнивать эти суммы нельзя. При этом за сам третий квартал Amazon получила около 20,7 миллиарда долларов чистой прибыли.
Прибыль и свободный денежный поток могут различаться из-за порядка учёта затрат. Деньги за оборудование нужно заплатить при покупке или по условиям договора, а его стоимость при расчёте прибыли обычно списывают постепенно, за время использования. Поэтому прибыльная компания способна тратить на расширение больше денег, чем в тот же период получает от текущей деятельности. Само по себе это ещё не означает, что вложения неудачны: многое зависит от будущей загрузки и доходности построенных объектов.
Показатели Microsoft и Amazon относятся ко всему их бизнесу. По ним нельзя точно посчитать отдельную прибыль от нейросетей, но можно увидеть, насколько велики расходы и остаются ли деньги после инвестиций. Для акционера важны не только темпы строительства, но и срок, за который новые мощности начнут оправдывать свою стоимость. В этой истории также важно различать поставщика и покупателя оборудования. Когда оператор дата-центра приобретает серверы, производитель уже получает заказ и выручку по мере его исполнения. Покупателю затем предстоит заработать на использовании этих серверов. Поэтому быстро растущие продажи чипов ещё не доказывают, что все построенные на них сервисы окажутся одинаково выгодными.
Почему производители чипов оказались под самым сильным ударом
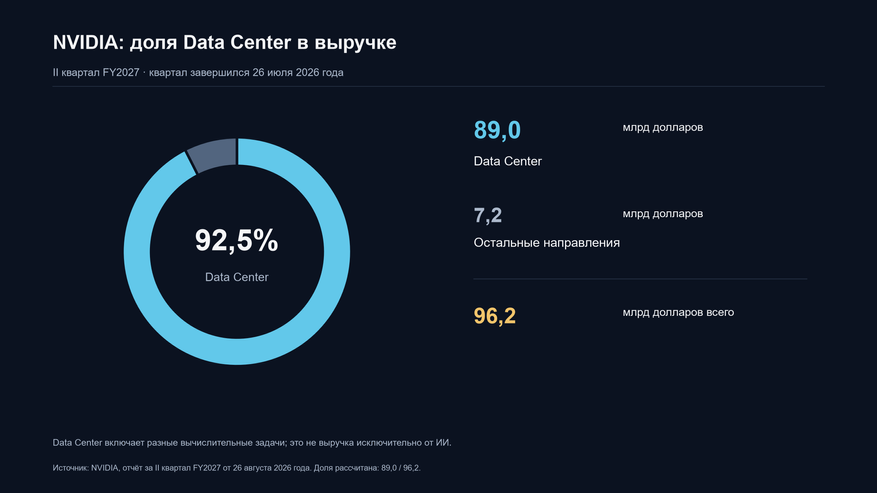
Для Nvidia вычислительные центры стали основным источником выручки. Во втором квартале 2027 финансового года, который завершился 26 июля 2026 года, направление Data Center принесло компании 89 миллиардов долларов из общих 96,2 миллиарда. Это около 92,5% продаж. Такая доля объясняет, почему планы заказчиков по расширению дата-центров имеют для её бизнеса столь большое значение.
При замедлении строительства часть закупок может сдвинуться на более поздний срок. Для производителей ускорителей, серверов и памяти это означает риск получить меньше новых заказов в ближайшие кварталы, чем ожидалось раньше. Покупатели акций оценивают такой сценарий заранее. Однако само падение биржевой цены ещё не сообщает, сколько контрактов действительно отменили или перенесли.
Причём нынешние результаты Nvidia остаются очень сильными: в указанном квартале она получила почти 60 миллиардов долларов чистой прибыли. Но стоимость акций зависит и от того, какой рост ожидается дальше. Если покупатели акций рассчитывали на более быстрый рост поставок и прибыли, даже хороший текущий отчёт может их разочаровать. У владельцев вычислительных центров последствия возможного замедления будут другими. Перенос закупок позволяет на время сократить денежные расходы, но может отложить и получение выручки от новых услуг. Итог зависит от подписанных договоров, уже работающих мощностей и обязательств компании. Поэтому одинаково красные цифры на биржевом экране могут скрывать разные проблемы бизнеса.
На что обращать внимание в ближайшие месяцы
Сначала станет понятнее, какие ограничения действительно примут и как долго они будут действовать. Проверка отдельных проектов, новые условия подключения и длительная приостановка согласований по-разному влияют на сроки строительства. Значение будут иметь формулировки решений, исключения для уже начатых объектов и расходы, которые возложат на операторов дата-центров.
Затем появятся новые планы самих компаний. Перенос запуска площадок, сокращение заказов на оборудование или снижение прогнозов выручки покажут, что опасения начали отражаться на работе бизнеса. Если же мощности продолжат вводить по графику и они будут находить платящих клиентов, у инвесторов появятся основания пересмотреть ноябрьские оценки. Отдельный вопрос — соотношение расходов и поступлений. Даже востребованный сервис может требовать слишком больших вложений, а прибыльный поставщик чипов — зависеть от способности его заказчиков окупить свои проекты. Поэтому в следующих отчётах будут важны не только рекорды выручки, но и денежные потоки, загрузка оборудования и сроки запуска новых площадок. Именно эти показатели помогут понять, насколько обоснованными были опасения инвесторов в начале ноября.