

Осознание того, что привычные способы хранения денег перестали защищать их от обесценивания, приходит к большинству людей довольно болезненно. Ещё вчера казалось, что банковский вклад — это надёжная гавань, а сегодня цифры личной инфляции наглядно демонстрируют: реальная доходность стремится к нулю или вовсе уходит в минус. Это важный момент, который невозможно игнорировать. Признать проблему — значит сделать первый и, пожалуй, самый сложный шаг на пути к её решению.
Однако именно здесь многих подстерегает ловушка. После разочарования в привычных инструментах возникает соблазн удариться в другую крайность: срочно скупать десятки разных акций, экспериментировать с криптовалютами, пробовать фьючерсы и другие сложные продукты. Подобный порыв понятен, но крайне опасен. Именно так теряются первые накопления, а вместе с ними — вера в саму возможность грамотно распоряжаться деньгами. Знаю об этом не понаслышке.
На самом деле старт в инвестициях не требует ни профессиональной аналитики, ни круглосуточного наблюдения за котировками, ни огромного портфеля из двадцати позиций. Достаточно освоить базовую конструкцию из трёх-четырёх классов активов и придерживаться одного простого правила. На сборку первого портфеля уйдёт не больше тридцати минут.
Почему простота побеждает сложность
Прежде чем переходить к конкретным цифрам и пропорциям, стоит разобраться в философии, которая лежит в основе такого подхода. Новичку часто кажется, что чем больше решений он примет, тем выше окажется результат. Логика «если выберу тридцать правильных акций — точно разбогатею» выглядит убедительной только на первый взгляд.
На практике всё устроено иначе. Большое количество бумаг в портфеле новичка создаёт сразу несколько проблем. Во-первых, за таким портфелем значительно сложнее следить: нужно отслеживать новости по каждой компании, анализировать отчёты, переживать из-за каждого движения котировок. Во-вторых, каждая покупка сопровождается комиссией брокера, и чем больше сделок, тем ощутимее эти издержки. В-третьих, широкий список активов порождает постоянный соблазн что-то продать в панике или, наоборот, импульсивно докупить. Наконец, в такой мешанине крайне трудно понять, какой именно фактор повлиял на итоговый результат.
Главный вывод, который я сделала для себя: на старте задача состоит не в том, чтобы угадать самую доходную акцию, а в том, чтобы собрать устойчивую конструкцию, способную работать самостоятельно. Для этого достаточно трёх классов активов.
Под классом активов понимается большая группа инструментов со схожим поведением. Первый класс — фонды денежного рынка. Они напоминают вклад, но обладают большей ликвидностью. Второй класс — облигации, в первую очередь облигации федерального займа. Это предсказуемый и относительно стабильный источник дохода. Третий класс — акции, которые дают возможность участвовать в росте бизнеса и рассчитывать на долгосрочный прирост капитала.
Из этих трёх элементов, как из конструктора, собираются готовые стратегии под разные жизненные ситуации.
Три стратегии под разные цели
Универсального рецепта не существует. Выбор стратегии зависит от того, зачем вам эти деньги и когда они могут понадобиться. Поэтому перед тем как копировать пропорции, стоит честно ответить себе на вопрос о цели и сроке.
Стратегия «Подушка безопасности»
Она предназначена для денег, которые могут понадобиться в ближайшие шесть-двенадцать месяцев. Сюда относится резерв на непредвиденные расходы или накопления на крупную покупку, запланированную в течение года.
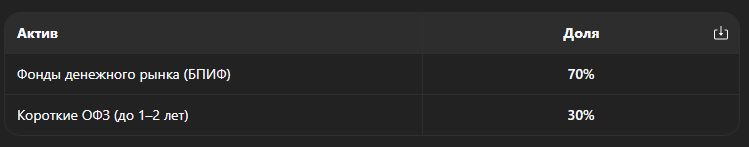
Логика здесь простая: средства должны оставаться максимально ликвидными и почти не колебаться в цене. Фонды денежного рынка обеспечивают доходность, близкую к ключевой ставке Центрального банка, а короткие ОФЗ добавляют немного стабильного купонного дохода. Такой подход позволяет сохранить доступность денег без риска заметной просадки.
Стратегия «Золотая середина»
Этот вариант подходит для среднесрочных целей — накоплений на образование детей, первого взноса по ипотеке или крупной поездки в течение двух-пяти лет.
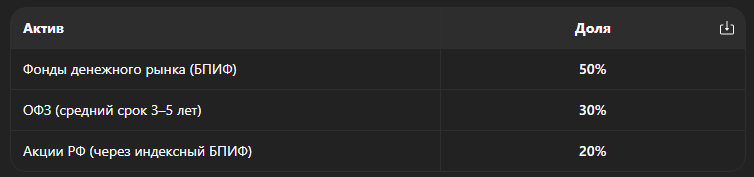
Суть стратегии в том, что половина денег остаётся в высоколиквидных инструментах и работает подобно вкладу. Ещё треть фиксируется в надёжных облигациях, а оставшаяся пятая часть участвует в росте экономики через акции. Если рынок вдруг пойдёт вниз, поводов для паники не будет: восемьдесят процентов портфеля находится в стабильных активах, которые сглаживают общую волатильность.
Стратегия «Рост капитала»
Она рассчитана на долгосрочные цели — от пяти-семи лет и дальше. Это могут быть пенсионные накопления, стремление к финансовой независимости или формирование крупного капитала на отдалённое будущее.
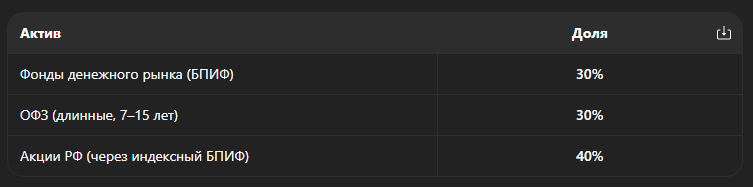
Здесь допустима более высокая волатильность ради потенциально большей доходности на длинной дистанции. Акции исторически обгоняют инфляцию, длинные ОФЗ дают хороший купон, а фонды денежного рынка выполняют роль оперативного резерва. Этот резерв пригодится, если появится возможность докупить подешевевшие акции во время рыночных спадов.
Три шага к первому портфелю
Когда стратегия выбрана, остаётся превратить её в конкретные действия. Весь процесс займёт не более получаса.
Шаг 1. Определите сумму и цель
Стоит заглянуть в банковское приложение и оценить, сколько есть свободных денег, которые точно не понадобятся в ближайший месяц. Именно эту сумму предстоит распределять. Не нужно учитывать деньги на аренду, питание и обязательные платежи — это не инвестиционный капитал, а операционные расходы.
Например, если в распоряжении есть сто тысяч рублей, а цель — накопить на отпуск через два года, логично выбрать стратегию «Золотая середина».
Шаг 2. Посчитайте доли в деньгах
Дальше в ход идёт калькулятор: сумму нужно умножить на проценты, предусмотренные выбранной стратегией. Для «Золотой середины» и ста тысяч рублей расчёт будет таким:
- фонды денежного рынка: 100 000 × 50% = 50 000 рублей;
- ОФЗ: 100 000 × 30% = 30 000 рублей;
- акции через индексный БПИФ: 100 000 × 20% = 20 000 рублей.
Шаг 3. Совершите покупки через брокера
Остаётся зайти в приложение брокера и приобрести выбранные инструменты. Понадобится один биржевой паевой инвестиционный фонд денежного рынка, один-два выпуска ОФЗ с подходящим сроком погашения и один индексный БПИФ на акции российских компаний. При выборе конкретных фондов стоит обращать внимание на размер комиссии — чем она ниже, тем лучше.
На этом всё. Первый портфель собран. Полчаса работы дают больше, чем месяцы раздумий над «идеальной акцией», в которых застревают многие новички.
Как не разрушить портфель в первый год
Сборка портфеля — это лишь двадцать процентов успеха. Остальные восемьдесят зависят от умения не трогать его без веской причины. Есть три правила, которые помогают сохранить дисциплину.
Проверять состояние портфеля каждый день не нужно. Достаточно делать это раз в месяц. Ежедневные колебания — это рыночный шум, а не сигнал к действию. Продавать активы в минус из-за страха тоже не стоит. Если стратегия была выбрана осознанно, значит, предполагаемая волатильность была приемлемой. Падение акций на десять-пятнадцать процентов — это нормальное явление, а не катастрофа. И наконец, регулярное пополнение портфеля даже небольшими суммами — три-пять тысяч в месяц — через несколько лет даёт впечатляющий результат благодаря сложному проценту.
Что дальше
Собранный портфель — это скелет, на который в дальнейшем можно наращивать более сложные элементы. Впереди подробный разбор фондов денежного рынка: что они собой представляют, какие бывают и как выбрать подходящий вариант. Эти знания помогут сделать первый портфель ещё более осознанным и эффективным.
А пока стоит определиться: какая из трёх стратегий ближе всего к текущим целям — «Подушка», «Золотая середина» или «Рост»? Возможно, у кого-то уже есть собственный вариант пропорций, который кажется более подходящим. Главное — не откладывать решение ещё на несколько месяцев, ведь время в инвестициях работает на тех, кто начинает действовать.