

Продолжение эксперимента с формированием личного резерва оказалось не просто очередным пополнением счёта, а поводом всерьёз пересмотреть первоначальный подход. Облигации федерального займа, купленные в первый раз, выполнили свою задачу — показали, что даже скромная сумма способна запустить инвестиционный процесс. Однако дальнейшее движение требует более гибкой конструкции.
 Очередной шаг в построении резерва — это не повторение первой покупки, а пересборка облигационной части с учётом разных сценариев рынка.
Почему прежний план потребовал доработки
Изначально всё выглядело достаточно прямолинейно: открыть брокерский счёт, настроить ежемесячное пополнение на 6 000 рублей и направить первую сумму в надёжный государственный долг. Так в портфеле появились восемь облигаций ОФЗ 26243, приобретённые примерно по 677,6 рубля за бумагу без накопленного купонного дохода. Оставшуюся часть денег заняли паи фонда денежного рынка LQDT, а небольшой остаток остался лежать на счёте.
Сделка состоялась, однако уже тогда было понятно, что одного выпуска для полноценного резерва недостаточно. Длинная облигация с постоянным купоном 9,8% годовых и погашением в 2038 году — инструмент достойный, но довольно чувствительный к будущей динамике процентных ставок. Пока ставки остаются высокими, рыночная цена такой бумаги может находиться под давлением. Если же начнётся смягчение денежно-кредитной политики, стоимость выпуска способна вырасти.
Консультация с портфельным управляющим помогла взглянуть на ситуацию шире. Специалист, работающий с частными инвесторами с 2012 года, обратил внимание на несколько принципиальных моментов. Длинные ОФЗ с фиксированным купоном уместны в портфеле, но делать их единственной опорой не стоит. Гораздо разумнее сочетать бумаги с разными механизмами выплат, следить за ликвидностью и не игнорировать инструменты денежного рынка. Главный совет звучал так: предсказуемость важнее погони за максимальной доходностью.
Именно после этого разговора возникло желание не просто повторить покупку знакомого выпуска, а собрать небольшую, но более устойчивую облигационную конструкцию.
Рыночный фон и три возможных направления
К началу ноября 2026 года ключевая ставка Банка России держится на уровне 14% годовых. Регулятор сохранил её без изменений ещё в конце октября, но сопроводил решение обновлёнными прогнозами. Средняя ключевая ставка на 2027 год ожидается в диапазоне 12,5–13,5%, а на 2028 год — уже 9–10%. Это говорит о расчёте на постепенное смягчение, хотя инфляционное давление пока не позволяет говорить о быстром развороте.
Подобная неопределённость рождает три вероятных сценария. Первый — ставки плавно идут вниз, и тогда длинные ОФЗ с постоянным купоном становятся особенно привлекательными, поскольку их фиксированные выплаты начинают выигрывать у новых выпусков с меньшей доходностью. Второй — ставки задерживаются на текущем уровне, и тогда облигации с плавающим купоном оказываются удобным компромиссом. Третий — инфляция вновь ускоряется, ставки растут, и флоатеры получают преимущество благодаря пересмотру купонов, тогда как классические длинные бумаги могут дешеветь.
Угадывать, какой из маршрутов выберет рынок, занятие неблагодарное. Вместо этого появилось желание распределить следующую сумму так, чтобы портфель не зависел целиком от одного исхода.
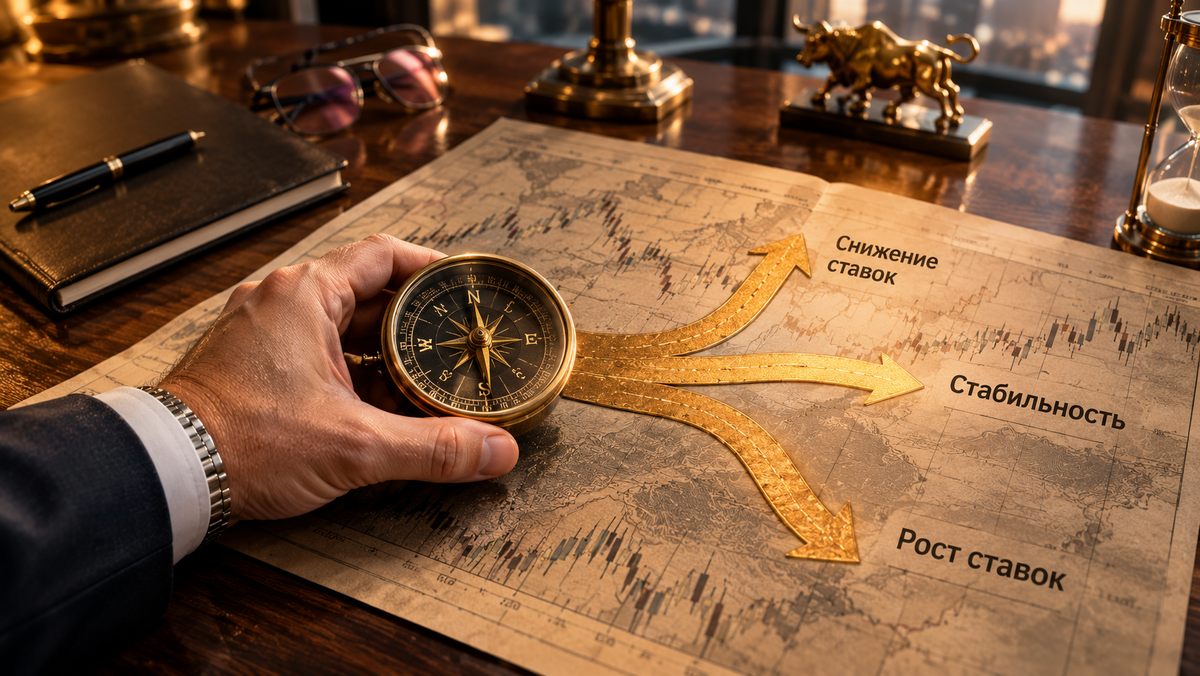 Направление ставок может оказаться любым, поэтому задача не в точном прогнозе, а в подборе инструментов, способных работать в разных рыночных условиях.
Три выпуска с разными ролями
Для очередной закупки отобраны три облигации федерального займа. Первая — уже знакомый выпуск ОФЗ 26243. Он сохраняет постоянный купон 9,8% годовых, погашается 19 мая 2038 года и торгуется заметно ниже номинала. Приобретение дополнительных бумаг этого выпуска позволяет продолжить начатую позицию и зафиксировать возможность получить разницу между ценой покупки и номиналом при погашении. Правда, размер купона остаётся неизменным на весь срок, а значит, при росте рыночных ставок привлекательность этой фиксированной выплаты может снижаться.
Второй кандидат — ОФЗ 26253. Это тоже длинная государственная облигация с постоянным купоном, но уже 13% годовых. Срок погашения почти совпадает с первым выпуском — 6 октября 2038 года, однако цена выше: около 839 рублей без накопленного купонного дохода. Годовая выплата на одну бумагу составляет 130 рублей. Доходность к погашению при этом практически такая же, как у ОФЗ 26243, — примерно 16,72%. Разница в цене и размере купона создаёт несколько иной денежный поток, хотя обе бумаги одинаково чувствительны к изменению процентных ставок.
Третий выпуск — ОФЗ 29028, и вот он уже принципиально другой. Это флоатер, то есть облигация с плавающим купоном, привязанным к ставке RUONIA. Погашение назначено на 22 октября 2039 года. Текущий купон составляет около 13,92% годовых, выплаты производятся четыре раза в год. Цена бумаги находится в районе 939–941 рубля. Доходность к погашению оценивается примерно в 15–17%. В отличие от первых двух выпусков, здесь нет фиксированного размера выплат на весь срок: купон будет пересматриваться в зависимости от рыночной конъюнктуры.
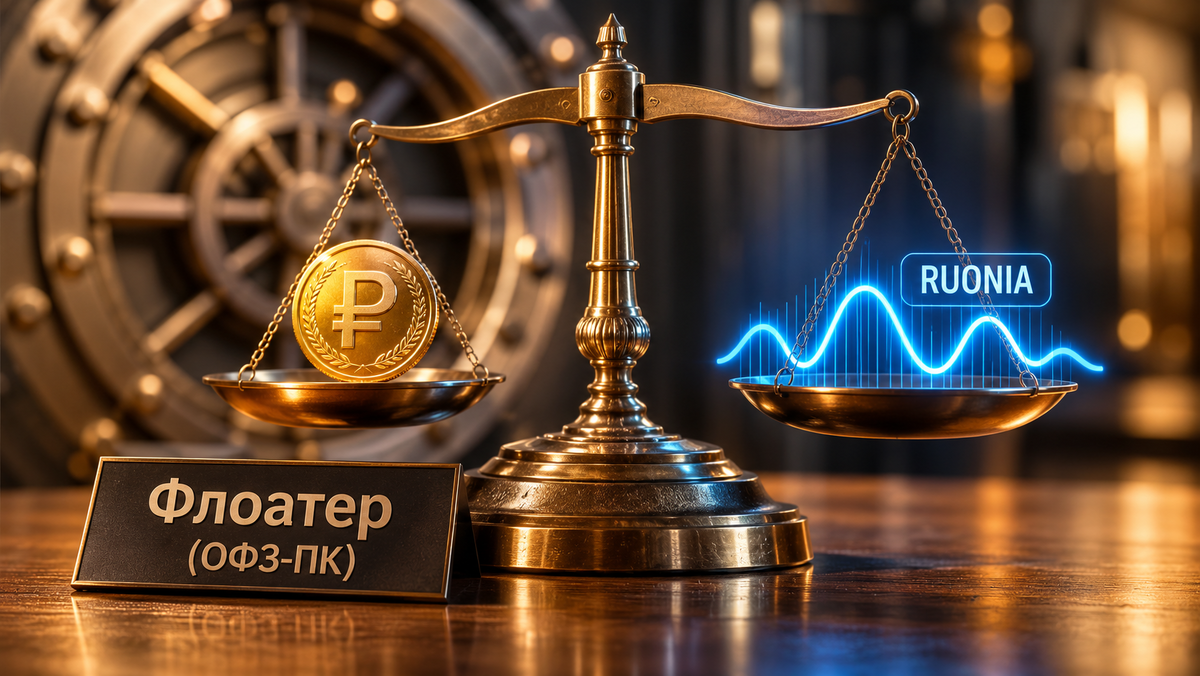 Флоатер не обещает неизменного дохода. Его купон следует за рыночной ставкой, позволяя портфелю адаптироваться к изменению денежно-кредитных условий.
Как выглядит распределение шести тысяч
План на следующую закупку предполагает покупку сразу трёх выпусков — по две облигации каждого. Это не строгая математическая пропорция, а скорее попытка сохранить баланс между уже начатой позицией, новым фиксированным купоном и первым плавающим инструментом. При ориентировочных ценах на 6 ноября общая стоимость бумаг без учёта накопленного купонного дохода составит около 4 913 рублей. Две ОФЗ 26243 обойдутся примерно в 1 355 рублей, две ОФЗ 26253 — около 1 678 рублей, а две ОФЗ 29028 — порядка 1 880 рублей.
Окончательная сумма сделки окажется выше за счёт НКД и брокерской комиссии. Поэтому перед подачей заявки обязательно нужно проверить полную стоимость. Если котировки заметно изменятся, количество бумаг придётся скорректировать. Оставшиеся после покупки средства можно оставить на счёте до следующего пополнения либо направить в фонд денежного рынка, если это будет оправданно с точки зрения расходов.
Важно помнить и про совет консультанта: дробить небольшие суммы на множество операций ради самого факта инвестирования не стоит. Комиссии способны съесть заметную часть потенциального дохода, особенно при скромных пополнениях.
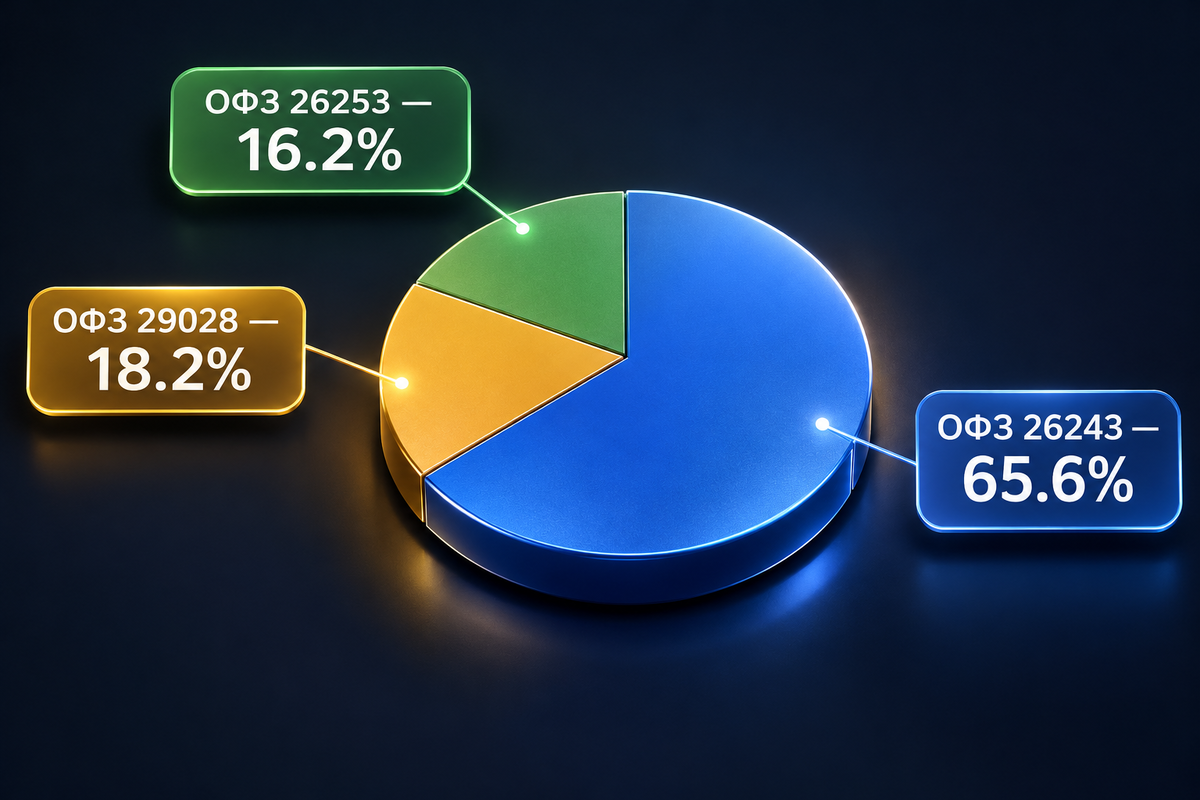 После второй закупки облигационная часть резерва станет трёхкомпонентной: прежний выпуск, новый фиксированный купон и защитный флоатер.
Какие выплаты можно ожидать
Уже имеющиеся восемь облигаций ОФЗ 26243 приносят годовой купонный доход около 781,92 рубля до налогов. Добавление ещё двух бумаг этого выпуска увеличит выплаты по нему на 195,48 рубля в год. Две облигации ОФЗ 26253 с купоном 130 рублей каждая добавят ещё 260 рублей ежегодно. По флоатеру расчёт менее определённый: при текущем купоне около 13,92% годовых две бумаги могут дать примерно 278,40 рубля в год, но только если ставка RUONIA останется на нынешнем уровне.
Суммарно три новые позиции способны увеличить годовой купонный поток портфеля ориентировочно на 734 рубля до налогов. Однако это не гарантированная величина на весь срок владения, особенно в части плавающего купона. Если рыночные ставки пойдут вниз, выплаты по ОФЗ 29028 уменьшатся. Если останутся высокими, текущий уровень дохода может сохраниться.
Не стоит забывать и о разнице между купонным доходом и изменением рыночной стоимости. Бумаги могут исправно платить по расписанию, но при этом показывать отрицательную переоценку в приложении брокера. Поэтому итоговый результат нужно оценивать не по одной цифре, а по совокупности вложенных средств, полученных купонов, уплаченных комиссий и текущей стоимости портфеля.
Что даёт сочетание разных инструментов
Если в ближайшие годы ключевая ставка действительно опустится, длинные ОФЗ с постоянным купоном окажутся в выигрыше. Новые выпуски станут предлагать меньшую доходность, а старые бумаги с более высокими фиксированными выплатами вырастут в цене. Флоатер в таком сценарии, наоборот, начнёт приносить меньше, поскольку его купон последует за снижающейся ставкой.
При обратном развитии событий — сохранении высокой инфляции и возможном повышении ставки — длинные облигации с фиксированным купоном рискуют подешеветь. Зато плавающий купон получит шанс на увеличение выплат. Именно это сочетание позволяет не делать ставку на единственный сценарий, а сохранять работоспособность портфеля в разных условиях.
Все три бумаги выпущены Министерством финансов, поэтому кредитный риск здесь не диверсифицируется. Речь идёт о распределении средств между инструментами с разными механизмами купонных выплат. Для небольшого портфеля это уже полезный шаг вперёд.
Риски, о которых нельзя молчать
Первое, что следует держать в голове, — процентный риск. ОФЗ 26243 и ОФЗ 26253 остаются длинными бумагами, и при росте рыночных доходностей их цена может снизиться. Второй момент — неопределённость купона по флоатеру. Через два-три года выплаты по ОФЗ 29028 могут оказаться меньше текущих, если ставки пойдут вниз.
Третий риск связан с возможной необходимостью продать облигации раньше срока. Финансовый резерв должен сохранять ликвидность, но рыночная цена в момент продажи не обязана быть выгодной. Четвёртый фактор — комиссии и накопленный купонный доход, которые при небольших пополнениях играют заметную роль. Наконец, концентрация: все новые бумаги являются государственными облигациями, а это лишь консервативная часть портфеля, не заменяющая полноценную диверсификацию по классам активов.
Дальнейшие шаги выглядят так: пополнить счёт на очередные 6 000 рублей, проверить актуальные котировки, НКД и комиссии, исполнить заявки, а затем зафиксировать реальные цены и обновить структуру портфеля. Через несколько месяцев можно будет сравнить не просто скриншоты брокерского приложения, а поведение разных инструментов внутри одной небольшой финансовой конструкции.
Эксперимент продолжается, и для следующего шага снова достаточно шести тысяч рублей. Не миллиона и не десяти миллионов — только регулярное пополнение и немного дисциплины.
Личная ответственность вместо чужих обещаний
Этот проект — не инвестиционная рекомендация, а личный эксперимент с реальными деньгами. Рынок непредсказуем, и любые расчёты могут разойтись с действительностью. Прежде чем повторять чьи-либо действия, стоит самостоятельно изучить бумаги, посчитать расходы и трезво оценить собственные риски. Чужие результаты — это чужой опыт, а за свои деньги отвечать приходится самому.