

Рынок за последний месяц заметно оживился, и основной импульс дали бумаги нефтегазового сектора. Наблюдая за этим ростом, я пришёл к решению зафиксировать прибыль по всем акциям на индивидуальном инвестиционном счёте. Средства перевёл в долгосрочные облигации федерального займа, которые сейчас выглядят заметно недооценёнными. Логика здесь довольно простая: если держать акции годами, это по сути ставка на стабилизацию геополитической ситуации и восстановление мирной повестки. Длинные ОФЗ, в свою очередь, предлагают ту же самую идею, но с существенно меньшим уровнем риска. Завершение конфликта неизбежно приведёт к сокращению бюджетных расходов и снижению ключевой ставки, что напрямую поддержит котировки долгосрочных бумаг.
Возвращение к покупке акций произошло, но уже на другой счёт и с другой стратегией. Мне важно было разделить инструменты по типам счетов, чтобы максимально эффективно использовать налоговые льготы. Облигации с купонным доходом логично держать именно на ИИС, где купоны не облагаются налогом, а акции с дивидендами — на обычном брокерском счёте, поскольку налог на дивиденды в любом случае удерживается, и прятать их на ИИС нет особого смысла.
Почему длинные ОФЗ сейчас интереснее акций
Можно сколько угодно рассуждать о рисках гиперинфляции, резкой девальвации или возврата ключевой ставки к двадцати процентам и выше. Однако практика последних лет показывает, что все эти страхи не реализовались даже в куда более тяжёлые периоды. Сейчас ситуация выглядит заметно устойчивее: нефтяные доходы стабильно пополняют бюджет, потенциал повышения налоговой нагрузки ещё далеко не исчерпан, а уровень налогов в стране остаётся значительно ниже, чем в большинстве развитых экономик. Государственный долг также кратно меньше западных показателей. Если рассматривать текущую фазу как борьбу на истощение, то запас прочности у нашей экономики объективно выше.
Именно поэтому возможность зафиксировать доходность 16,5% при ключевой ставке 14% я расцениваю как отличную точку входа. Самое страшное, на мой взгляд, уже позади. На индивидуальном инвестиционном счёте теперь остаются только облигации, что позволяет полностью освободить купонный доход от налогообложения. Пока это исключительно длинные ОФЗ, но если их доходность начнёт снижаться вслед за ключевой ставкой, я вполне допускаю перекладку в корпоративные бумаги. Ближайшая цель — докупить ещё 1200 облигаций ОФЗ 26247, чтобы суммарный купонный поток достиг одного миллиона рублей в год.
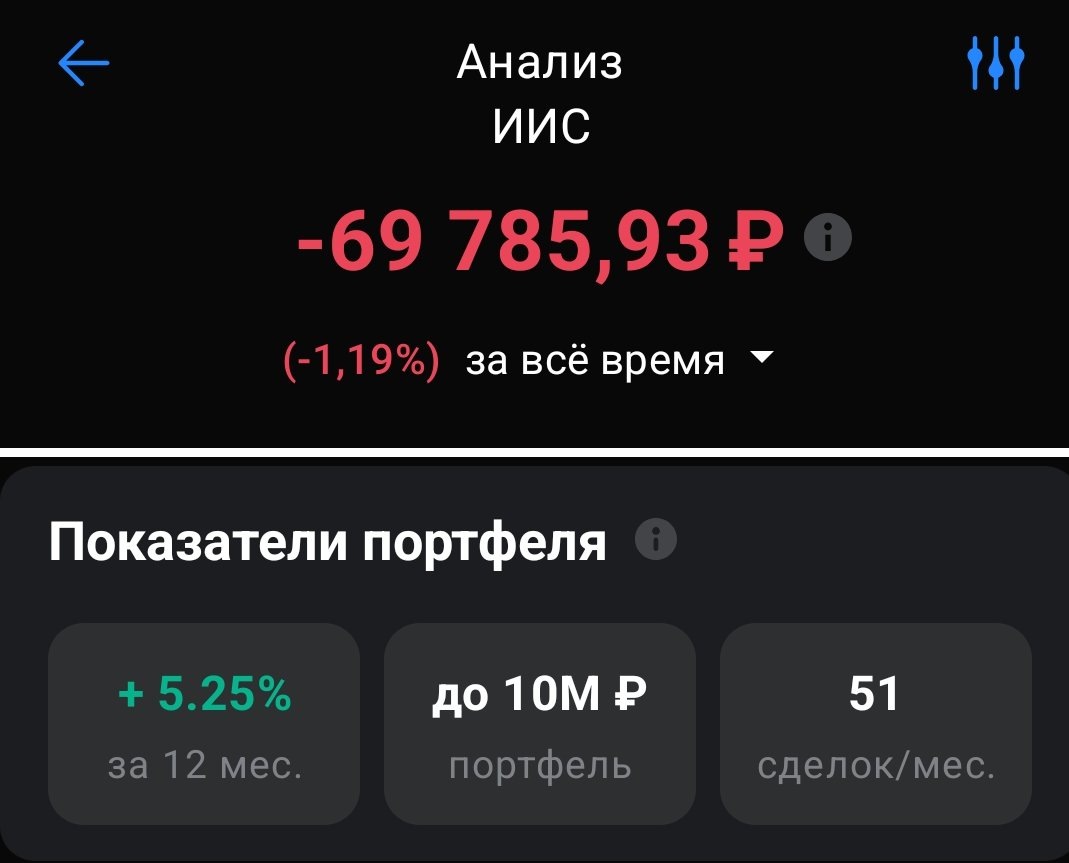
Попутно решил разобраться с доходностью ИИС третьего типа, которому чуть больше года. Брокер в разных разделах показывает разные цифры: в одном месте отображается плюс пять процентов, в другом — минус один процент. Обе цифры по-своему корректны. Первая учитывает доходность относительно каждого пополнения с учётом времени нахождения средств на счёте, вторая просто вычитает из текущей стоимости портфеля общую сумму внесений. Результатом я доволен: несмотря на рыночное падение в этом году, капитал как минимум удалось сохранить.
Брокерский счёт и новая стратегия по акциям
Для покупки акций теперь использую брокерский счёт в Сбере. Часть средств, высвободившихся после закрытия вкладов в октябре, как раз направил на формирование акционерной части портфеля. Дальше планирую ежемесячно пополнять этот счёт. Идеальная цель — довести количество акций Сбера до четырёх тысяч штук, что даст право на бесплатное премиальное обслуживание. Параллельно присматриваюсь к дивидендным бумагам других надёжных компаний. С брокерского счёта выводить дивиденды психологически проще, потому что налог с них всё равно удерживается, и преимущество ИИС здесь не работает.
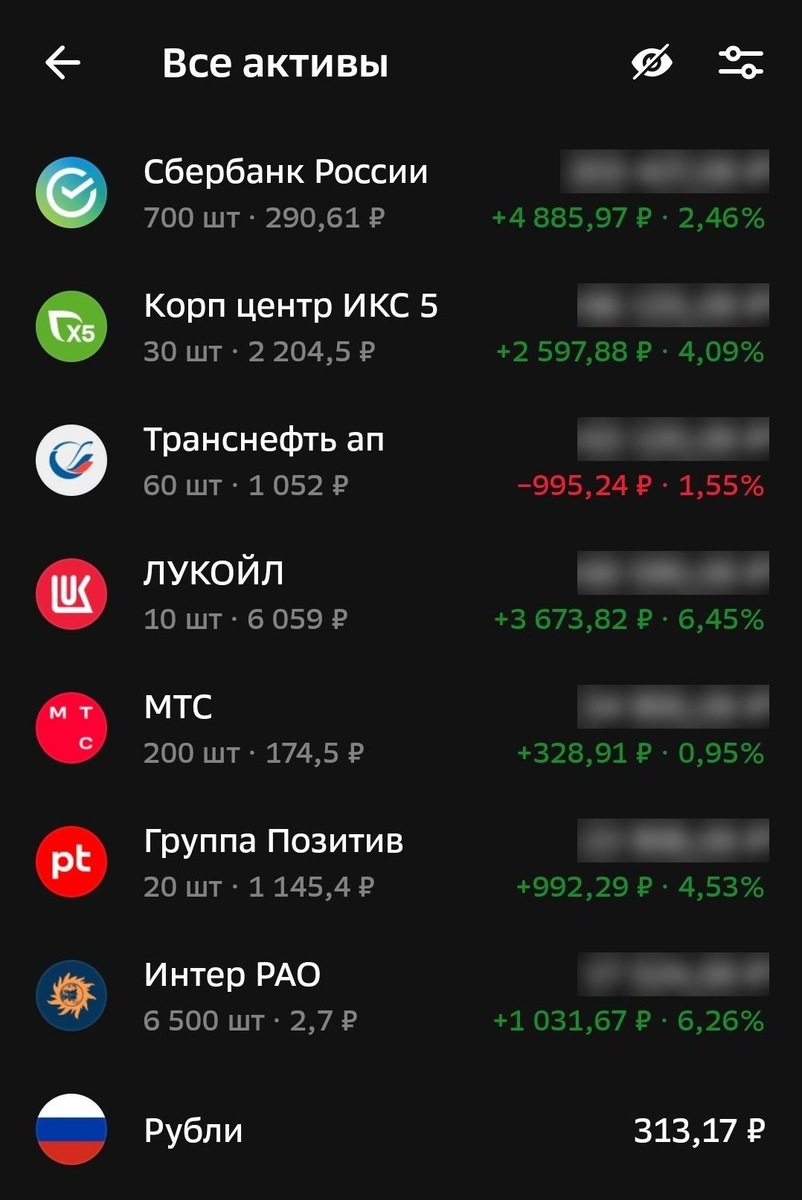
Выбор Сбера в качестве брокера для второго портфеля объясняется просто. До перехода в БКС основным брокером у меня был ВТБ, но после повышения комиссий на бесплатном тарифе пришлось искать альтернативу. У Сбера комиссия осталась одной из самых низких среди крупных игроков — всего 0,06% за сделку, что для регулярных покупок имеет большое значение.
Что произошло с валютными активами
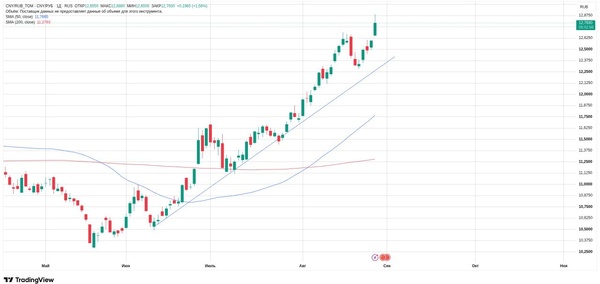
Валютных инструментов на бирже у меня больше не осталось. Определённую прибыль на девальвации через валютные облигации получить удалось, однако результат оказался скромнее первоначальных ожиданий. Прогноз по рублю я публиковал отдельно, и он, в целом, подтверждается текущей динамикой. Валютная составляющая портфеля теперь полностью выведена с биржевого контура.
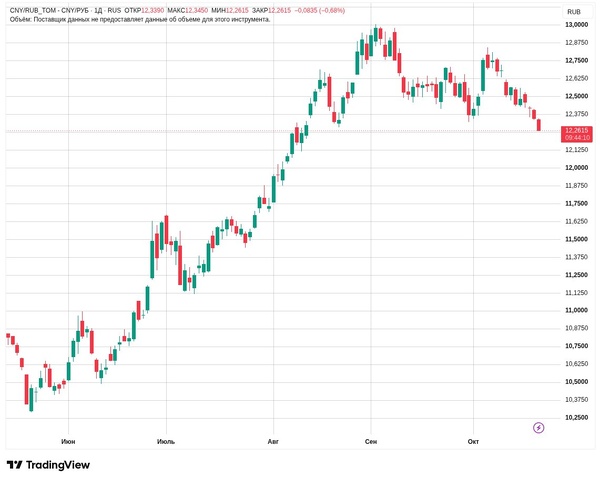
Общая картина получилась сбалансированной: на ИИС — только облигации с налоговой льготой, на брокерском счёте — дивидендные акции, а валютные риски временно исключены. Такой подход позволяет спокойно пережидать рыночную турбулентность и одновременно сохранять потенциал для роста при улучшении макроэкономической ситуации.