

Рынок государственных облигаций снова напоминает о себе тем, кто умеет ждать и считает купоны. Доходность к погашению у многих длинных выпусков приблизилась к 16,6–16,7% годовых, а текущая купонная доходность достигает 15,6%. Для тех, кто строит капитал на предсказуемых денежных потоках, это уже не просто цифры, а вполне конкретные возможности.
Ситуация на рынке складывается неоднозначная. С одной стороны, индекс государственных облигаций RGBI демонстрирует нервозность. С 22 сентября по 20 октября он снизился со 112,33 до 111,73 пункта, потеряв около полупроцента. Локальный минимум был зафиксирован 9 октября на отметке 110,6 пункта. После этого рынок немного отскочил, но полного восстановления не произошло. Такое поведение напоминает скорее техническую коррекцию, чем уверенный разворот тренда.
На длинные выпуски давят сразу несколько факторов. Инфляция продолжает ускоряться: за неделю с 6 по 12 октября цены выросли на 0,11%, а с начала года — уже на 6,1%. Целевой ориентир в 4% пока выглядит труднодостижимым. К этому добавляются значительные объемы новых размещений Минфина и отсутствие уверенности в том, что ключевая ставка будет быстро снижаться. Пока она остается на уровне 14%, а следующее заседание Центробанка состоится 23 октября. Именно эта неопределенность и сдерживает рост цен на длинные бумаги.
Что предлагает банковский сектор
Если сравнивать с депозитами, то средняя максимальная ставка в десяти крупнейших банках в первой декаде октября составила 13,055%. Разбивка по срокам выглядит так: до 90 дней — 12,55%, от 91 до 180 дней — 12,87%, от 181 дня до года — 12,73%, свыше года — 11,75%. То есть классические вклады дают около 13% годовых, и это при условии, что вы соглашаетесь на все ограничения по снятию и пополнению.
Длинные ОФЗ в этом смысле выглядят привлекательнее. Да, волатильность в государственных бумагах никто не отменял, и цена может временно уходить в минус. Но если рассматривать облигации как источник регулярного купонного дохода, а не как спекулятивный инструмент, то разница в доходности становится очевидной. Особенно это заметно на горизонте от пяти лет и дальше.
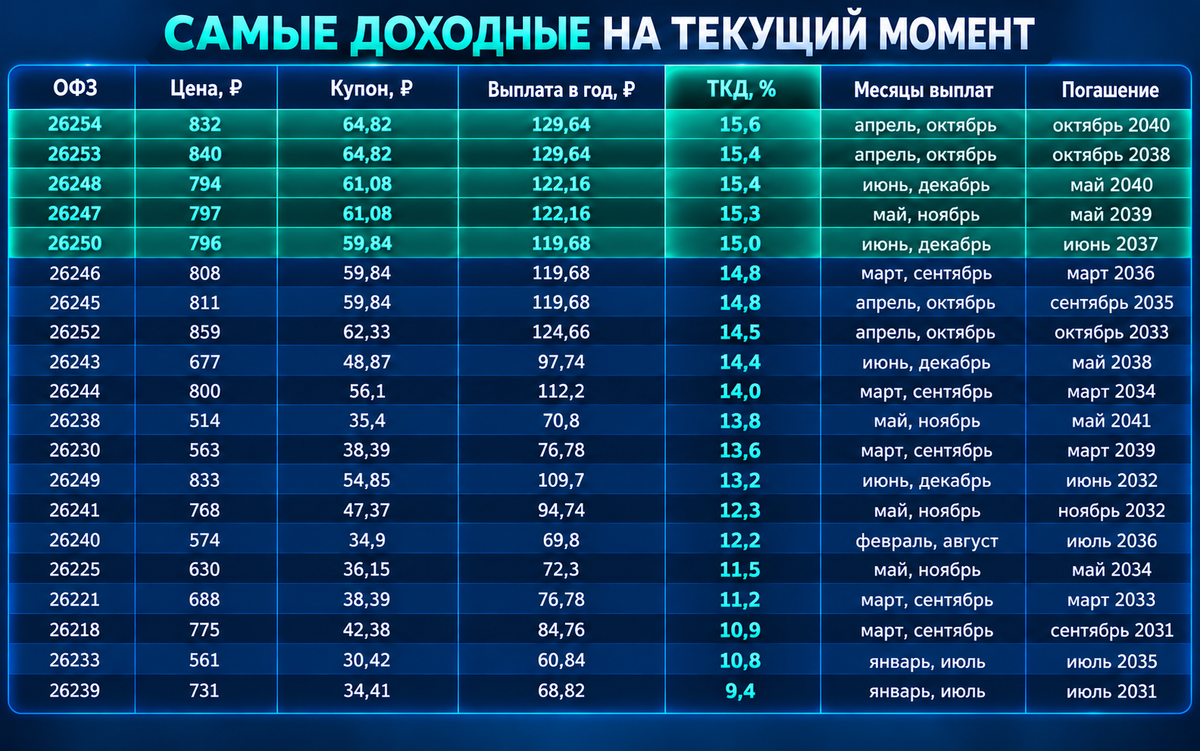
Пятерка лидеров по текущей купонной доходности
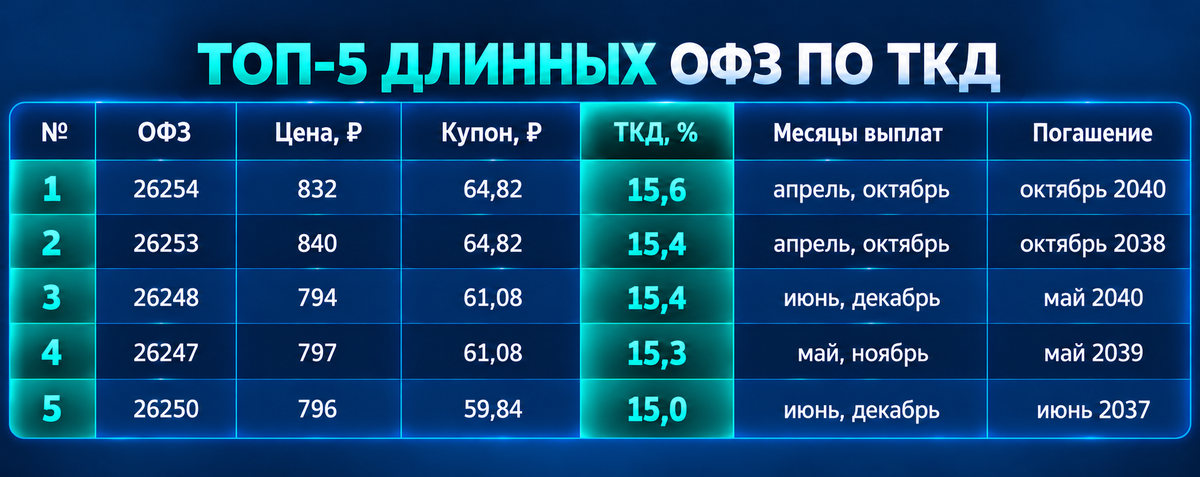
Среди длинных выпусков можно выделить несколько наиболее интересных вариантов. Первое место по текущей купонной доходности занимает ОФЗ 26254 с показателем 15,6%. Бумага торгуется по цене 832 рубля, купон составляет 64,82 рубля дважды в год, выплаты приходятся на апрель и октябрь, а погашение состоится в октябре 2040 года.
На втором месте расположился выпуск 26253. Его цена — 840 рублей, купон аналогичный — 64,82 рубля дважды в год, текущая купонная доходность 15,4%. Выплаты также в апреле и октябре, погашение — в октябре 2038 года.
Третью строчку делят сразу два выпуска с одинаковой доходностью 15,4%. ОФЗ 26248 стоит 794 рубля, купон 61,08 рубля дважды в год, выплаты в июне и декабре, погашение в мае 2040 года. ОФЗ 26247 торгуется по 797 рублей, купон 61,08 рубля, выплаты в мае и ноябре, погашение в мае 2039 года.
Замыкает пятерку ОФЗ 26250 с текущей купонной доходностью 15,0%. Цена бумаги — 796 рублей, купон 59,84 рубля дважды в год, выплаты в июне и декабре, погашение в июне 2037 года. Все эти выпуски объединяет одно: они позволяют зафиксировать высокий купонный поток на длительный срок, что особенно ценно в условиях неопределенности с будущей ключевой ставкой.
Календарь купонных выплат как система
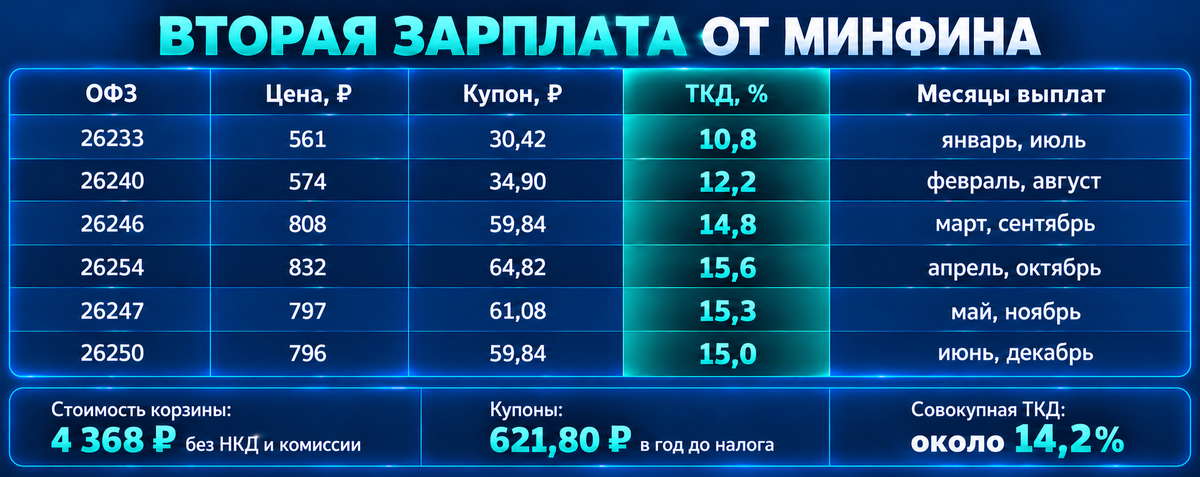
Один из самых интересных подходов — собрать портфель из шести выпусков так, чтобы купоны приходили каждый месяц. Это создает эффект «второй зарплаты» от Минфина. Схема выглядит следующим образом: январь и июль закрывает ОФЗ 26233 с купоном 30,42 рубля; февраль и август — ОФЗ 26240 с купоном 34,90 рубля; март и сентябрь — ОФЗ 26246 с купоном 59,84 рубля; апрель и октябрь — ОФЗ 26254 с купоном 64,82 рубля; май и ноябрь — ОФЗ 26247 с купоном 61,08 рубля; июнь и декабрь — ОФЗ 26250 с купоном 59,84 рубля.
Стоимость такого набора из шести бумаг составляет около 4 368 рублей без учета накопленного купонного дохода и комиссий. За год эти облигации принесут 621,80 рубля купонами до налогообложения, что дает совокупную текущую купонную доходность около 14,2%. Это ниже, чем у отдельных лидеров списка, но зато обеспечивает равномерный денежный поток на протяжении всего года.
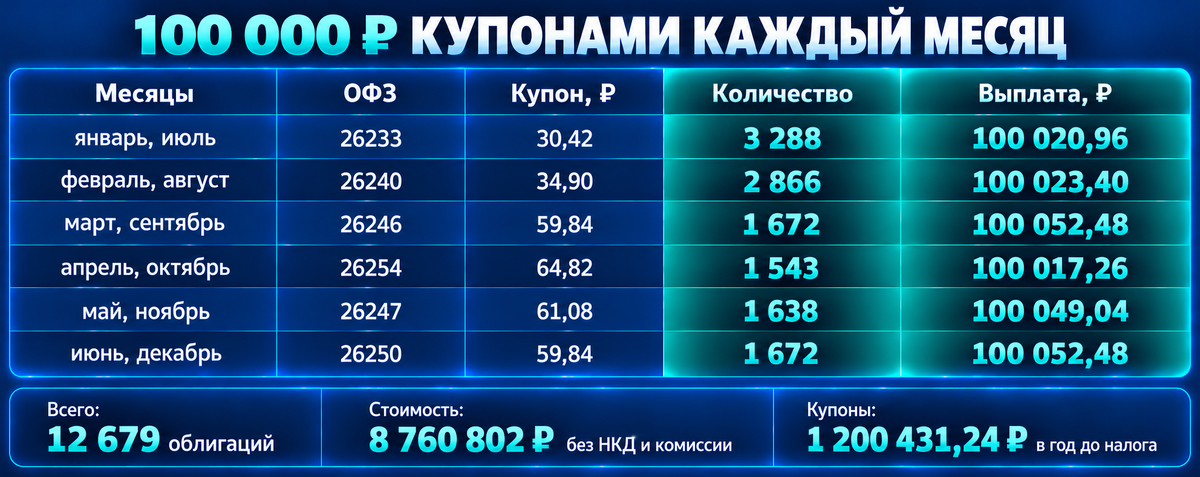
Если масштабировать эту идею до уровня 100 000 рублей ежемесячно, потребуется приобрести 12 679 облигаций на сумму около 8,76 миллиона рублей без учета НКД и комиссий. Годовой купонный поток составит 1 200 431 рубль до налога, а ежемесячные выплаты будут находиться в диапазоне от 100 017 до 100 052 рублей. Конечно, это уже уровень серьезного капитала, но сама механика работает именно так.
Сравнение с корпоративными облигациями
Доходности длинных ОФЗ выглядят привлекательно, но справедливости ради стоит отметить, что сопоставимые цифры можно найти и в корпоративном сегменте. Бумаги с максимальным рейтингом AAA в среднем дают около 16–17% годовых. Выпуски с рейтингом AA+/AA ориентировочно приносят 17–18%. Облигации категории A+/A могут предложить 18–21%. А вот сегмент BBB и ниже часто показывает доходность от 20%, но там уже требуется готовность к повышенным рискам.
Главное отличие корпоративных бумаг — они, как правило, короче по сроку. Это значит, что через несколько лет придется решать, куда перекладывать капитал, и какая к тому моменту будет ключевая ставка, не знает никто. Длинные ОФЗ позволяют зафиксировать денежный поток на десятилетия вперед, и в этом их ключевое преимущество для долгосрочного инвестора.
Я продолжаю придерживаться стратегии постепенных покупок на просадках. При этом стараюсь сохранять диверсификацию между разными классами активов: акции, облигации, золото и фонды недвижимости. У каждого инструмента свои цели, свой горизонт и свой уровень волатильности. Важно понимать, что красные цифры на экране брокера — это часть процесса, и к этому нужно быть морально готовым.
Холодная голова, здравый рассудок и диверсификация — вот три опоры, на которых строится любая устойчивая инвестиционная стратегия. Рынок будет преподносить сюрпризы, но если у вас есть четкий план и понимание своих целей, временные колебания цен перестают быть поводом для паники. Они превращаются в возможности для наращивания позиций в качественных активах.