

Когда на руках оказывается ощутимая сумма, например полмиллиона рублей, перед многими встаёт почти философский вопрос: отнести эти деньги в банк для досрочного погашения ипотеки или разместить на депозите и продолжать платить по графику? В такие моменты легко поддаться эмоциям — одним невыносимо ощущать груз долга, другим, наоборот, спокойнее, когда на счёте лежит ликвидный запас. Однако за этим выбором стоит не только психология, но и вполне конкретная математика, которую можно просчитать за несколько минут.
Сразу скажу: универсального рецепта здесь не существует. Всё упирается в одну-единственную цифру, указанную в кредитном договоре, и именно она, а не сумма накоплений и не склад характера, определяет правильную стратегию. Чтобы понять логику, достаточно сравнить две процентные ставки, но сделать это корректно, с учётом всех нюансов, о которых редко говорят вслух.
Мне не раз приходилось наблюдать, как люди совершают одну и ту же ошибку: они пытаются сопоставить абсолютные суммы процентов, которые заплатят банку, с доходом, который получат по вкладу. Такой подход только запутывает, потому что сроки и базы расчёта различаются. Намного нагляднее сравнивать именно ставки, выраженные в процентах годовых.
Почему досрочное погашение — это тоже инвестиция
Ключевая идея, которую стоит осознать: каждый рубль, направленный на досрочное погашение, работает как вложение с доходностью, равной ставке по кредиту. Банк перестаёт начислять проценты на погашенную часть долга, а значит, вы экономите ровно столько, сколько составляла бы эта переплата. Если кредит обходится дороже, чем потенциальный доход по депозиту, выгоднее гасить. Если же кредит дешевле — разумнее держать деньги на вкладе и спокойно платить по графику.
Теперь обратимся к цифрам, актуальным на конец сентября 2026 года. Ключевая ставка Банка России сохранилась на уровне 14 процентов после заседания 11 сентября. Средняя максимальная доходность по вкладам в десяти крупнейших банках во второй декаде месяца составила 13,01 процента. А вот рыночные ипотечные ставки, по данным на 23 сентября, оказались заметно выше: диапазон от 15,9 до 19,4 процента, при этом средневзвешенное значение для новостроек достигло 18,73 процента, а для вторичного жилья — 18,67 процента. Льготные программы держатся в среднем на уровне 6 процентов.
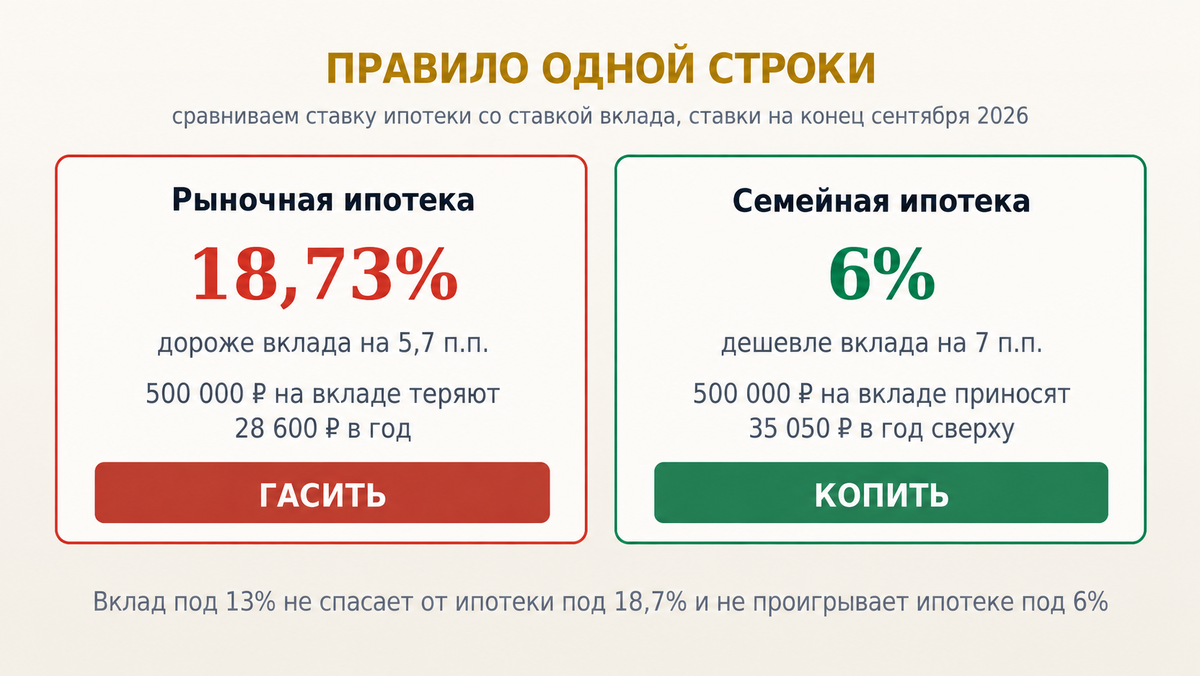
Подставив эти значения, получаем наглядную картину. Рыночная ипотека под 18,73 процента дороже вклада почти на шесть процентных пунктов. Если полмиллиона лежит на депозите вместо того, чтобы уменьшать долг, ежегодная потеря составляет около 28 600 рублей. Совершенно иная ситуация с семейной ипотекой под 6 процентов: она дешевле вклада на семь пунктов, и те же полмиллиона, размещённые под 13 процентов, приносят примерно 35 050 рублей в год сверх того, что уходит банку в виде процентов.
Отсюда следует простой вывод: при рыночной ставке досрочное погашение почти всегда оправдано, а при льготной — выгоднее копить, и это не проявление жадности, а чистая арифметика. Решение принимает не ваш характер, а ваш договор.
Во что превращается разница в тридцать тысяч на длинной дистанции
На первый взгляд, тридцать тысяч рублей в год не выглядят катастрофой. Но если растянуть эту разницу на десятилетия, масштаб впечатляет. Представим типичную ситуацию: остаток по ипотеке — 4 миллиона рублей, ставка — 18,7 процента, оставшийся срок — 15 лет. Ежемесячный платёж при таких условиях составит 66 441 рубль, а совокупная выплата банку за оставшийся период приблизится к 12 миллионам, из которых почти 8 миллионов — проценты.
И вот здесь возникает второй, не менее важный выбор, о котором многие забывают. При внесении досрочного платежа нужно решить, что именно сокращать: срок кредита или размер ежемесячного платежа. Банки чаще предлагают второй вариант, поскольку он выглядит привлекательнее и мягче для заёмщика. Однако разница в итоговой выгоде между этими двумя сценариями может быть четырёхкратной.
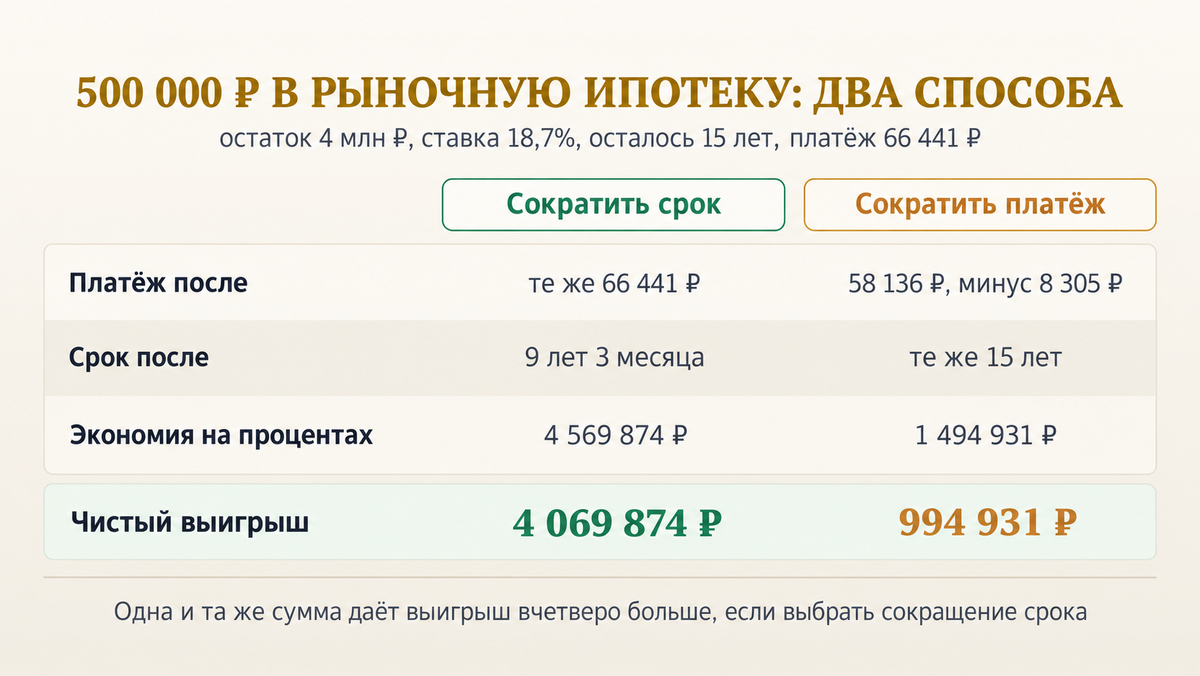
Если выбрать сокращение срока, ежемесячный платёж останется прежним — 66 441 рубль, но кредит завершится не через 15 лет, а через 9 лет и 3 месяца. Экономия на процентах составит почти 4,6 миллиона рублей, а чистый выигрыш после вычета внесённых пятисот тысяч — около 4 миллионов. Если же уменьшить платёж, он снизится до 58 136 рублей, то есть на 8 305 в месяц, но срок останется неизменным. Экономия на процентах в этом случае — примерно 1,5 миллиона, а чистый выигрыш — около 995 тысяч.
Поразительно, но одна и та же сумма, внесённая в один и тот же день, приносит вчетверо больше пользы, если грамотно выбрать параметр сокращения. Это не означает, что уменьшать платёж всегда неправильно. Если семейный бюджет напряжён и каждый месяц даётся с трудом, снижение нагрузки на восемь тысяч рублей может оказаться важнее, чем абстрактные четыре миллиона через полтора десятилетия. Но принимать такое решение стоит осознанно, понимая реальную цену выбора, а не соглашаясь на вариант, который банк предлагает по умолчанию.
Ещё один момент, работающий в пользу заёмщика: чем раньше внесён досрочный платёж, тем он эффективнее. В первые годы аннуитетного графика подавляющая часть платежа уходит на проценты, а тело долга уменьшается медленно. Поэтому каждый рубль, внесённый в начале срока, убирает значительно больше будущих процентов, чем тот же рубль, направленный через семь лет. Практический вывод очевиден: если решение принято, не стоит ждать и копить до круглой суммы — вносить деньги лучше частями и сразу, как только они появляются.
Особый случай: семейная ипотека под низкий процент
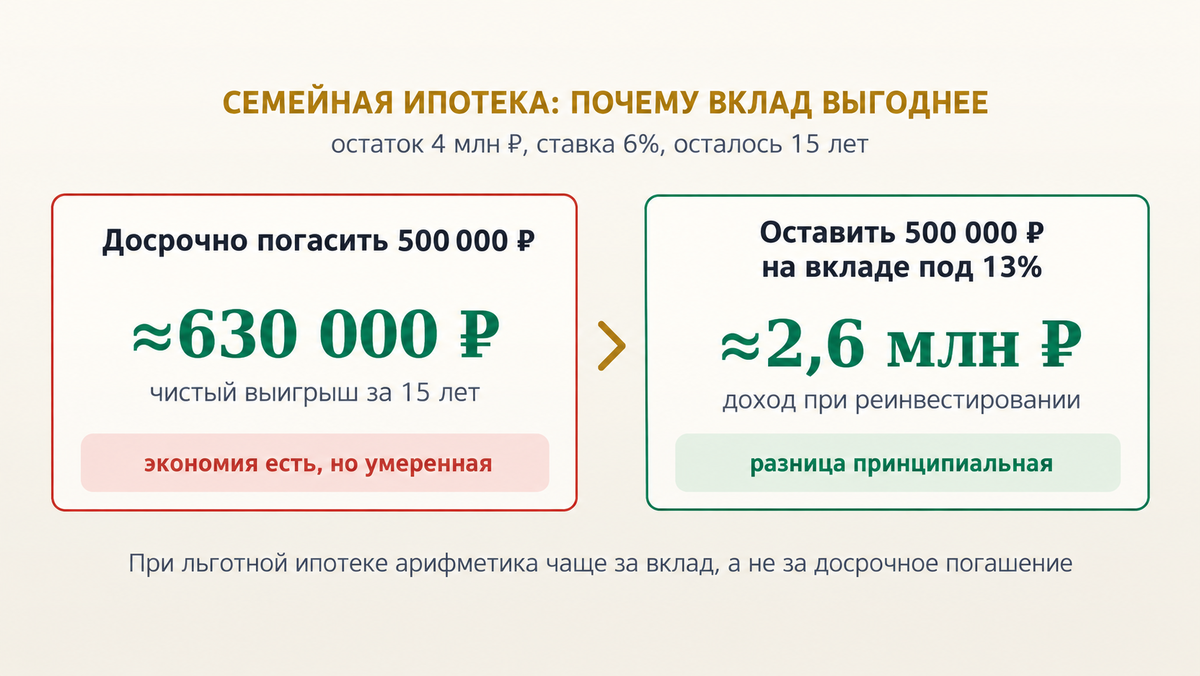
Для льготной ставки картина принципиально иная. При тех же четырёх миллионах остатка и пятнадцатилетнем сроке, но под 6 процентов, ежемесячный платёж составит 33 754 рубля, а общая переплата за весь период — около 2 миллионов вместо 8. Досрочные пятьсот тысяч с сокращением срока сэкономили бы примерно 630 тысяч чистыми за все пятнадцать лет. В то же время те же полмиллиона, размещённые на вкладе под 13 процентов с реинвестированием дохода, принесли бы около 2,6 миллиона рублей. Разница колоссальная, и именно поэтому финансовые консультанты так неохотно рекомендуют досрочно гасить льготные кредиты.
Справедливости ради отмечу: никто не гарантирует, что ставка 13 процентов продержится все пятнадцать лет. Банк России прогнозирует постепенное снижение ключевой ставки, и вслед за ней будут опускаться доходности вкладов. Но чтобы депозит стал менее выгодным, чем шестипроцентный кредит, его ставка должна упасть ниже шести процентов и остаться там надолго. Такой сценарий возможен, но вряд ли его можно считать базовым.
Что делать, если ставки скоро пойдут вниз
Часто слышу такой аргумент: зачем гасить дорогую ипотеку сейчас, если через год её можно будет рефинансировать под меньший процент? Логика в этом есть, но у неё есть два слабых места. Во-первых, снижение ставок действительно ожидается — по прогнозам регулятора, к концу 2026 года ключевая ставка может опуститься до 12–13 процентов, и ипотечные ставки последуют за ней, но с задержкой и не так глубоко. А до тех пор вы продолжаете платить восемнадцать с лишним процентов ежемесячно. Ожидание тоже стоит денег, и на полумиллионе это примерно 28 тысяч рублей в год.
Во-вторых, досрочное погашение и будущее рефинансирование вовсе не исключают друг друга. Погасив часть долга сейчас, вы просто уменьшите остаток, который позднее будете рефинансировать, и ничего не потеряете. А вот обратный сценарий — ждать год, не дождаться нужной ставки и всё это время переплачивать — вполне реален. Ждать снижения ставки, продолжая платить высокую, — это не осторожность, а ставка на прогноз, за которую приходится платить каждый месяц.
Три поправки, о которых забывают при расчётах
Простое сравнение ставок не учитывает несколько важных обстоятельств. Первое — налоговый вычет по процентам. Если вы ещё не исчерпали лимит, государство возвращает 13 процентов от уплаченных процентов, но не более чем с трёх миллионов, то есть до 390 тысяч рублей за весь срок. Пока лимит не выбран, фактическая стоимость ипотеки оказывается ниже заявленной: 18,73 процента превращаются примерно в 16,3, а 6 процентов — в 5,2. Для рыночной ипотеки это не меняет общего вывода — она всё равно дороже вклада, — но разрыв несколько сокращается.
Второе — налог на доход по вкладу. Он взимается не со всей суммы процентов, а только с той части, которая превышает необлагаемый минимум. Минимум рассчитывается как миллион рублей, умноженный на максимальную ключевую ставку года. При ставке 14 процентов это 140 тысяч рублей процентного дохода в год. Полмиллиона под 13 процентов дают 65 тысяч — заметно ниже порога, так что налога, скорее всего, не будет. Но если у вас есть другие вклады, порог считается на все вместе.
Третье — условия самого договора. У подавляющего большинства банков досрочное погашение бесплатно и не ограничено по сумме, это требование закона. Однако стоит проверить две вещи: порядок подачи заявления, поскольку в некоторых банках без него платёж просто уйдёт на следующий месяц, и что произойдёт со страховкой — при сокращении срока часть премии иногда можно вернуть.
Как рассчитать свой случай за пять минут
Средние ставки хороши для общего понимания, но решение принимается по вашим личным цифрам, а их всего четыре. Достаточно открыть кредитный договор или личный кабинет банка и выписать остаток основного долга, текущую процентную ставку, оставшийся срок и размер ежемесячного платежа. Затем — в любой ипотечный калькулятор с функцией досрочного погашения: вводите свои параметры и смотрите два сценария — сокращение срока и сокращение платежа. Разница между ними и будет ценой того решения, которое банк обычно принимает за вас.
Одновременно стоит посмотреть реальную ставку по вкладу, доступную именно вам, а не рекламную с баннера: у многих привлекательных предложений есть условия вроде «только для новых клиентов» или «при переводе зарплаты». Сравнивать нужно реальную ставку с реальной.
Отдельно подчеркну момент, о котором часто забывают при сокращении срока. Платёж при этом варианте не уменьшается — он остаётся прежним до самого конца. Если бюджет уже сейчас на пределе, вы не получите никакого облегчения, зато потеряете ликвидность. В такой ситуации честнее выбрать сокращение платежа, даже если итоговый выигрыш окажется вчетверо меньше.
Главное — это не только проценты
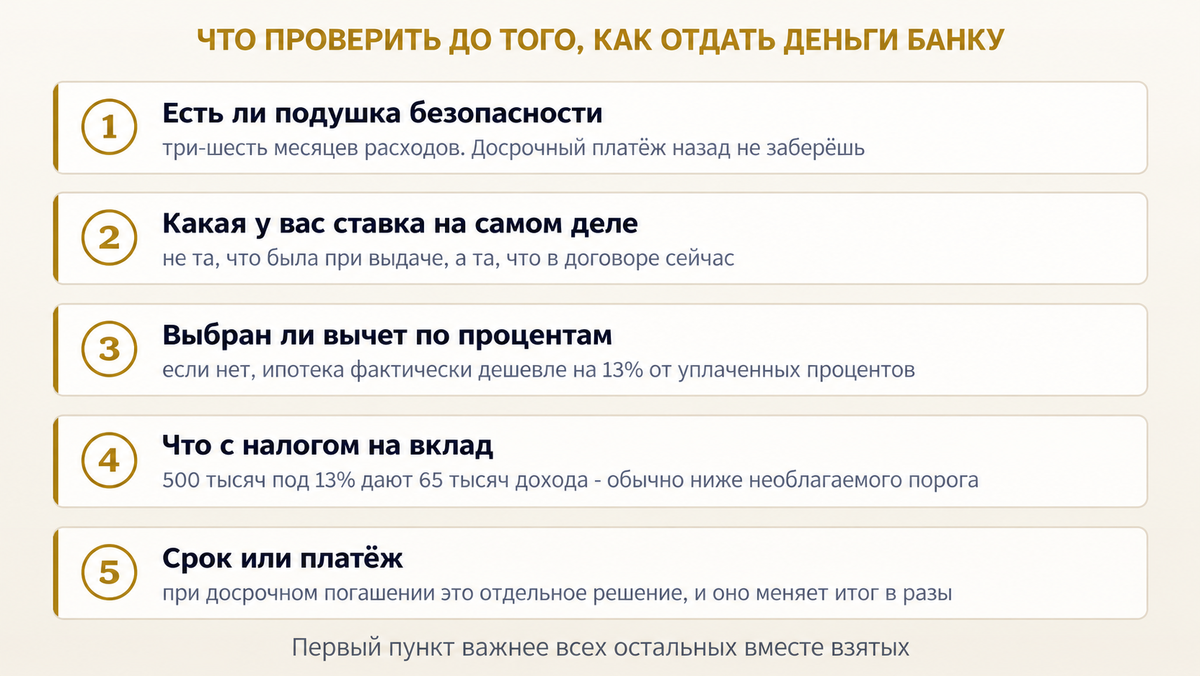
Всё, о чём шла речь выше, касается доходности. Но у денег есть и другое свойство, которое не отражается в процентных ставках: их можно забрать. Вклад — это ликвидность. Потеряли работу, сломалась машина, заболел близкий — средства доступны в тот же день. Досрочно погашенная ипотека необратима: банк не вернёт эти пятьсот тысяч, если через два месяца они срочно понадобятся, а ежемесячный платёж при сокращении срока останется прежним.
Поэтому порядок действий я бы выстроила так: сначала подушка безопасности — три-шесть месяцев обязательных расходов семьи, включая платёж по ипотеке. И только то, что сверх подушки, имеет смысл направлять на досрочное погашение. Есть и ситуации, когда я бы не спешила гасить даже дорогой кредит. Если квартиру планируется продать в ближайшие год-два, досрочное погашение почти ничего не даст, а деньги окажутся заперты в объекте. Если в семье ожидается крупный расход — ремонт, лечение, учёба. И если сумма настолько велика, что после её внесения на счёте не остаётся вообще ничего, — это уже не финансовое решение, а эмоциональное, пусть и очень понятное: хочется, чтобы долг наконец стал меньше.
Человек без подушки, досрочно погасивший ипотеку, при первой же неприятности берёт потребительский кредит под ставку выше ипотечной. Экономия превращается в переплату, и весь математический выигрыш исчезает.
Честные оговорки и границы расчётов
Все вычисления выше сделаны на средних ставках сентября 2026 года и на модельном кредите. Ваша ставка может отличаться от средней в обе стороны: разброс по рынку — от 15,9 до 19,4 процента, и это принципиально разные решения. Считать нужно по своему договору, а не по обзору.
Я сознательно не сравнивала вклад с фондовым рынком. Там потенциальная доходность выше, но и риск другой, а сопоставлять гарантированную экономию на процентах с негарантированным доходом некорректно — это разные категории. Вклад застрахован и предсказуем, поэтому именно он взят как альтернатива.
И последнее. Я не даю индивидуальных финансовых рекомендаций: у каждой семьи свой запас прочности, свои планы и своя терпимость к долгу. Математика отвечает только на вопрос, где деньги работают эффективнее. На вопрос, с чем вам спокойнее засыпать, она не отвечает вовсе, а это тоже весомый довод.
Короткая инструкция вместо заключения
Если свести всё к короткой инструкции, получается четыре шага. Посмотреть ставку в своём договоре. Сравнить её со ставкой вклада, который вам реально доступен. Если ипотека дороже — гасить, и обязательно с сокращением срока. Если дешевле — копить и платить по графику.
И перед всем этим — проверить, есть ли подушка. Потому что единственная по-настоящему дорогая ошибка в этом вопросе не в том, чтобы выбрать не тот вариант, а в том, чтобы остаться совсем без денег на счёте, когда они срочно понадобятся.