

Последние пару лет тема долгосрочных накоплений стала звучать совсем иначе, чем раньше. Если ещё недавно все обсуждали классические индивидуальные инвестиционные счета, то теперь в разговорах всё чаще всплывает загадочная аббревиатура ПДС. И почти каждый второй вопрос, который я слышу, звучит одинаково: старые счета больше не открывают, а новое кажется чем-то исключительно пенсионным и далёким. Куда вообще нести деньги, чтобы не потерять выгоду?
Мне потребовалось немало времени, чтобы спокойно, без спешки разобраться в механике обоих инструментов. И чем глубже я погружалась в детали, тем очевиднее становилось: противопоставлять их друг другу — ошибка. Это не соперники, а скорее два разных контура одной системы накоплений.
Что скрывается за ИИС третьего типа
Индивидуальный инвестиционный счёт третьего поколения — это по-прежнему брокерский счёт, но с более интересной комбинацией налоговых преимуществ. Главное отличие от прежних версий в том, что теперь не нужно выбирать между вычетом на взносы и освобождением дохода от налога. Обе льготы работают одновременно.
С одной стороны, государство возвращает часть внесённых денег. Расчётная база ограничена суммой 400 тысяч рублей в год. Если ставка налога на доходы составляет 13 процентов, максимальный возврат достигает 52 тысяч рублей. Для тех, кто платит НДФЛ по повышенной ставке 15 процентов, сумма увеличивается до 60 тысяч. Это ощутимая прибавка к инвестиционному результату, особенно если рассматривать её как гарантированную часть доходности.
С другой стороны, при закрытии счёта инвестор освобождается от налога на всю полученную прибыль. Правда, здесь есть ограничение — не более 30 миллионов рублей за весь срок действия договора. Для большинства частных инвесторов этого потолка более чем достаточно.
Важно помнить про минимальный срок. Для счетов, открытых с 2024 по 2026 год, он составляет пять лет. Это не так уж много, если сравнивать с пенсионными программами. Но есть нюанс: 2026 год — последний, когда можно успеть зафиксировать пятилетний период. Дальше минимальный срок начнёт ежегодно увеличиваться, пока к 2031 году не достигнет десяти лет. Тот, кто откладывает открытие счёта, рискует незаметно для себя получить более длительную заморозку средств.
Пополнять счёт можно без ограничений по сумме, однако налоговый вычет всё равно посчитают только с первых 400 тысяч рублей. Дивиденды разрешено выводить на обычный банковский счёт без потери льгот, а вот купонные выплаты должны оставаться внутри инвестиционного контура. Ещё одно существенное ограничение касается выбора активов: иностранные ценные бумаги недоступны, только российские эмитенты и компании из стран ЕАЭС.
Как устроена программа долгосрочных сбережений
ПДС работает по совершенно иной логике. Это не брокерский счёт, а договор с негосударственным пенсионным фондом. Инвестор вносит средства, фонд управляет ими, а государство добавляет собственные деньги сверху. Для человека, который не хочет погружаться в анализ рынка и выбирать отдельные бумаги, такой формат может оказаться значительно комфортнее.
Ключевая особенность программы — софинансирование. В течение первых десяти лет государство ежегодно доплачивает до 36 тысяч рублей. Общая сумма поддержки может достичь 360 тысяч рублей. Размер доплаты зависит от официального дохода участника: чем ниже заработок, тем щедрее пропорция. Для людей с доходом до 80 тысяч рублей в месяц государство добавляет рубль на каждый вложенный рубль, что по сути означает мгновенную стопроцентную доходность на внесённую сумму.
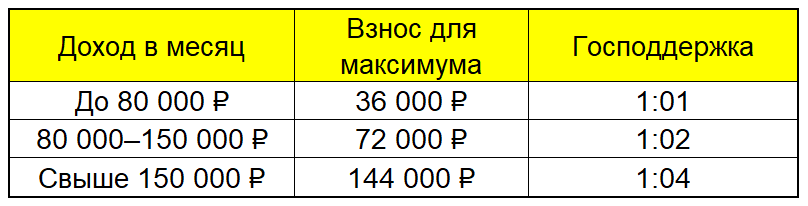
Дополнительно работает налоговый вычет, аналогичный ИИС. База та же — до 400 тысяч рублей в год, а возврат варьируется от 52 до 88 тысяч рублей в зависимости от ставки НДФЛ. То есть финансовая выгода складывается из двух независимых источников: возврата уплаченного налога и прямого государственного софинансирования.
Однако за щедрость приходится платить временем. Деньги в программе должны оставаться 15 лет либо до достижения 55 лет женщинами и 60 лет мужчинами. Это серьёзная заморозка, и относиться к ней нужно осознанно. Зато накопления застрахованы государством через систему страхования вкладов на сумму до 2,8 миллиона рублей. Для сравнения: у брокерских счетов компенсация при банкротстве компании ограничена 1,4 миллиона рублей.
Сравнение инструментов в одной таблице
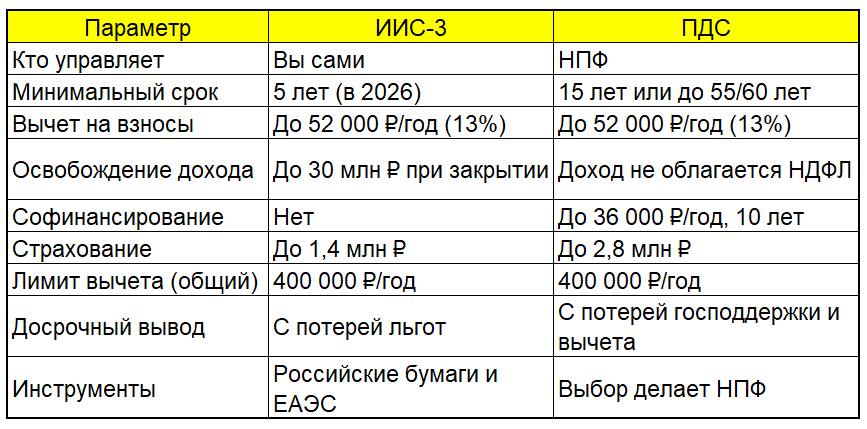
Если свести основные параметры воедино, разница становится наглядной. ИИС-3 даёт свободу выбора активов и относительно короткий срок — пять лет. ПДС предлагает гарантированное софинансирование и повышенную страховую защиту, но требует гораздо более длительного горизонта. Первый инструмент ближе тем, кто готов самостоятельно управлять портфелем и принимать рыночные риски. Второй — тем, кто ценит предсказуемость и не хочет тратить время на инвестиционные решения.
Общий лимит, о котором многие забывают
Самый коварный момент, который я постоянно встречаю в разговорах, — единый налоговый вычет для трёх продуктов: ИИС-3, ПДС и негосударственного пенсионного обеспечения. Государство не даёт удвоить льготу, даже если открыть все счета одновременно. База для расчёта возврата одна на всех — 400 тысяч рублей в год.
Если внести 200 тысяч в программу долгосрочных сбережений и ещё 200 тысяч на инвестиционный счёт, вычет посчитают с полной суммы в 400 тысяч. Возврат составит 52 тысячи рублей при стандартной ставке. А вот если положить по 400 тысяч в каждый инструмент, база всё равно останется прежней — те же 400 тысяч, а не 800. Никакого двойного вычета не будет. При этом совмещать сами продукты закон прямо разрешает, и в этом как раз кроется основная возможность для грамотного планирования.
Кому какой инструмент ближе
Программа долгосрочных сбережений выглядит особенно привлекательно для людей с доходом до 80 тысяч рублей в месяц. Государственное софинансирование в пропорции рубль за рубль — это гарантированная доходность, которую не обеспечит ни один рыночный инструмент. Также ПДС удобна тем, кто приближается к возрасту 55 или 60 лет: выплаты могут начаться раньше стандартного пятнадцатилетнего срока. Если нет желания разбираться в тонкостях фондового рынка, передача управления профессиональному фонду снимает лишнюю нагрузку. Ну и повышенная страховая защита до 2,8 миллиона рублей добавляет уверенности.
ИИС-3, в свою очередь, подходит тем, кто хочет самостоятельно формировать портфель и готов принимать на себя рыночный риск ради потенциально более высокой доходности. Пятилетний горизонт вместо пятнадцатилетнего — весомый аргумент для тех, кому важна гибкость. Правда, нужно иметь официальный доход, облагаемый НДФЛ, иначе вычет на взносы просто не сработает.
Почему я советую не выбирать, а комбинировать
Мне кажется, оптимальная стратегия — использовать оба инструмента параллельно, чётко распределив роли. Программа долгосрочных сбережений становится своего рода пенсионным контуром: туда направляется сравнительно небольшая сумма, достаточная для получения максимального софинансирования. При доходе до 80 тысяч рублей в месяц достаточно вносить 36 тысяч в год, чтобы государство добавило столько же. Это гарантированная прибавка, которую не способен дать ни один рынок, а на пятнадцатилетнем горизонте сложный процент сделает своё дело.
Инвестиционный счёт третьего типа при этом остаётся основным рабочим инструментом. Оставшуюся часть лимита — 400 тысяч минус взнос в ПДС — можно направлять именно туда. Здесь уже я сама выбираю активы, контролирую уровень риска и знаю, что при закрытии счёта через пять лет прибыль в пределах 30 миллионов рублей будет освобождена от налога.
Возьмём для примера доход 60 тысяч рублей в месяц. Вносим 36 тысяч в программу сбережений — государство добавляет ещё 36 тысяч. Оставшиеся 364 тысячи кладём на инвестиционный счёт. Общая база для налогового вычета — ровно 400 тысяч, возврат — 52 тысячи рублей. Итог за год выглядит так: вложено 400 тысяч, вернулось 52 тысячи, государство добавило ещё 36 тысяч. Фактически из своего кармана потрачено 312 тысяч, а на счетах оказалось 436 тысяч — и это без учёта потенциального инвестиционного дохода.
Типичные ошибки, которых стоит избегать
Первая и самая распространённая — считать программу долгосрочных сбережений исключительно пенсионным продуктом для возрастных клиентов. На самом деле она доступна всем гражданам России, и чем раньше начать, тем заметнее будет эффект накопления.
Вторая ошибка — игнорировать общий лимит в 400 тысяч рублей. Люди вносят максимальные суммы в оба инструмента и ожидают двойного вычета, но налоговая база остаётся единой. Лучше заранее рассчитать пропорцию, чем потом удивляться.
Третья — затягивать с открытием ИИС-3. Пока есть возможность зафиксировать пятилетний срок, стоит ею воспользоваться. Каждый год промедления после 2026-го будет добавлять лишний год заморозки средств, а это уже совсем другая математика.
В конечном счёте оба инструмента решают разные задачи. Один даёт надёжность и государственную поддержку, другой — гибкость и возможность самостоятельно влиять на результат. Лучший вариант — не выбирать что-то одно, а выстроить систему, в которой каждый счёт выполняет свою функцию в рамках общего лимита. Тогда и налоговая выгода будет максимальной, и цели окажутся достижимыми.