

Ещё пару месяцев назад казалось, что цикл высоких ставок по депозитам окончательно завершён. Ключевая ставка постепенно отступала от своих максимумов, и банки один за другим пересматривали доходность вкладов в сторону понижения. Однако осень принесла неожиданный поворот: ставки снова начали осторожно ползти вверх, и это заставило многих пересмотреть свои финансовые планы.
Если присмотреться к цифрам, динамика действительно любопытная. Центральный банк фиксирует, что средняя максимальная ставка в десяти крупнейших банках страны в первой декаде сентября составляла 12,95%, во второй — 13,01%, а к третьей декаде поднялась до 13,06% годовых.
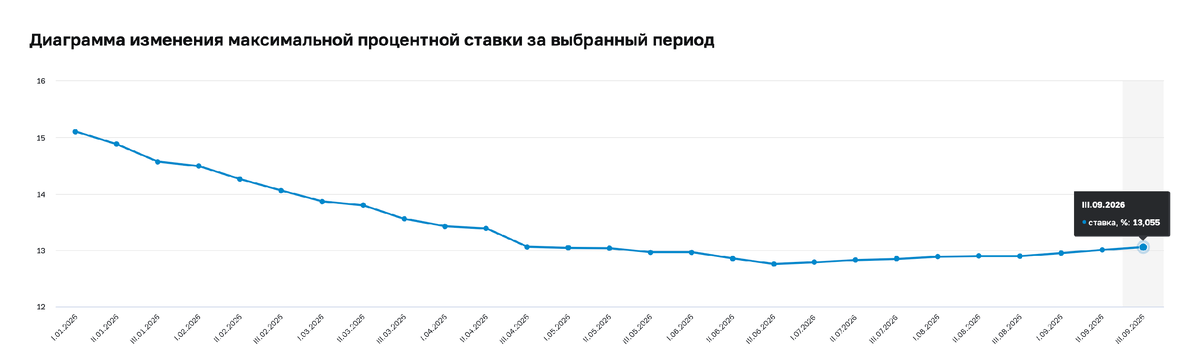 Динамика максимальной процентной ставки по депозитам в крупнейших банках за последние недели
На первый взгляд, прибавка в сотые доли процента может показаться незначительной. Но важна сама тенденция. Если вспомнить, что ещё в третьей декаде июня показатель находился на уровне 12,76%, то за три месяца он прибавил около 0,3 процентного пункта. Это уже не случайное колебание, а вполне заметный разворот.
Что заставило банки пересмотреть условия
Я вижу здесь несколько причин, и первая из них связана с политикой регулятора. Ключевая ставка перестала быстро снижаться. 11 сентября Банк России принял решение сохранить её на уровне 14%, несмотря на то, что в июле было произведено снижение. При этом регулятор повысил свой среднесрочный прогноз по среднему уровню ставки на 2026–2027 годы.
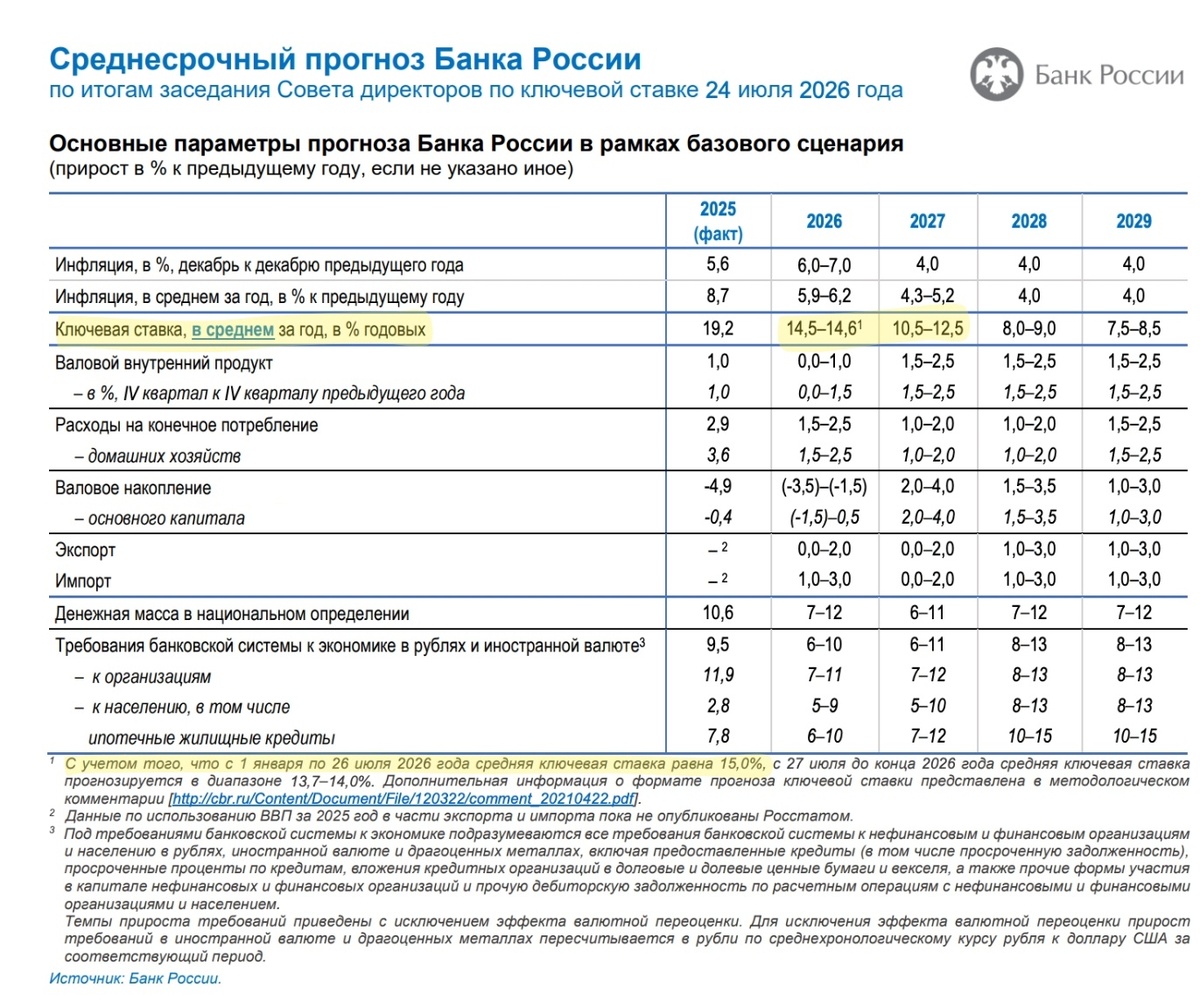 Обновлённый среднесрочный прогноз регулятора по ключевой ставке
Для банков это серьёзный сигнал. Если раньше они могли рассчитывать на дальнейшее быстрое удешевление денег, то теперь такой сценарий стал менее очевидным. А раз стоимость фондирования в перспективе может остаться выше, чем предполагалось ранее, банкам нет смысла слишком агрессивно уменьшать доходность вкладов заранее. Они предпочитают действовать осторожнее.
Вторая причина, на мой взгляд, ещё более прагматичная — это конкуренция за деньги клиентов. Вклады остаются одним из ключевых источников фондирования для банков. Когда финансовой организации нужны дополнительные средства, она может предложить более привлекательную ставку, чтобы привлечь новых вкладчиков или удержать существующих. Именно поэтому ставки по депозитам не обязаны двигаться синхронно с ключевой ставкой день в день. В отличие, кстати, от кредитных ставок, которые снижаются гораздо медленнее и неохотнее.
Короткие депозиты выглядят интереснее
Если разобрать структуру ставок по срокам, картина становится ещё более показательной. По данным регулятора за третью декаду сентября, средние максимальные ставки распределялись следующим образом:
- до 90 дней — 12,55%;
- от 91 до 180 дней — 12,84%;
- от 181 дня до года — 12,70%;
- больше года — 11,69%.
Получается, что за размещение денег на несколько месяцев банки в среднем готовы платить больше, чем за вклад на год или дольше. В этом есть своя логика. Банки по-прежнему закладывают вероятность того, что на длинном горизонте ключевая ставка будет ниже, поэтому фиксировать клиенту высокую доходность надолго им менее выгодно. Они готовы переплачивать за короткие деньги, но не хотят связывать себя обязательствами на годы вперёд.
Почему я выбираю трёхмесячные вклады
Именно поэтому я уже довольно давно придерживаюсь простой стратегии — в основном открываю вклады на три месяца. Мне нравится её гибкость. Через три месяца деньги снова освобождаются, и я могу спокойно оценить ситуацию: открыть новый вклад, купить облигации, направить средства на фондовый рынок или оставить часть капитала свободной для других целей. Такой подход позволяет не замораживать деньги надолго и при этом получать максимальную текущую доходность.
Причём средние 13% по рынку ещё не означают, что более высоких ставок совсем нет. Периодически появляются специальные предложения, где доходность заметно выше. Например, сейчас на одной из финансовых платформ появился вклад МКБ «Преимущество Промо» под 20% годовых. Срок — 95 дней, сумма — от 50 000 до 300 000 рублей.
Если разместить максимальные 300 000 рублей, за 95 дней можно получить 15 616 рублей процентов. В конце срока на счёт вернётся 315 616 рублей. Согласитесь, это уже совсем другой уровень доходности по сравнению со средними показателями.
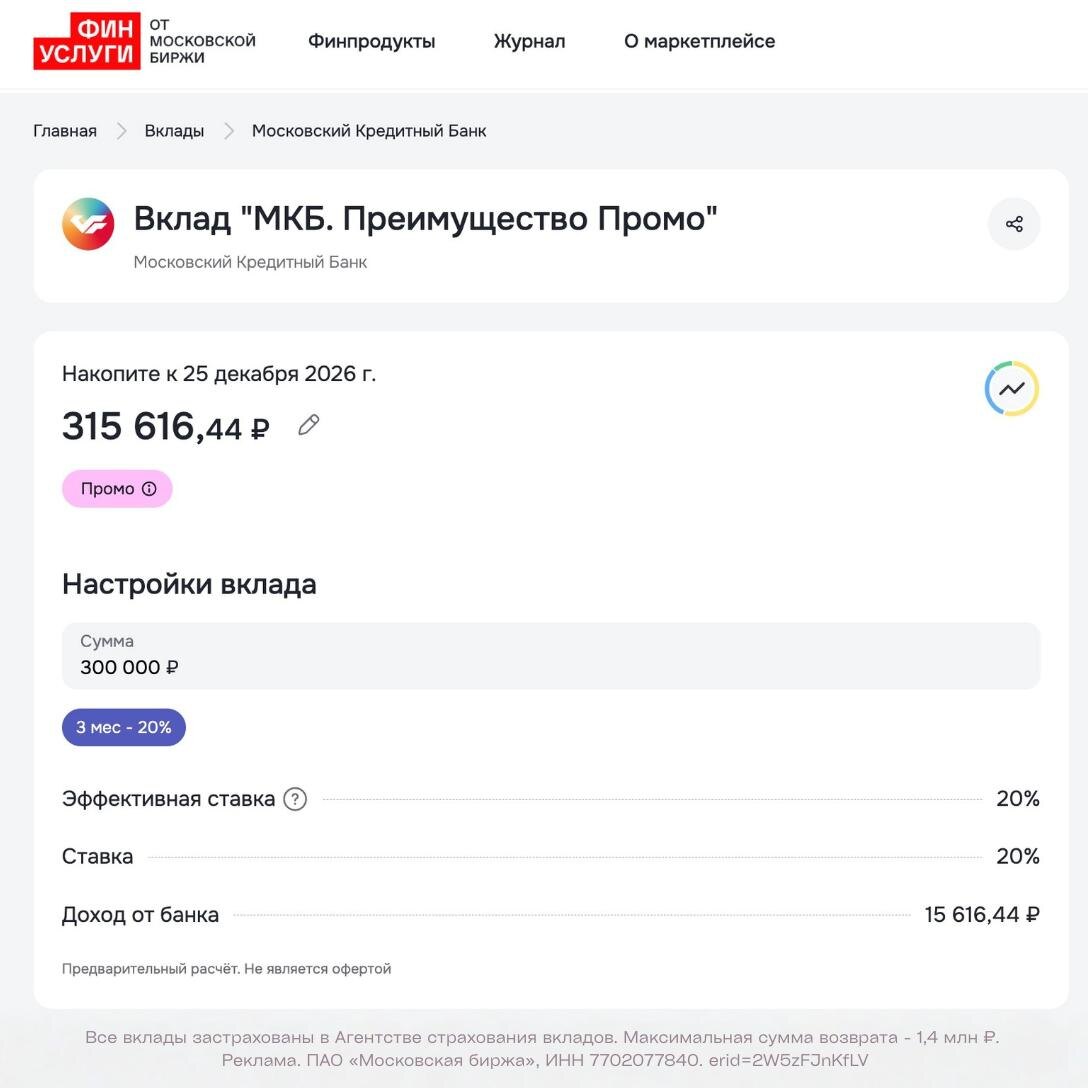 Условия промо-вклада с повышенной ставкой на короткий срок
На мой взгляд, это отличный пример того, почему стоит смотреть не только на среднюю ставку. Между средними 13% и отдельными промопредложениями разница сейчас может быть очень существенной. Иногда банки запускают акции для новых клиентов или для новых денег, и эти предложения могут быть значительно выгоднее стандартных условий.
Стоит ли ждать ещё более высоких ставок
Я бы не стал держать свободные деньги без дохода только в надежде поймать ставку немного выше. Даже разница между 12,9% и 13,1% невелика. На 1 млн рублей за три месяца дополнительные 0,2 процентного пункта — это около 500 рублей до налогообложения. Сумма, ради которой точно не стоит откладывать размещение средств.
Гораздо важнее сравнивать конкретные условия. Максимальная ставка может действовать только для новых клиентов или новых денег, иметь ограничение по сумме либо дополнительные требования. Поэтому при выборе вклада нужно внимательно читать все условия, а не ориентироваться только на красивую цифру в рекламе.
Мои выводы
После нескольких месяцев снижения ставки по вкладам действительно начали осторожно расти. Пока движение небольшое, но сам разворот интересен. Банки снова конкурируют за деньги вкладчиков, а короткие депозиты остаются одними из самых доходных инструментов на рынке.
 Текущая ситуация на рынке вкладов подтверждает эффективность коротких стратегий
Именно поэтому моя стратегия пока не меняется. Я предпочитаю вклады примерно на три месяца: получаю высокую текущую ставку, но не замораживаю деньги надолго. Это позволяет сохранять гибкость и при необходимости быстро перераспределять капитал в зависимости от рыночной ситуации.
А искать абсолютный максимум необязательно. Гораздо важнее, чтобы свободные деньги уже сейчас приносили доход, а после окончания вклада можно снова оценить рынок и выбрать наиболее интересный вариант. В текущих условиях короткие депозиты с возможностью регулярного пересмотра условий выглядят, на мой взгляд, оптимальным решением для тех, кто хочет совместить доходность и ликвидность.