

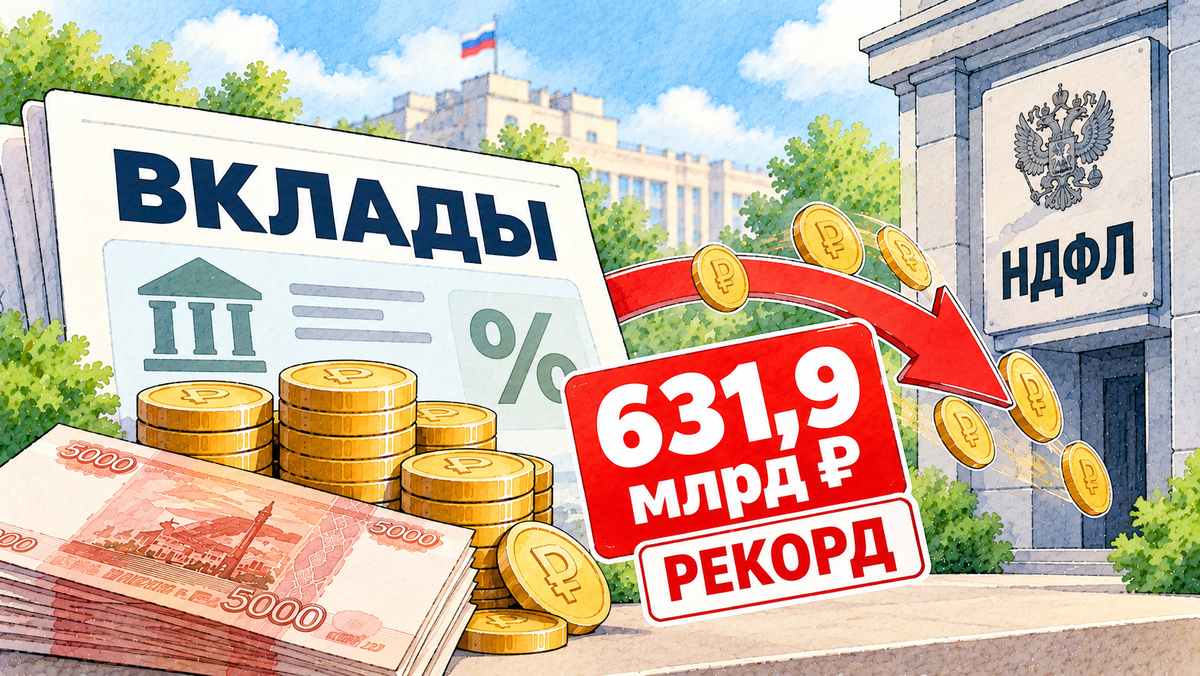
Когда несколько лет назад впервые заговорили о налоге на проценты по депозитам, казалось, что это затронет лишь узкий круг людей с очень большими накоплениями. Сейчас, глядя на цифры бюджетных прогнозов, становится очевидно: ситуация изменилась кардинально. В 2026 году государство планирует собрать с вкладчиков 631,9 млрд рублей — сумму, которую ещё недавно сложно было представить. А уже через год, в 2027-м, поступления могут перешагнуть символическую отметку в 1 трлн рублей.
Для контраста: в 2024 году, когда россияне впервые столкнулись с фактической уплатой этого сбора, казна получила лишь 110,7 млрд рублей. В 2025-м сумма выросла почти втрое — до 320,2 млрд. Такой скачок объясняется просто: на фоне высоких ставок по депозитам, достигавших 18–20% годовых, доходность даже среднего вклада стала превышать необлагаемый порог.
Но прежде чем паниковать, важно разобраться, кто именно платит налог и с какой суммы он вообще берётся. Многие до сих пор уверены, что облагается весь вклад целиком, но это не так.
Базовая механика: облагаются только проценты
Налог на вклады устроен иначе, чем, скажем, НДФЛ с зарплаты. Государство не трогает тело депозита — оно интересуется исключительно доходом, который банк начислил в виде процентов. Причём даже этот доход не облагается целиком: сначала из него вычитается необлагаемый лимит, и только с остатка считается налог.
Лимит привязан к ключевой ставке Центробанка. Для процентов, полученных в 2025 году, он составил 210 000 рублей. Формула простая: 1 млн рублей умножается на максимальное значение ключевой ставки, зафиксированное на первое число любого месяца соответствующего года. В 2025 году максимум достигал 21%, отсюда и получилась такая сумма.
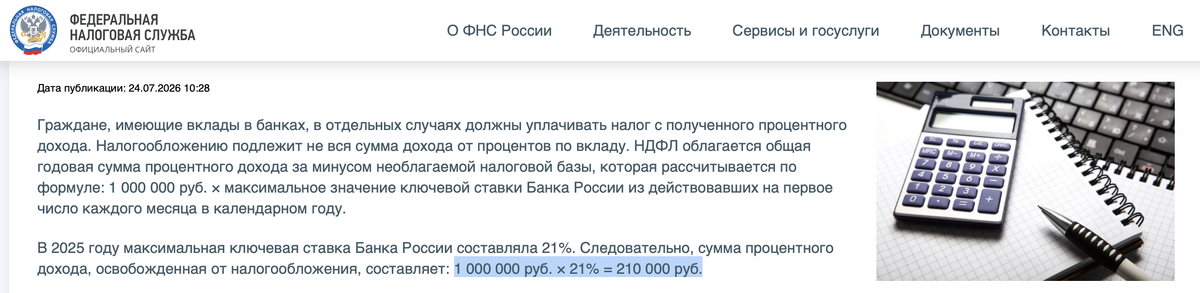
Если суммарный процентный доход по всем российским банкам за год оказался меньше 210 тысяч рублей, налог платить не нужно вовсе. Если больше — НДФЛ начислят только на разницу между фактическим доходом и этим порогом.
Конкретные цифры: сколько отдать государству
Чтобы не оставалось неясностей, приведу несколько наглядных расчётов.
- Допустим, за 2025 год вкладчик получил 250 000 рублей процентами. Вычитаем лимит: 250 000 − 210 000 = 40 000 рублей. С этой суммы при ставке 13% налог составит 5 200 рублей.
- Если доход достиг 300 000 рублей, облагаемая база — 90 000 рублей, а платёж — 11 700 рублей.
- При солидном доходе в 500 000 рублей налоговая база вырастает до 290 000 рублей, и в бюджет придётся перечислить уже 37 700 рублей.
Обратите внимание: во всех примерах речь идёт не о 13% со всей суммы процентов, а только с превышения над лимитом. Это принципиальный момент, который часто упускают из виду.
Лимит один на человека, а не на каждый банк
Ещё одно важное правило, о котором стоит помнить: необлагаемый порог предоставляется человеку один раз в год, независимо от того, в скольких банках у него открыты депозиты. ФНС суммирует все процентные доходы, полученные в разных кредитных организациях.
Например, если в одном банке начислили 100 000 рублей, во втором — 80 000, а в третьем ещё 100 000, общий доход составит 280 000 рублей. Из него вычтут 210 000, и налог рассчитают с 70 000 рублей. Банки самостоятельно передают сведения о выплаченных процентах в налоговую службу, поэтому подавать декларацию только из-за доходов по обычным российским вкладам не требуется.
Сроки уплаты и где проверить начисления
Уведомления за 2025 год ФНС уже начала рассылать. Заплатить начисленный НДФЛ нужно не позднее 1 декабря 2026 года. Сумму можно проверить в Личном кабинете налогоплательщика или через Госуслуги, если подключено получение налоговых документов.
Тем, у кого в прошлом году было несколько крупных депозитов, я бы посоветовал проверить начисления заранее. Так не придётся в конце ноября экстренно искать деньги на уплату.
Почему бюджет ждёт триллион рублей
Причина столь стремительного роста поступлений — в сочетании двух факторов: высоких ставок по депозитам и огромного объёма средств, которые россияне держат на счетах. Когда банки предлагали 18–20% годовых и выше, даже капитал в несколько миллионов рублей мог принести процентный доход, заметно превышающий необлагаемый лимит. Налог, который изначально воспринимался как экзотика для узкой прослойки, становится массовым явлением.
При этом для процентов, заработанных в 2026 году, лимит будет ниже. Максимальная ключевая ставка на первое число месяца в 2026 году составляла 16%, поэтому необлагаемая сумма сократится до 160 000 рублей. Это значит, что под налогообложение подпадёт ещё больше вкладчиков.
Что может измениться в ближайшие годы
Минфин уже обсуждает два серьёзных нововведения. Первое — сделать банки налоговыми агентами. Сейчас они лишь передают данные в ФНС, а человек платит налог самостоятельно по уведомлению. В будущем банк сможет удерживать НДФЛ прямо при выплате процентов, а налоговая затем проведёт окончательный расчёт по всем счетам.
Второе предложение — распространить на пассивные доходы прогрессивную шкалу НДФЛ от 13% до 22%. Если инициативу примут, изменения в первую очередь почувствуют люди с действительно крупными доходами от вкладов и инвестиций.
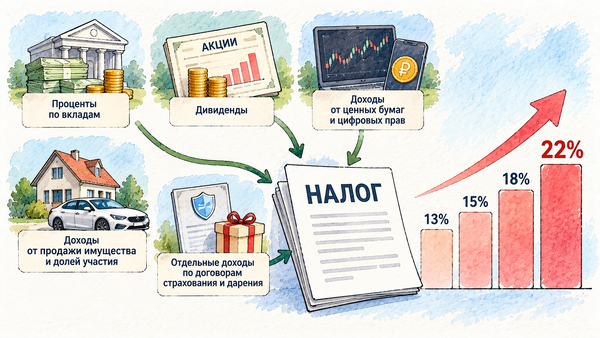
Пока это лишь предложения, и налог за 2025 год рассчитывается по действующим правилам. Но при открытии новых депозитов я бы советовал смотреть не только на рекламную ставку, но и считать чистую доходность после вычета налогов. При крупном капитале разница становится всё более ощутимой.