

Иногда самые правильные финансовые решения выглядят как цепочка последовательных шагов, растянутых во времени. Когда три года назад я открывала индивидуальный инвестиционный счет старого типа, то уже примерно представляла, что буду делать дальше. Никакой спонтанности — только холодный расчёт и понимание того, какие цели передо мной стоят. Сейчас, оглядываясь назад, могу сказать, что план сработал именно так, как задумывался, хотя отдельные детали всё равно преподнесли любопытные уроки.
Мне всегда было важно, чтобы инвестиции не существовали в вакууме, а были привязаны к конкретным жизненным задачам. Поэтому закрытие старого ИИС стало не финалом истории, а скорее переходом на новый этап. С одной стороны, я перевожу накопленные активы на обычный брокерский счёт — это даёт свободу действий и возможность при необходимости быстро получить доступ к деньгам. Разумеется, продавать что-то в ближайшее время я не планирую, но сама опция ликвидности имеет значение. С другой стороны, появляются три отдельных целевых счёта, каждый из которых будет работать на образование одного из моих детей. Каждому ребёнку — свой счёт, никакой путаницы и никаких споров в будущем.
Что лежало на старом ИИС
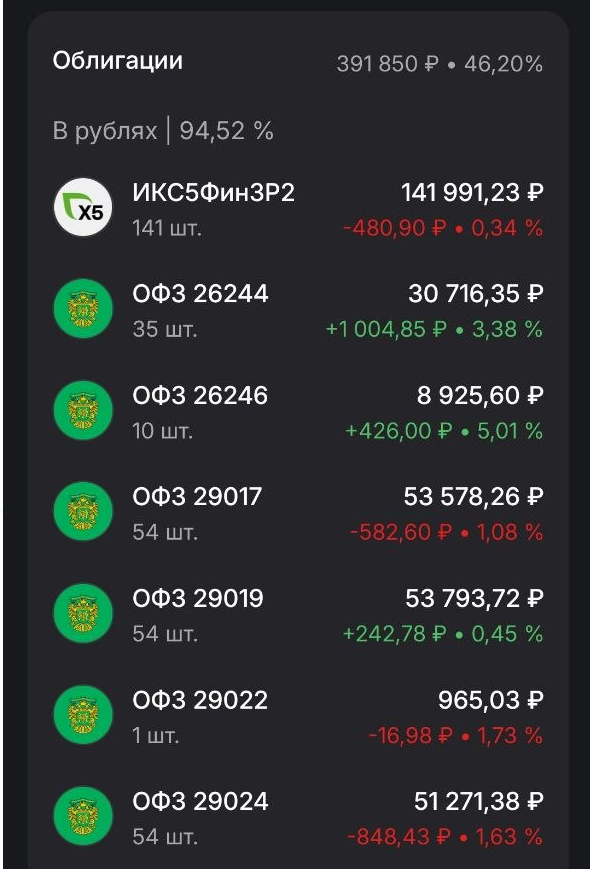
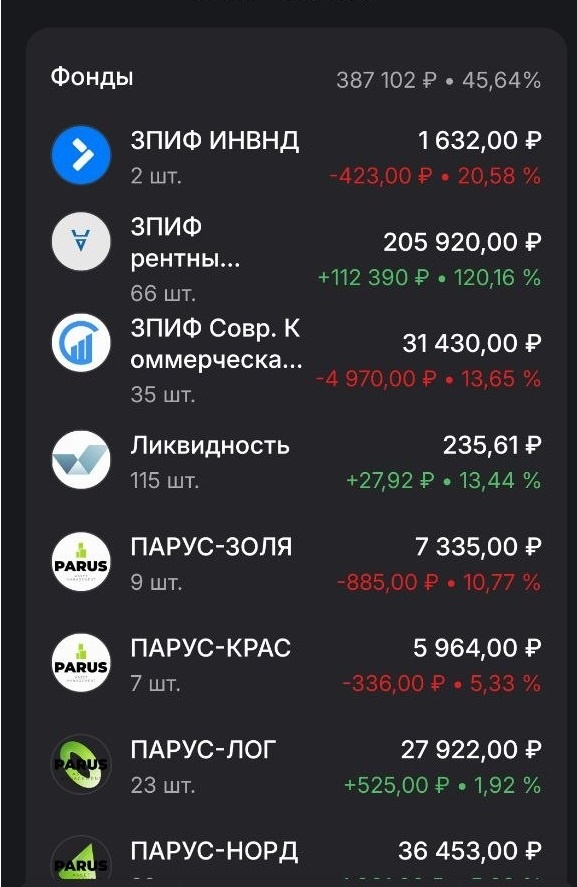
Формируя портфель три года назад, я сознательно уходила в сторону консервативных инструментов. Это была не площадка для экспериментов, а базовая часть капитала, которая должна была выполнять две задачи: сохранять средства и создавать регулярный денежный поток. Основу составили облигации — я собрала лесенку из ОФЗ двадцать девятой серии, добавила флоатер ИКС5 и пару замещающих бумаг. Такой набор позволял чувствовать себя уверенно независимо от рыноных колебаний.
Вторым крупным блоком стали фонды недвижимости. Здесь я отдала предпочтение закрытым паевым инвестиционным фондам, по которым выплаты приходят ежемесячно. Это очень удобно с точки зрения планирования личного бюджета: знаешь, что каждый месяц на счёт или карту упадёт определённая сумма. Правда, было одно исключение из общего правила, но оно не сильно влияло на общую картину. Кроме того, в портфеле присутствовала небольшая доля акций — Лукойл и Сбер, мои давние фавориты, которым я доверяю и которые добавляли портфелю немного динамики.
Логика пополнений и налоговый вычет
Сейчас я нахожусь в декрете, и это наложило отпечаток на стратегию пополнения счёта. Постоянного дохода, облагаемого НДФЛ, у меня нет, а значит, и право на инвестиционный налоговый вычет возникает не всегда. Купоны и дивиденды, которые капают на счёт, под вычет не подходят — это важно понимать каждому, кто рассчитывает на данную льготу.
В первый год я пополнила ИИС на четыреста тысяч рублей. Дальше действовала более избирательно: вносила деньги только тогда, когда точно знала, что у меня будет доход, с которого можно вернуть тринадцать процентов. Пополнять счёт сверх этой суммы не имело смысла. Ведь если вычет получить нельзя, а быстро забрать деньги со старого ИИС невозможно, то зачем замораживать лишние средства без дополнительной выгоды? Логика простая, но именно она позволила использовать инструмент максимально эффективно.
За три года общая сумма пополнений составила 614 114 рублей 10 копеек. Налоговый вычет, который я получила за это время, — порядка семидесяти девяти тысяч рублей. Точную сумму с копейками называть не буду, но порядок цифр именно такой. Уже только этот бонус от государства стал приятным дополнением к общей доходности портфеля.
Что показывают цифры
На сегодняшний день баланс счёта составляет 835 816 рублей. Однако эта цифра не отражает полной картины, потому что я осознанно настроила вывод купонов и дивидендов на банковскую карту, а не на ИИС. Такое решение оказалось очень кстати в период ремонта, когда требовались дополнительные средства. Деньги не реинвестировались, а шли на текущие нужды — и это было правильно в тот момент.
Если прибавить к балансу все выплаты, которые ушли на карту, картина становится более полной. Мой брокер показывает доходность 63,44% за три года. К этому добавляется эффект от налогового вычета — ещё примерно 12,8–13%. В сумме выходит около 76,44% за весь период. Звучит впечатляюще, но я сразу делаю оговорку: пока активы не проданы, прибыль не зафиксирована. Сегодня цифры могут быть красивыми, завтра — чуть скромнее, послезавтра — снова выше. Это нормально для рынка.
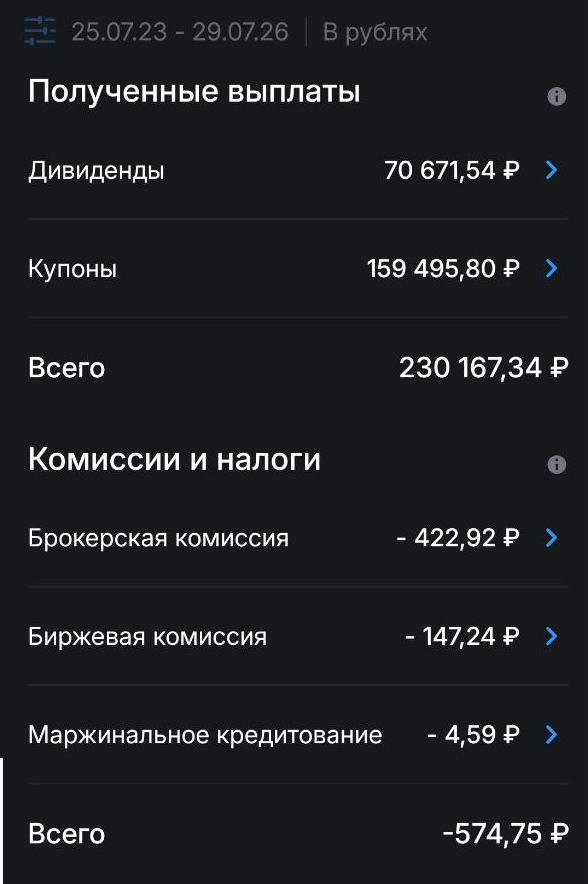
Если разделить общую доходность на две составляющие, то получится зафиксированная прибыль, которую я уже получила в рублях, и нереализованная, которая существует пока только на бумаге. По моим оценкам, около половины вложенных средств уже вернулось ко мне в виде живых денег. Что даёт эта цифра? Скорее, психологический комфорт. Ещё пятьдесят процентов — и можно будет сказать, что инвестиции полностью окупились, а дальше портфель работает уже на чистый плюс.
Сравнение с альтернативами
Закономерный вопрос: 76,44% за три года — это много или мало? Можно, конечно, сравнить результат с индексом Московской биржи полной доходности и почувствовать себя либо гением, либо неудачником. Но я сознательно не делаю такого сравнения. Мой ИИС был консервативной частью портфеля, а сравнивать консервативные инструменты с фондовым индексом, состоящим преимущественно из акций, некорректно. Для агрессивной части у меня есть другие счета и другие подходы.
Более уместно сопоставить доходность с банковскими депозитами. В июле 2023 года максимальная ставка по вкладам, по данным Центрального банка, составляла 7,823%. Очевидно, что за три года депозиты не принесли бы больше, чем показал мой ИИС. Даже с учётом капитализации процентов результат был бы заметно скромнее. Так что с этой точки зрения я своим выбором довольна.
Главный вывод за три года
Помимо сухих цифр, этот опыт дал мне кое-что более ценное — понимание того, что для меня действительно важно в инвестициях. Регулярный денежный поток, который обеспечивали купоны и дивиденды от фондов недвижимости, не раз выручал в сложные периоды. Это то, что можно ощутить уже сегодня, в отличие от абстрактной доходности, которая существует на графиках и в отчётах.
Именно поэтому при формировании новых целевых счетов для детей я буду ориентироваться не только на потенциальный рост капитала, но и на стабильность выплат. Возможность получать деньги каждый месяц, не продавая активы, — это особая ценность, которую понимаешь только после того, как проживёшь с таким портфелем несколько лет. Доходность может меняться, а вот грамотно выстроенный денежный поток остаётся с тобой.

В очередной раз убеждаюсь: инвестиции — это не гонка за максимальными процентами, а система, которая должна работать на твои жизненные цели. И когда система даёт сбой, важно вовремя это заметить и скорректировать курс.