

Рынок облигаций федерального займа сейчас напоминает мне затишье перед бурей, только в хорошем смысле. С одной стороны, мы видим цифры, от которых у любого консервативного инвестора загораются глаза: длинные выпуски дают под 17% годовых. С другой — рынок будто замер в нерешительности, не понимая, куда двинется ключевая ставка и стоит ли доверять этой щедрости. Я всё чаще ловлю себя на мысли, что подобной конфигурации доходностей мы не наблюдали с 2023 года, а значит, пришло время разложить ситуацию по полочкам.
Многие мои клиенты задают один и тот же вопрос: если доходность такая высокая, почему все не скупают длинные бумаги? Ответ кроется в самой природе долгового рынка. Высокая доходность — это не подарок, а плата за риск. И сегодня этот риск материализовался в виде растущих планов Минфина по заимствованиям и неопределённости вокруг дальнейших шагов Центробанка. Давайте разберёмся, что на самом деле показывает кривая доходности и какие возможности она открывает перед частным инвестором.
Анатомия кривой доходности: от коротких к длинным
Кривая доходности — это, по сути, карта ожиданий рынка. Она показывает, сколько готовы платить за деньги на разных сроках: от нескольких месяцев до полутора десятков лет. В нормальной ситуации чем дольше вы одалживаете государству, тем больше оно должно вам компенсировать. Это логично: инфляция может ускориться, ставка — измениться, а ваши деньги окажутся замороженными на годы вперёд.
Но текущая картина далека от стандартной. Короткий конец кривой провалился ниже ключевой ставки: трёхмесячные бумаги дают лишь 11,7% при ставке ЦБ в 14%. Это означает, что рынок уже закладывает скорое смягчение денежно-кредитной политики. Инвесторы не хотят платить высокую цену за короткие бумаги, которые скоро придётся реинвестировать под более низкий процент.
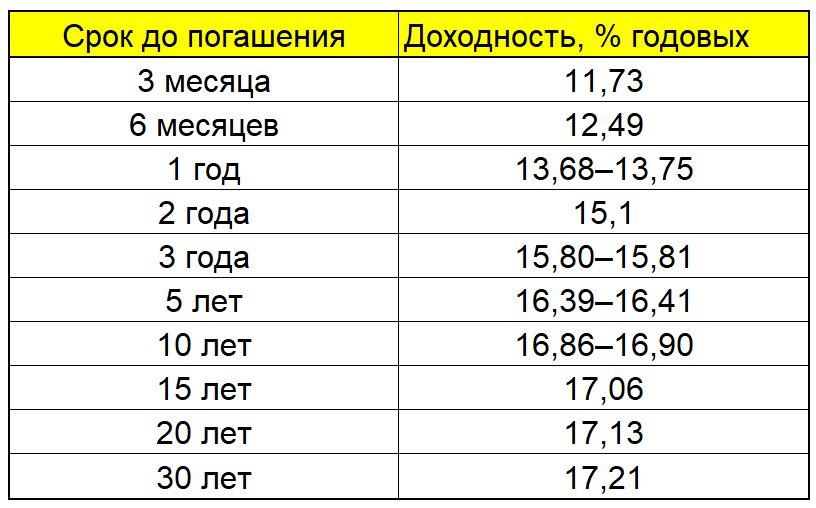
График бескупонной доходности на начало октября 2026 года отчётливо демонстрирует этот разрыв.
На среднем участке — от трёх до пяти лет — доходности уже подтягиваются к 15,8–16,4%. Здесь рынок начинает требовать премию за то, что соглашается держать бумаги дольше, чем горизонт прогнозирования по ставке. А вот длинный конец — это отдельная история. Десятилетние ОФЗ торгуются на уровне 16,9%, пятнадцатилетние — 17,06%. Спред между десятилетними и однолетними выпусками превышает три процентных пункта. Для сравнения: при ставке 7% такая разница была бы нормой, но при 14% это действительно исключительная ситуация.
Почему длинные ОФЗ дают так много
Причин две, и они действуют одновременно, усиливая друг друга. Первая — это масштабные планы Министерства финансов по привлечению средств. Ведомство увеличило план валовых заимствований на текущий год с 5,5 до 6,3 триллиона рублей, а на следующий — с 5,4 до 7,7 триллиона. Чтобы разместить такой объём бумаг, эмитенту приходится предлагать более высокую доходность. Показательным стал аукцион 30 сентября: размещение классических ОФЗ с постоянным купоном было признано несостоявшимся, потому что спрос не дотянул до предложения. Доходности длинных выпусков тогда достигли 16,8% — максимума за полтора года.
Вторая причина — это ожидания относительно дальнейшей траектории ключевой ставки. Регулятор на сентябрьском заседании впервые с весны 2025 года не стал снижать ставку, оставив её на уровне 14%. Октябрьское заседание, по мнению аналитиков, также завершится паузой: традиционно осенние решения ЦБ отличаются консервативностью. Снижение на четверть процентного пункта возможно лишь в декабре, как своего рода предновогодний жест. Однако рынок уже закладывает ставку 13,5–13,75% к концу 2026 года и около 11,5% к 2027-му.
Получается любопытный парадокс: все ждут снижения ставки, но длинные бумаги торгуются с аномально высокой премией. Для меня это сигнал о том, что рынок пока не до конца уверен в реализации мягкого сценария и требует дополнительную компенсацию за неопределённость. Именно в такие моменты и рождаются интересные инвестиционные возможности.
Математика потенциальной доходности
Если базовый сценарий реализуется и ключевая ставка действительно пойдёт вниз, доходности длинных ОФЗ последуют за ней. А когда доходность облигации падает, её цена растёт. Эта обратная зависимость — фундаментальный закон долгового рынка, и чем длиннее бумага, тем сильнее она реагирует на изменение ставок.
Аналитики в своих стратегиях на четвёртый квартал 2026 года оценивают потенциал довольно смело. Если доходность десятилетних ОФЗ снизится с текущих 16,6% до 14% за год, совокупный доход с учётом купонных выплат и роста цены может достичь 32%. Для индекса ОФЗ в целом прогноз скромнее — около 25%. Я всегда подчёркиваю: это не гарантия, а лишь базовый сценарий. Но математика здесь прозрачна. Покупая облигацию с купоном 16,9%, вы фиксируете текущую доходность. Если через год ставки на рынке упадут, вы получите двойной эффект: и купон, и прирост стоимости самой бумаги.
Однако я не устаю повторять своим клиентам: эта логика работает только при условии, что прогноз по ставке окажется верным. Если регулятор решит удерживать 14% дольше ожиданий или, что хуже, пойдёт на повышение, длинные облигации могут не только не вырасти, но и уйти в минус по цене. Тогда инвестор останется с бумагой, которая приносит около 17% годовых, но торгуется ниже номинала, и ждать погашения придётся десятилетие и больше.
Практические стратегии под разные горизонты
Выбор конкретного выпуска должен определяться не абстрактным желанием заработать, а временем, на которое вы готовы расстаться с деньгами. Для короткого горизонта в один-два года я рекомендую флоатеры или короткие ОФЗ. Облигации с плавающим купоном, привязанным к ключевой ставке или RUONIA, сейчас дают около 14–15% годовых. Если ЦБ начнёт снижать ставку, купон уменьшится, но вы не потеряете на цене. Это максимально консервативный вариант для тех, кому важна ликвидность.
Горизонт от трёх до пяти лет открывает возможности для классических ОФЗ с постоянным купоном. Выпуски с погашением в этом диапазоне дают 15,8–16,4% годовых. Вы фиксируете высокий купон на несколько лет вперёд и при этом получаете умеренный потенциал роста цены в случае смягчения политики ЦБ. Это разумный баланс между риском и доходностью.
Для тех, кто готов заморозить капитал на пять лет и дольше, интерес представляют длинные ОФЗ с погашением в 2035–2040 годах. Их доходность достигает 16,9%, а потенциал ценового роста при снижении ставки — максимальный среди всех сегментов кривой. Но и риск здесь самый высокий: если ставка не пойдёт вниз, цена длинной бумаги упадёт сильнее всего. Поэтому золотое правило таково: покупать длинные ОФЗ стоит только при готовности держать их до погашения или близко к нему. Если же вы рассчитываете продать через год и заработать на росте цены — это уже спекуляция, а не инвестиция. Спекуляция может сработать, а может и нет.
Главный вывод
Октябрь 2026 года подарил инвесторам редкую комбинацию условий. Ключевая ставка держится на 14%, длинные облигации дают 16,5–17% годовых, а рынок при этом активно закладывает снижение ставки в ближайшие месяцы. Премия длинных ОФЗ к ключевой ставке находится на максимуме с 2023 года. Если прогнозы аналитиков сбудутся, совокупный доход по длинным выпускам за год может составить 25–32% с учётом купонов и роста цены.
Но даже если снижение ставки не произойдёт, держатель длинной ОФЗ всё равно получает около 17% годовых — это, согласитесь, неплохой уровень для безрискового инструмента. Вопрос лишь в том, готовы ли вы расстаться с капиталом на десять и более лет. Я всегда советую исходить не из прогнозов, а из собственного горизонта и терпимости к риску. Тогда любое решение будет осознанным.