

Ещё пару месяцев назад финансовый ландшафт выглядел почти предсказуемым: инфляция постепенно сбавляла обороты, кредитные продукты понемногу дешевели, а банки начали сокращать проценты по депозитам. Казалось, что Центробанк продолжит аккуратно смягчать денежно-кредитную политику. Однако свежая статистика заставляет пересмотреть эти ожидания.
Сентябрь преподнёс неприятный сюрприз — рост цен снова ускорился. А первая неделя октября и вовсе показала скачок на 0,96%. Теперь перед регулятором стоит гораздо более сложная дилемма, чем ещё недавно: либо продолжить осторожное снижение ставки ради поддержки деловой активности, либо взять паузу, чтобы не позволить инфляции окончательно выйти из-под контроля.
Очередное заседание совета директоров Банка России назначено на 23 октября. И с каждым днём всё реалистичнее выглядит сценарий, при котором ключевая ставка останется на текущем уровне 14%. Разберём, какие факторы подталкивают регулятора к осторожности и как это отразится на повседневных финансовых решениях.
Инфляционный фон: почему цены снова пошли вверх
Основной аргумент в пользу сохранения ставки — это, безусловно, динамика потребительских цен. По официальным данным, в сентябре инфляция составила 0,35% в месячном выражении, а в годовом достигла 6,35%. Но куда более тревожным выглядит недельный показатель: с 29 сентября по 5 октября цены выросли сразу на 0,96%. По оценкам Минэкономразвития, годовая инфляция к 5 октября ускорилась до 7,17%.
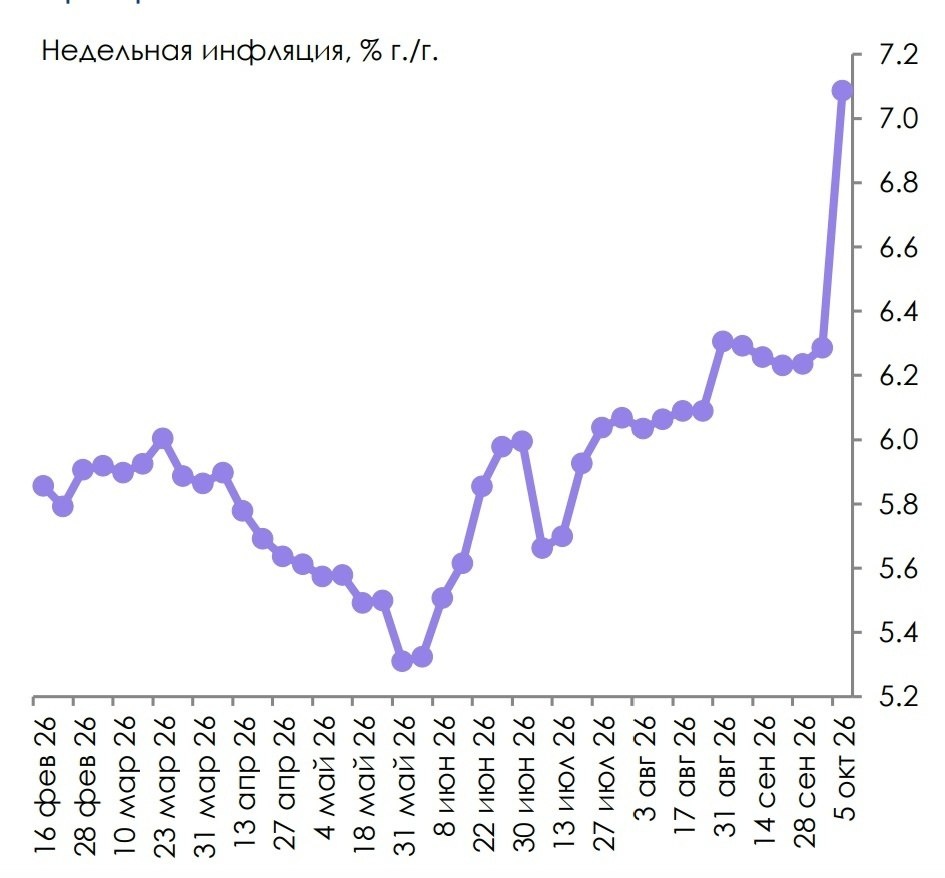
Справедливости ради стоит отметить, что значительная часть этого недельного скачка связана с плановой индексацией коммунальных тарифов с 1 октября. Это разовое событие, которое не будет повторяться каждую неделю. Однако даже если вынести за скобки жилищно-коммунальные услуги, картина остаётся напряжённой: продолжают дорожать продукты питания, топливо и целый ряд непродовольственных товаров.
Именно поэтому для регулятора важен не только общий показатель инфляции, но и её устойчивая составляющая — то, насколько широко рост цен распространяется по потребительской корзине. Если подорожание затрагивает всё больше категорий, это сигнал о том, что инфляционное давление приобретает системный характер.
Механизм высокой ставки: почему эффект не мгновенный
Ключевая цель Банка России — вернуть инфляцию к целевым 4% годовых. Инструмент для этого — ключевая ставка. Когда она находится на высоком уровне, заёмные деньги становятся дорогими, а сбережения — привлекательными. Люди и компании в такой ситуации меньше тратят и больше откладывают, что постепенно охлаждает совокупный спрос и сдерживает рост цен.
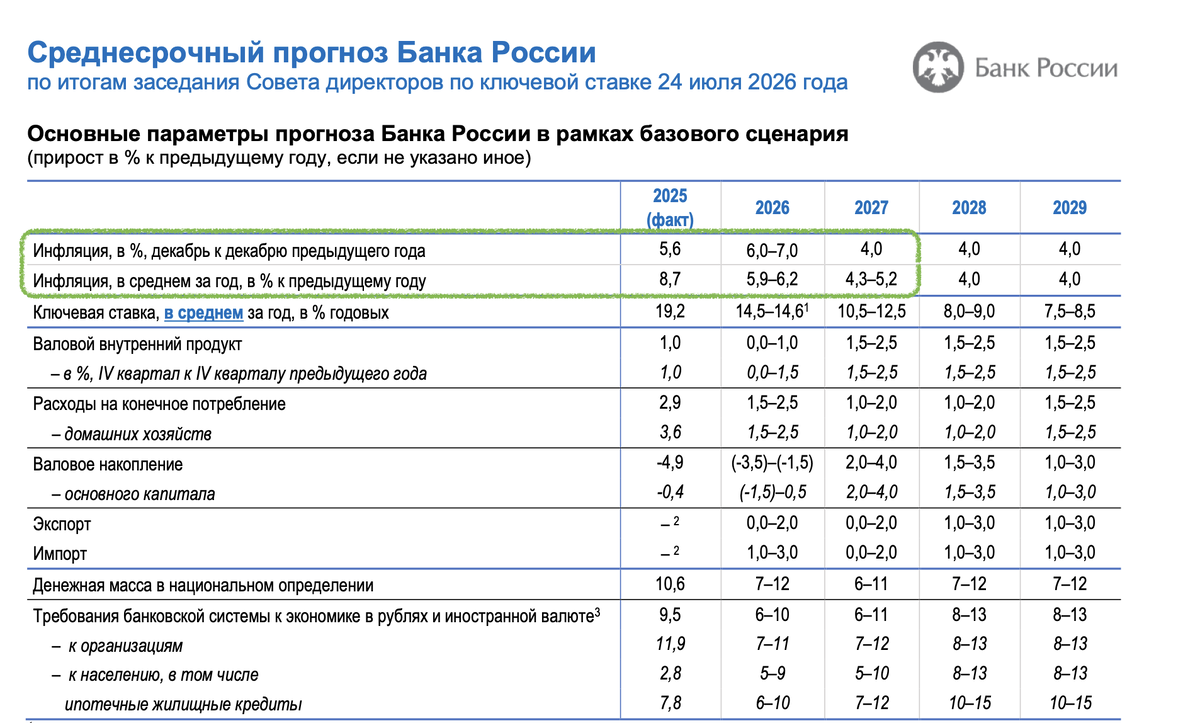
Но у этого механизма есть важная особенность — он работает с задержкой. По оценкам самого регулятора, полное влияние изменения ключевой ставки на инфляцию проявляется лишь через три–шесть кварталов. Это означает, что даже если бы ставку начали снижать прямо сейчас, последствия такого решения экономика ощутила бы далеко не сразу.
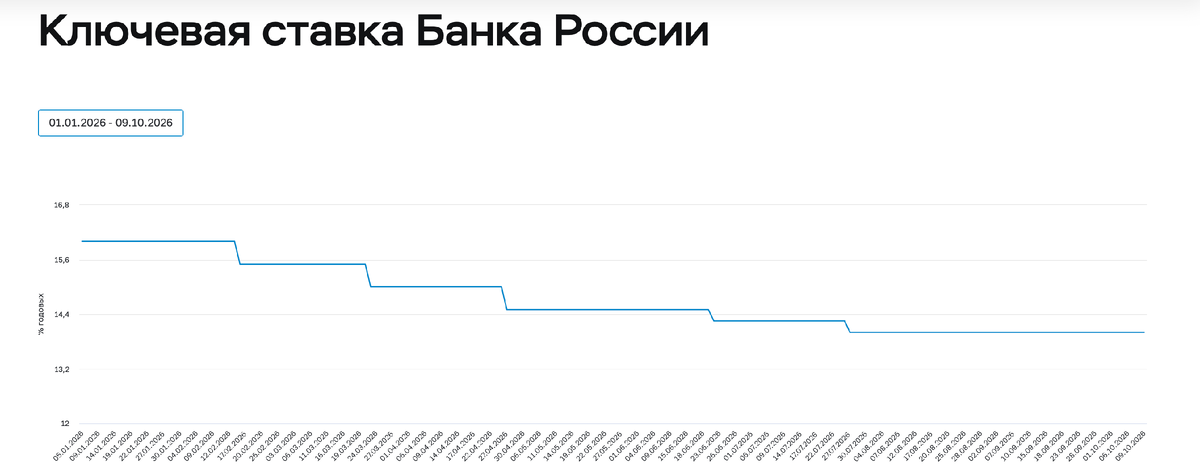
Собственно, поэтому Центробанк и предпочитает не суетиться. Когда инфляционные риски вновь усиливаются, поспешное смягчение может обернуться тем, что через несколько кварталов ценовое давление станет ещё более выраженным, и тогда придётся действовать гораздо жёстче.
Вклады: неожиданный поворот в пользу вкладчиков
Для тех, кто держит деньги на депозитах, вероятная пауза в снижении ставки — новость скорее обнадёживающая. Доходность банковских вкладов напрямую зависит от уровня ключевой ставки, и если регулятор оставит её на 14%, у кредитных организаций будет меньше поводов ускоренно сокращать проценты по сберегательным продуктам.
Более того, на рынке уже наметилась любопытная тенденция. По данным Банка России, средняя максимальная ставка в десяти крупнейших банках выросла с 12,95% в первой декаде сентября до 13,06% в третьей. То есть некоторые игроки начали немного повышать доходность депозитов ещё до октябрьского заседания, словно заранее готовясь к тому, что период дешёвых денег откладывается.
Я уже обращала внимание на этот неожиданный разворот в одном из недавних материалов. Тогда казалось, что банки вот-вот начнут массово снижать проценты, но реальность внесла свои коррективы. Сейчас у вкладчиков появилось окно возможностей зафиксировать сравнительно высокую доходность на более длительный срок.
Кредиты и ипотека: дорогое удовольствие
С кредитованием ситуация зеркальная. Если ключевая ставка останется высокой, банки вряд ли начнут активно снижать проценты по займам. Особенно чувствительно это для рыночной ипотеки. Даже при ключевой ставке 14% ипотечные кредиты в крупных банках могут обходиться заёмщикам примерно в 16–19% годовых.
Чтобы наглядно представить масштаб проблемы, возьмём простой пример. Допустим, квартира стоит 6 млн рублей, первоначальный взнос составляет 20%, а сумма кредита — 4,8 млн рублей. При сроке 20 лет ежемесячный платёж будет выглядеть так:
- При ставке 19% — 77 800 ₽
- При ставке 17% — 70 400 ₽
- При ставке 15% — 63 200 ₽
Разница между крайними вариантами — почти 15 тысяч рублей каждый месяц. Это наглядно показывает, насколько сильно даже пара процентных пунктов влияет на доступность жилья. Но пока рассчитывать на быстрое удешевление ипотеки не приходится: высокая ставка, судя по всему, останется с нами как минимум до конца года.
Облигации: пауза как сигнал для инвесторов
Для тех, кто вкладывается в долговые бумаги, решение ЦБ тоже имеет принципиальное значение. Особенно это касается облигаций с фиксированным купоном. Когда рынок ожидает снижения ключевой ставки, доходности уже обращающихся бумаг обычно уменьшаются, а их рыночные цены растут. Если же регулятор берёт паузу, этот процесс может замедлиться.
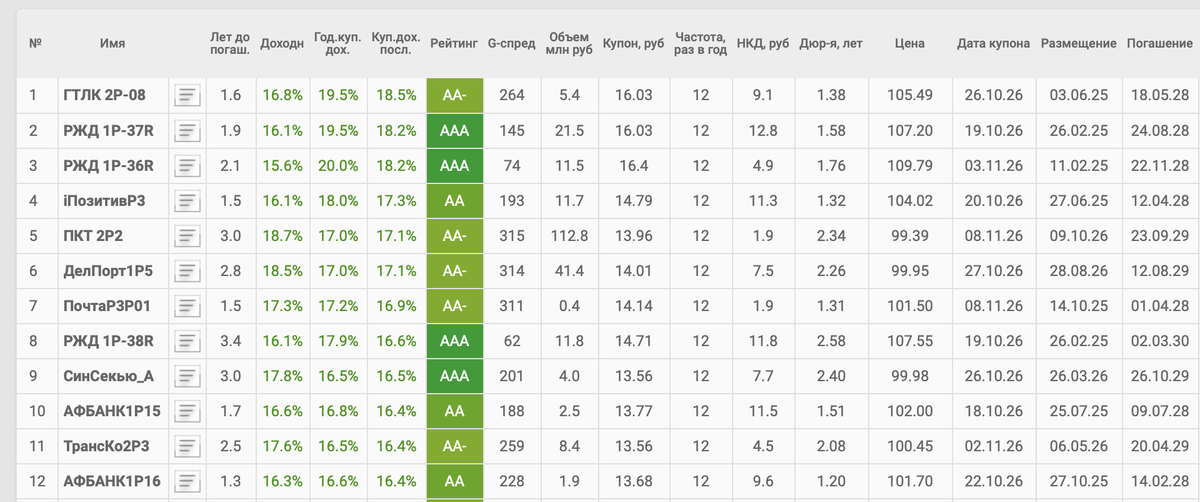
Однако здесь важно понимать нюанс: рынок облигаций реагирует не только на само решение, но и на ожидания. Поэтому даже сохранение ставки на уровне 14% не обязательно приведёт к падению цен бумаг. Многое будет зависеть от риторики регулятора и от того, какие сигналы он даст относительно дальнейшей траектории.
Возможно ли повышение ставки?
Теоретически исключать такой вариант нельзя. Но для этого потребовались бы достаточно серьёзные признаки устойчивого ускорения инфляции. Один недельный скачок, вызванный индексацией тарифов ЖКХ, сам по себе ещё не означает необходимость ужесточения денежно-кредитной политики.
Сейчас логичнее рассматривать два основных сценария: сохранение ставки на уровне 14% или её осторожное снижение. Окончательное решение будет зависеть от свежих данных по инфляции, динамике кредитования и инфляционным ожиданиям населения и бизнеса.
Что это значит для личных финансов
Для обычных россиян вероятная пауза означает, что вклады ещё некоторое время будут сохранять привлекательную доходность, а кредиты и ипотека останутся дорогими. Это создаёт интересную ситуацию: с одной стороны, сберегать становится выгоднее, чем тратить; с другой — крупные покупки в кредит становятся всё менее доступными.
Что касается моего инвестиционного подхода, то я по-прежнему рассматриваю облигации с фиксированным купоном как интересный инструмент на длинном горизонте. Даже если ставку не снизят 23 октября, это не означает, что цикл смягчения денежно-кредитной политики окончательно завершился. Поэтому я стараюсь формировать портфель с учётом разных сценариев — и советую придерживаться того же принципа.