

Привычка держать все накопления на одной банковской карте выглядит абсолютно естественной. Зарплата приходит, коммуналка списывается, подписки оплачиваются, а всё, что осталось, продолжает спокойно лежать до следующего месяца. Кажется, что это удобно и безопасно: деньги всегда под рукой, баланс не уменьшается, никаких лишних действий совершать не нужно. Но именно в этой кажущейся простоте и скрывается главная ловушка: свободные средства постепенно теряют свою покупательную способность и не приносят ни рубля дополнительного дохода.
Со временем я убедилась, что большинство людей вообще не задумываются о том, сколько именно денег у них застряло на карточном счёте. А между тем речь часто идёт не о пяти-десяти тысячах, а о суммах в несколько сотен тысяч рублей, которые месяцами лежат без движения. Это не ошибка в ведении бюджета, а скорее устоявшаяся привычка, из-за которой мы добровольно отказываемся от потенциального дохода.
Невидимая цена «просто хранения»
Обычная дебетовая карта в большинстве случаев не подразумевает начисления процентов на остаток. Это значит, что сто тысяч рублей сегодня и те же сто тысяч через год — формально одна и та же сумма. Но если копнуть глубже, становится очевидно: вы всё равно теряете, просто эта потеря не отражается в мобильном приложении банка.
Речь идёт об упущенной выгоде — доходе, который можно было бы получить, разместив средства в другом инструменте. Например, при доходности 10% годовых сто тысяч рублей могли бы принести около десяти тысяч за год. Триста тысяч — уже около тридцати. Пятьсот тысяч — примерно пятьдесят, а миллион — порядка ста тысяч рублей. Это упрощённый расчёт без учёта капитализации, но он отлично демонстрирует масштаб проблемы.
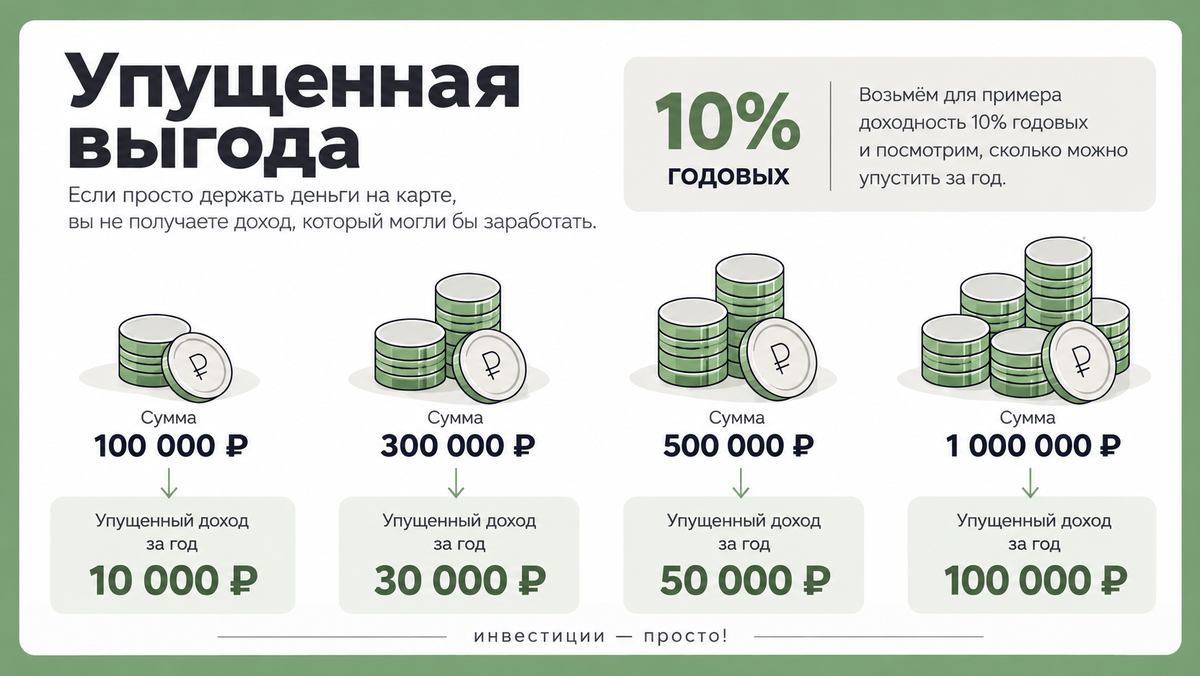
Наглядная иллюстрация того, как незаметно накапливается упущенный доход при пассивном хранении крупной суммы.
Чем дольше деньги лежат без дела, тем ощутимее становится разница между тем, что вы имеете, и тем, что могли бы иметь. И самое неприятное — эта разница не бросается в глаза. Никто не присылает уведомление о том, что вы «потеряли» десять тысяч рублей за год. Вы просто продолжаете жить с ощущением, что всё в порядке.
Доступность не должна превращаться в застой
Конечно, у хранения денег на карте есть неоспоримое преимущество — мгновенная доступность. Если средства нужны прямо сейчас, их можно использовать без каких-либо ограничений. Именно поэтому полностью отказываться от карточного счёта не стоит, да и вряд ли это возможно в современных реалиях.
Проблема начинается тогда, когда на карте скапливаются суммы, которые вы не планируете тратить в ближайшее время. Типичная ситуация: человек получает зарплату, оплачивает обязательные расходы, а остаток просто остаётся на счёте. Через несколько месяцев там набирается двести-триста тысяч рублей. Эти деньги уже давно не нужны для повседневных нужд, но по инерции продолжают лежать рядом с текущими средствами.
Я для себя поняла, что в такой ситуации важно разделять деньги по их назначению. Одно дело — операционный резерв для жизни, другое — накопления, которые должны работать. Смешивать эти категории на одном счёте неудобно и с финансовой, и с психологической точки зрения.
Сколько действительно нужно держать под рукой
Универсальной суммы, которую стоит оставлять на карте, не существует. У одного человека ежемесячные траты составляют сорок тысяч рублей, у другого — сто пятьдесят. Поэтому ориентироваться нужно не на абстрактные цифры из интернета, а на собственные расходы и привычки.
Разумный подход — держать на основном счёте сумму, достаточную для покрытия текущих покупок и обязательных платежей, плюс небольшой запас на непредвиденные мелочи. Всё, что превышает этот уровень, уже можно рассматривать как свободные деньги, которым стоит подыскать более подходящее место.
Кстати, у такого разделения есть ещё один плюс. Когда крупная сумма не лежит на основной карте, её сложнее случайно потратить вместе с повседневными расходами. Психологически это работает как дополнительный барьер: деньги вроде бы есть, но они не смешиваются с теми, что уходят на продукты, транспорт и развлечения.
Куда можно переместить свободные средства
Самый простой и понятный вариант — накопительный счёт. По механике он напоминает обычный банковский счёт: средства можно пополнять и снимать, но при этом банк начисляет проценты. Это удобно для тех, кто хочет сохранить гибкость и не готов замораживать деньги на длительный срок.
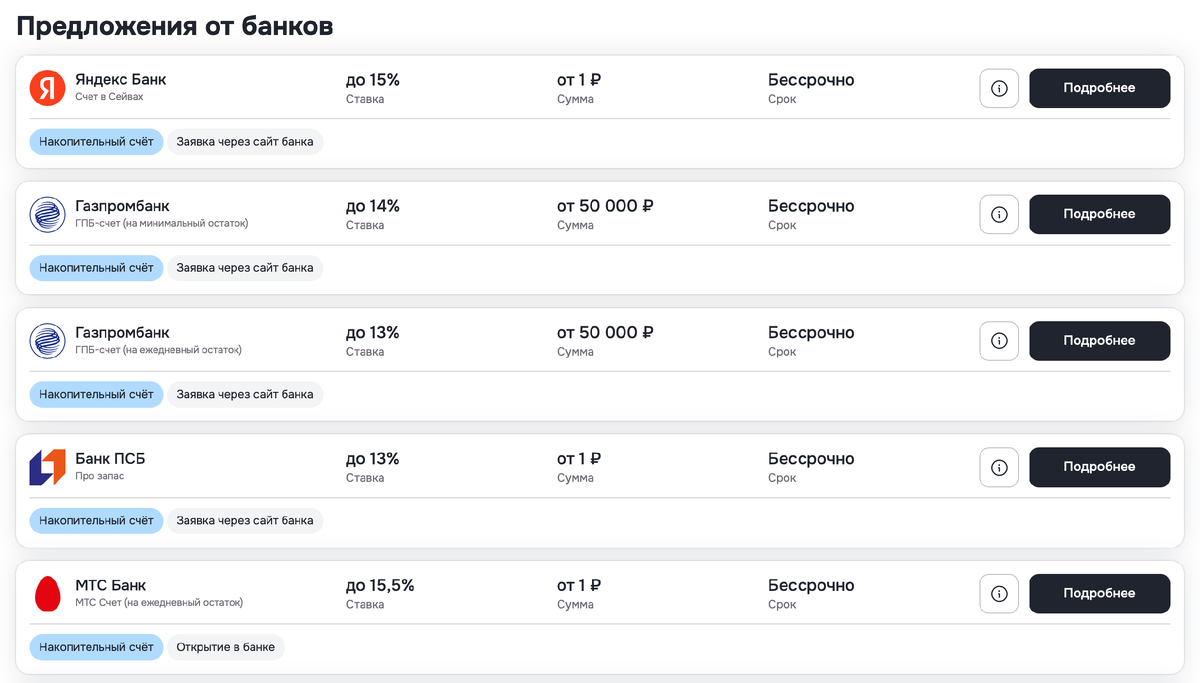
Пример того, как банки предлагают накопительные счета с разными условиями начисления процентов.
Однако с накопительными счетами нужно быть внимательной. Повышенная ставка может действовать только первые несколько месяцев, распространяться лишь на новых клиентов или требовать выполнения дополнительных условий. Иногда банк начисляет проценты не на весь остаток, а на минимальную сумму за период или на ежедневный остаток. Поэтому смотреть только на крупную цифру в рекламе точно не стоит.
Другой вариант — классический банковский вклад. Он подойдёт для денег, которые точно не понадобятся в течение определённого срока. Главное преимущество вклада в том, что ставка обычно фиксируется на момент открытия, и вы заранее знаете, какой доход получите.
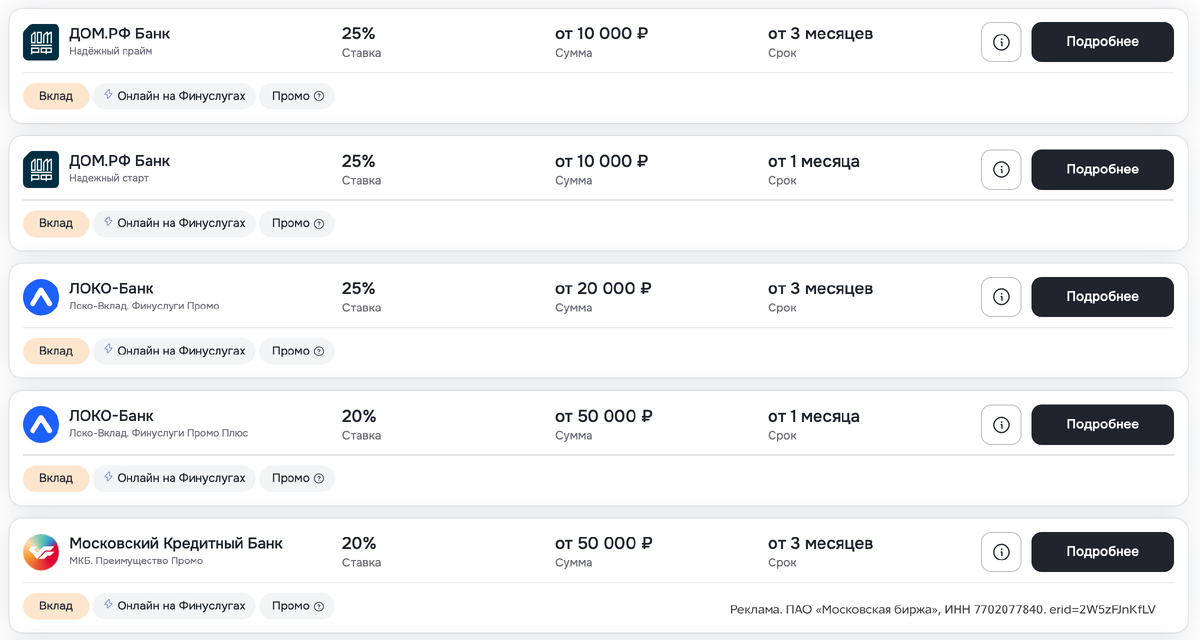
Варианты вкладов с фиксированной ставкой, которые подходят для размещения свободных денег на срок.
Но у вклада есть и обратная сторона: при досрочном закрытии можно потерять значительную часть начисленных процентов. Поэтому выбор между накопительным счётом и вкладом сводится к простому вопросу — насколько срочно могут понадобиться эти деньги. Если в любой момент — лучше накопительный счёт. Если точно не нужны несколько месяцев — можно рассматривать вклад.
Финансовая подушка требует особого подхода
С деньгами, которые выполняют роль финансовой подушки, ситуация особенная. Здесь не стоит гнаться исключительно за максимальной доходностью. Смысл такого резерва в том, чтобы его можно было быстро получить в непредвиденной ситуации: потеря работы, срочный ремонт, лечение или другие крупные расходы.
Запирать всю подушку в долгосрочном инструменте только ради более высокой ставки может быть не лучшим решением. Разумнее разделить её на части: одну оставить максимально доступной, а остальную разместить на накопительных счетах или коротких вкладах. Главное — чтобы в критический момент не пришлось продавать инвестиции или брать кредит только потому, что собственные деньги временно недоступны.
Чем больше сумма, тем заметнее эффект
Если на карте лежит десять-двадцать тысяч рублей для текущих расходов, искать для них максимальную доходность вряд ли имеет смысл. Выгода будет настолько незначительной, что усилия не окупятся. Совсем другое дело, когда речь идёт о нескольких сотнях тысяч или даже миллионе рублей.
При среднем свободном остатке в пятьсот тысяч рублей и условной ставке 10% годовых потенциальный доход составляет около пятидесяти тысяч рублей за год до налогов. За три года сумма приближается к ста пятидесяти тысячам даже без учёта капитализации. Это уже не абстрактные проценты, а вполне осязаемые деньги, которые можно потратить на отпуск, технику или дополнительные накопления.
Причём для получения такого результата не обязательно покупать акции, облигации или брать на себя инвестиционный риск. Достаточно просто грамотно организовать хранение свободных денег, используя базовые банковские инструменты.
Наглядное сравнение того, как меняется потенциальный доход в зависимости от суммы и срока размещения.
Главный вывод
Банковская карта отлично справляется со своей основной задачей — ежедневными расчётами. Но превращать её в место постоянного хранения всех накоплений не всегда рационально. Самое коварное в этой привычке то, что потери практически незаметны: со счёта ничего не списывается, баланс не уменьшается, и возникает ощущение полной сохранности средств.
На самом деле потеря проявляется в другом — в доходе, который эти деньги могли бы принести. Поэтому полезно периодически задавать себе простой вопрос: сколько денег мне действительно нужно держать на карте прямо сейчас? Всё, что превышает эту сумму и не понадобится в ближайшее время, уже можно заставить работать. Даже если речь идёт о самых простых банковских инструментах, результат со временем становится весьма ощутимым.