Рынок государственных облигаций редко воспринимается как пространство для смелых экспериментов. Принято считать, что долговые инструменты — удел консерваторов, а их динамика предсказуема настолько, что серьёзная аналитика там не нужна. Однако когда речь заходит об индексе RGBI, объединяющем наиболее ликвидные выпуски ОФЗ с фиксированным купоном, всё оказывается не так однозначно. Этот индикатор словно барометр улавливает малейшие изменения в ожиданиях по инфляции, бюджетной политике и настроениях крупных участников. Мне захотелось проверить, действительно ли прошлые данные способны рассказать о будущем больше, чем кажется на первый взгляд.
Задача выглядела амбициозно: построить статистическую модель, которая опиралась бы исключительно на исторические ценовые ряды и производные от них показатели. Никаких внешних макроэкономических переменных — только то, что уже заложено в самом движении индекса. Такой подход имеет важное преимущество: он не зависит от задержек в публикации статистики и не требует субъективных оценок. Всё, что нужно, — это корректно обработанные котировки и правильно сконструированные признаки.
Почему вообще стоит анализировать RGBI
Индекс RGBI занимает особое место в инфраструктуре российского финансового рынка. Он агрегирует цены государственных облигаций с постоянным купоном и дюрацией более одного года, формируя единый ориентир для профессиональных управляющих, казначейств и частных инвесторов. Когда индекс растёт, это означает, что рынок готов платить больше за государственный долг — обычно на фоне ожиданий снижения ставок или замедления инфляции. Падение RGBI, напротив, сигнализирует о росте требуемой доходности и, как следствие, о переоценке рисков.
Для меня как исследователя принципиальным был вопрос: можно ли уловить закономерности, которые позволят с приемлемой точностью предсказывать движение индекса на несколько дней, недель или даже месяцев вперёд? Если да, то такой инструмент мог бы стать основой для риск-менеджмента и построения портфельных стратегий. Если нет — это тоже ценный вывод, избавляющий от иллюзий.
Данные и подготовка: с чего всё началось
Исходный массив охватывал период с января 2020 года по сентябрь 2026 года — почти шесть лет ежедневных торгов. Это около 1480 наблюдений, каждое из которых содержало цену открытия, закрытия, максимум, минимум и объём торгов. Первым делом я привёл все значения к единому числовому формату, устранил возможные пропуски и преобразовал даты в удобный для анализа вид. Затем рассчитал два ключевых показателя доходности: обычную дневную и логарифмическую. Второй вариант особенно удобен для статистического моделирования, поскольку обладает симметрией относительно нуля и точнее отражает процентные изменения при небольших колебаниях.
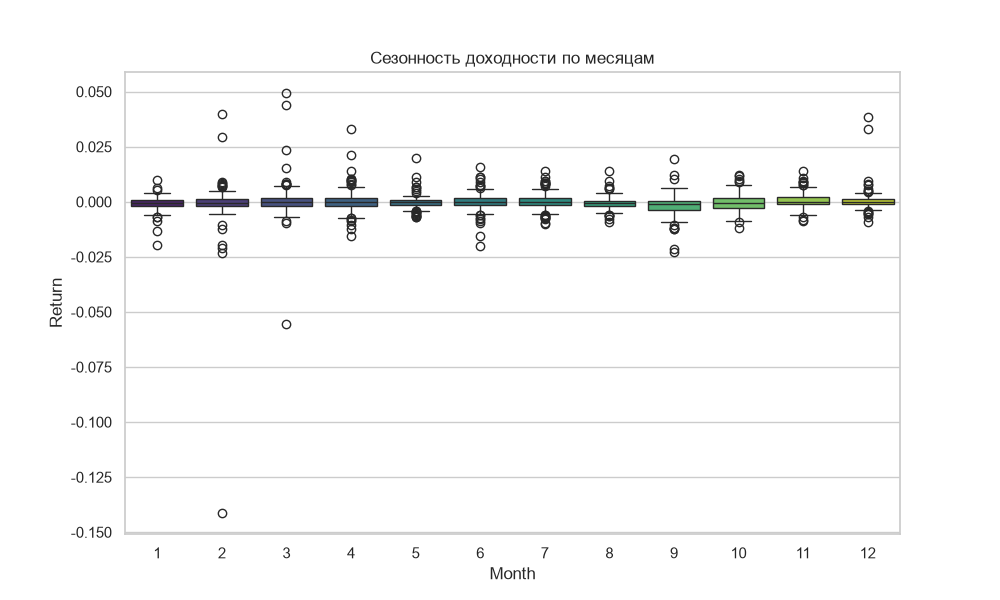
После очистки наступил этап, который я считаю едва ли не самым творческим во всём исследовании, — генерация признаков. Из базовых котировок я создал семнадцать дополнительных переменных. Часть из них носила календарный характер: месяц, квартал, день недели, порядковый номер дня в году. Кроме того, я использовал циклические преобразования, чтобы модель могла улавливать сезонные эффекты не как линейную последовательность, а как замкнутый круг — например, декабрь и январь оказываются соседями, что важно для учёта налоговых периодов и переоценки портфелей в конце года.
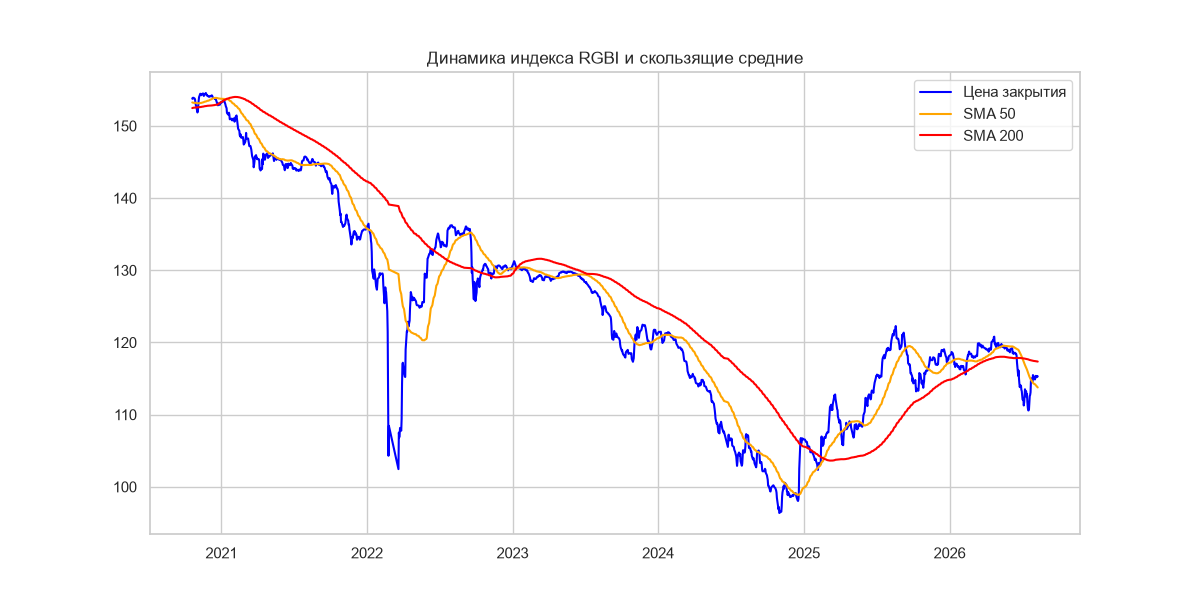
Другую группу составили технические индикаторы, хорошо знакомые трейдерам. Скользящие средние с периодами 10, 20, 50 и 200 дней помогали выделить краткосрочные и долгосрочные тренды. Индекс относительной силы RSI указывал на зоны перекупленности и перепроданности. MACD вместе с сигнальной линией фиксировал импульс движения. Средний истинный диапазон ATR и волатильность за 20 и 60 дней количественно описывали уровень рыночного напряжения. Всё вместе это давало довольно плотную информационную картину, из которой модели предстояло извлечь самое существенное.
Какие факторы действительно работают
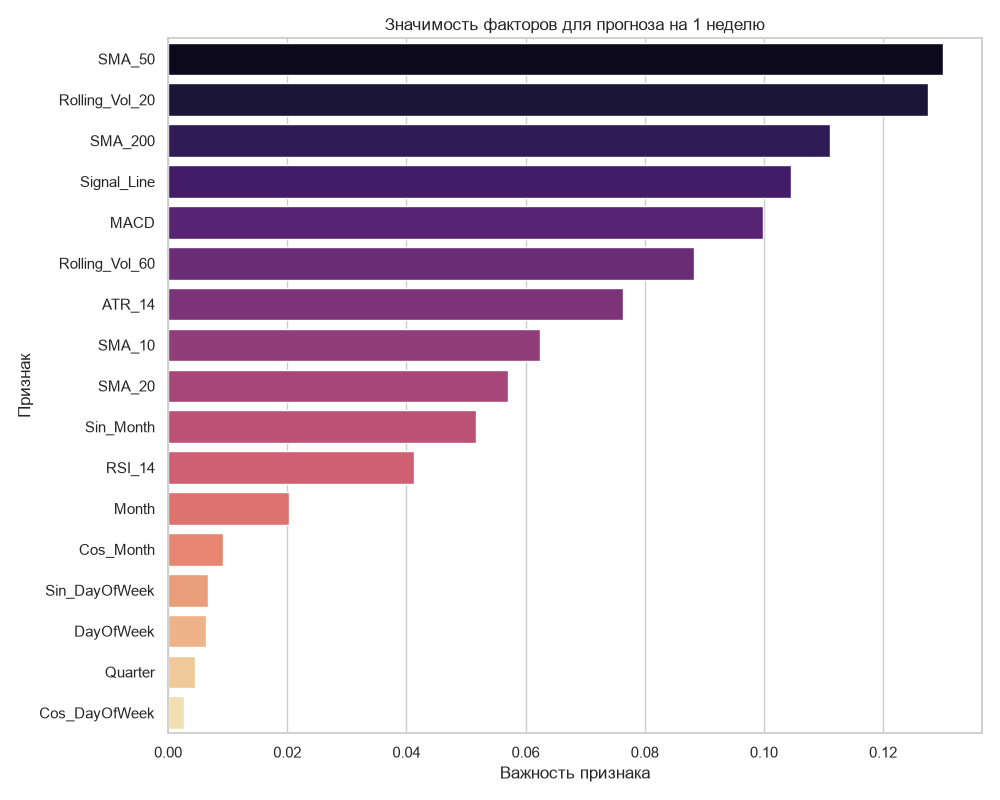
Прежде чем строить финальную модель, мне нужно было понять, какие из семнадцати признаков вообще имеют значение. Для этого я обратился к случайному лесу — алгоритму машинного обучения, который создаёт множество решающих деревьев и усредняет их результаты, попутно оценивая вклад каждой переменной. Я обучил две отдельные модели: одна прогнозировала доходность на пять торговых дней вперёд, другая — на двадцать один день.
Результаты оказались на удивление логичными. На недельном горизонте ведущую роль играли 50-дневная скользящая средняя, волатильность за 20 дней и 200-дневная средняя. То есть краткосрочный прогноз опирался на текущий тренд и уровень рыночного шума. На месячном горизонте вперёд выходили MACD и 200-дневная средняя — индикаторы импульса и долгосрочного направления. Это подтверждает интуитивное представление: чем дальше горизонт, тем меньше значение сиюминутных колебаний и тем важнее устойчивые тренды.
Отдельно отмечу, что календарные признаки — месяц, день недели, квартал — не продемонстрировали существенного влияния. Это важный вывод, который развенчивает популярный миф о сезонных закономерностях на долговом рынке. По крайней мере, в рамках выбранного периода и частоты данных календарные эффекты оказались второстепенными, уступая место чисто рыночным факторам.
Модель SARIMAX и её внутренняя логика
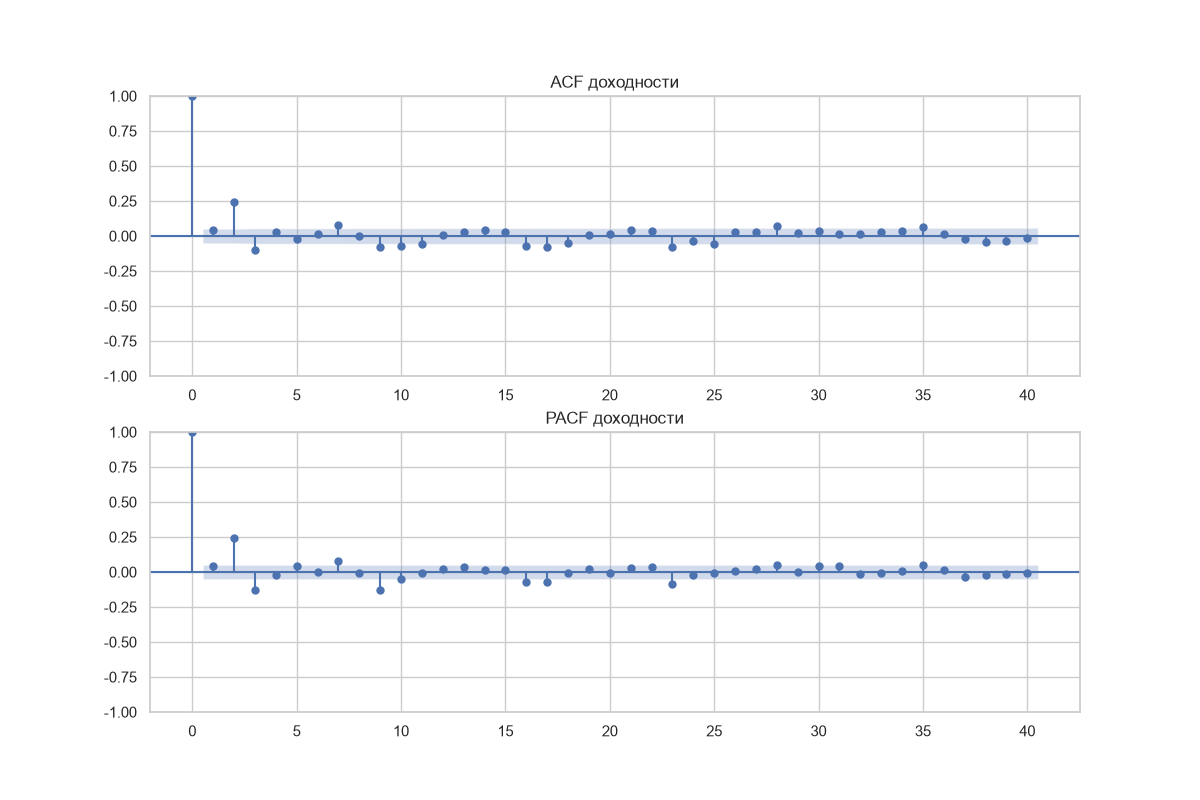
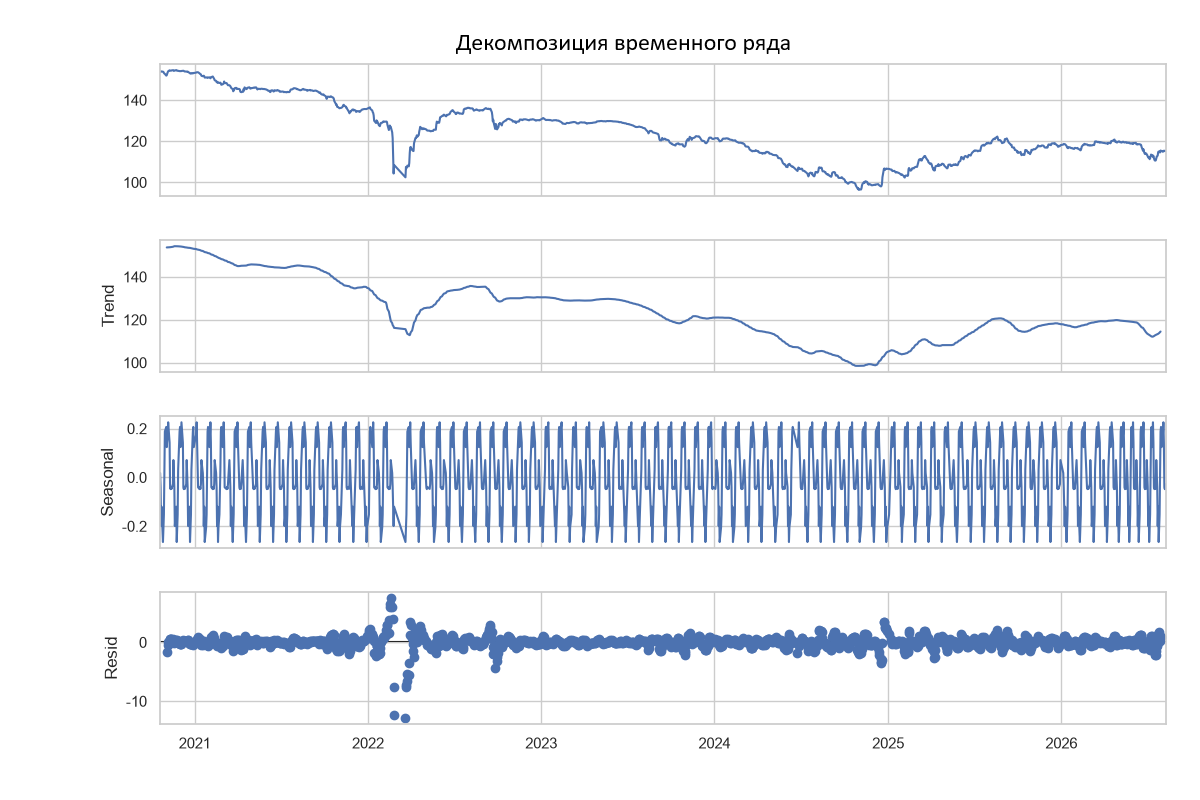
Для итогового прогнозирования я выбрал SARIMAX — статистическую модель, которая объединяет несколько мощных идей. Авторегрессионная часть учитывает зависимость текущего значения от предыдущих. Интегрирование приводит временной ряд к стационарному виду, устраняя тренды. Скользящее среднее моделирует влияние прошлых ошибок прогноза. Наконец, сезонная компонента позволяет улавливать повторяющиеся циклы — в моём случае это была недельная периодичность в пять рабочих дней.
Параметры модели я подобрал следующим образом: авторегрессия первого порядка, интегрирование первого порядка, скользящее среднее первого порядка и сезонный блок с аналогичной структурой. Такая конфигурация достаточно гибкая, чтобы адаптироваться к изменениям рынка, но при этом не перегружена лишними степенями свободы, которые могли бы привести к переобучению. Модель обучалась на всём доступном историческом ряду цен закрытия.
Бэктестинг: проверка в условиях, приближенных к реальности
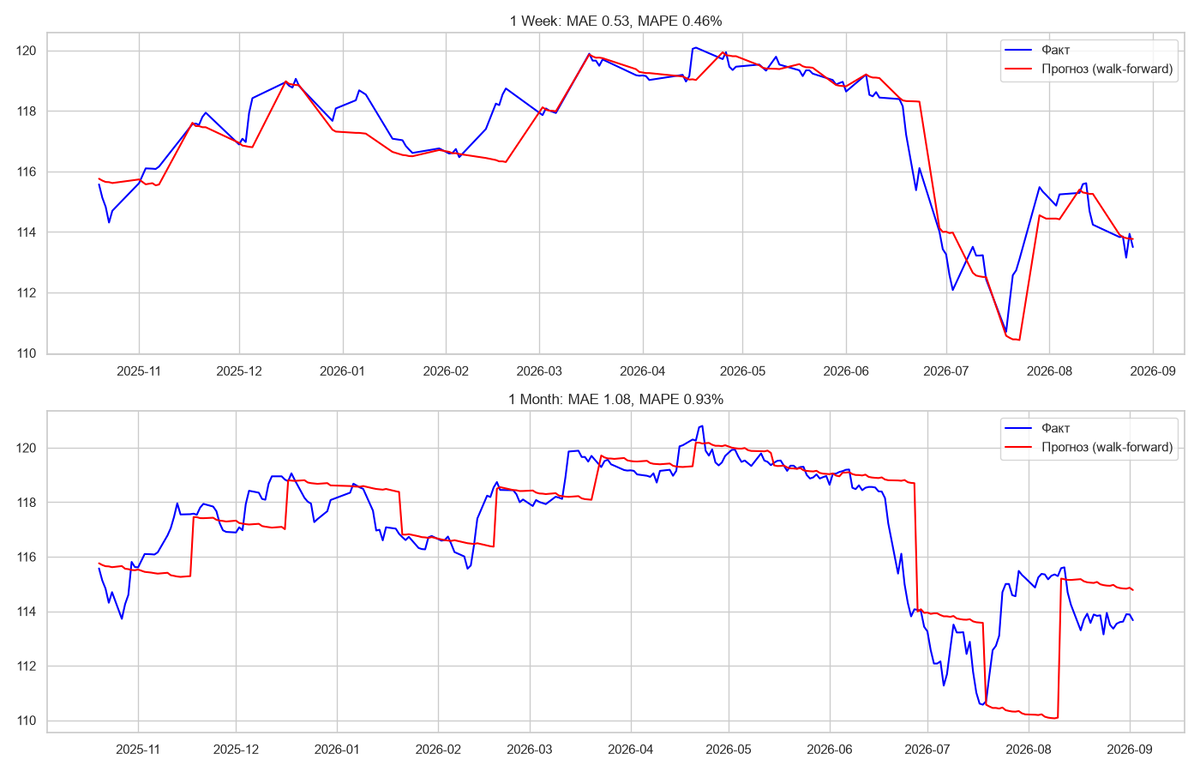
Любая модель может выглядеть отлично на бумаге, но провалиться при столкновении с реальностью. Чтобы избежать этой ловушки, я провёл бэктестинг — процедуру, имитирующую настоящую торговлю. Суть проста: модель последовательно переобучалась на исторических данных, а затем делала прогноз на период, который она ещё не видела. Такая схема исключает утечку информации из будущего и даёт честную оценку точности.
Я тестировал три горизонта: неделя, месяц и год. Для каждого рассчитывались стандартные метрики — среднеквадратичная ошибка, средняя абсолютная ошибка и средняя абсолютная процентная ошибка. Наиболее наглядной мне кажется последняя. На недельном горизонте она составила менее 0,5%, на месячном — около 0,93%, а на годовом — примерно 2,56%. Для облигационного индекса, который по своей природе менее волатилен, чем акции, такие цифры можно считать вполне достойными. Ошибка менее одного процента на месячном прогнозе — это уровень, при котором модель уже может приносить практическую пользу.
Отдельного внимания заслуживает анализ доверительных интервалов. Модель выдаёт не только точечный прогноз, но и диапазон, в который фактическое значение должно попасть с вероятностью 95%. В ходе бэктестинга покрытие составило 99,2% для недельного горизонта, 97,6% для месячного и 99,3% для годового. Иными словами, фактические значения почти всегда оказывались внутри предсказанного коридора. Это говорит о том, что модель не только точно предсказывает средние значения, но и корректно оценивает собственную неопределённость — качество, которое встречается далеко не у всех прогнозных инструментов.
Что модель говорит о будущем
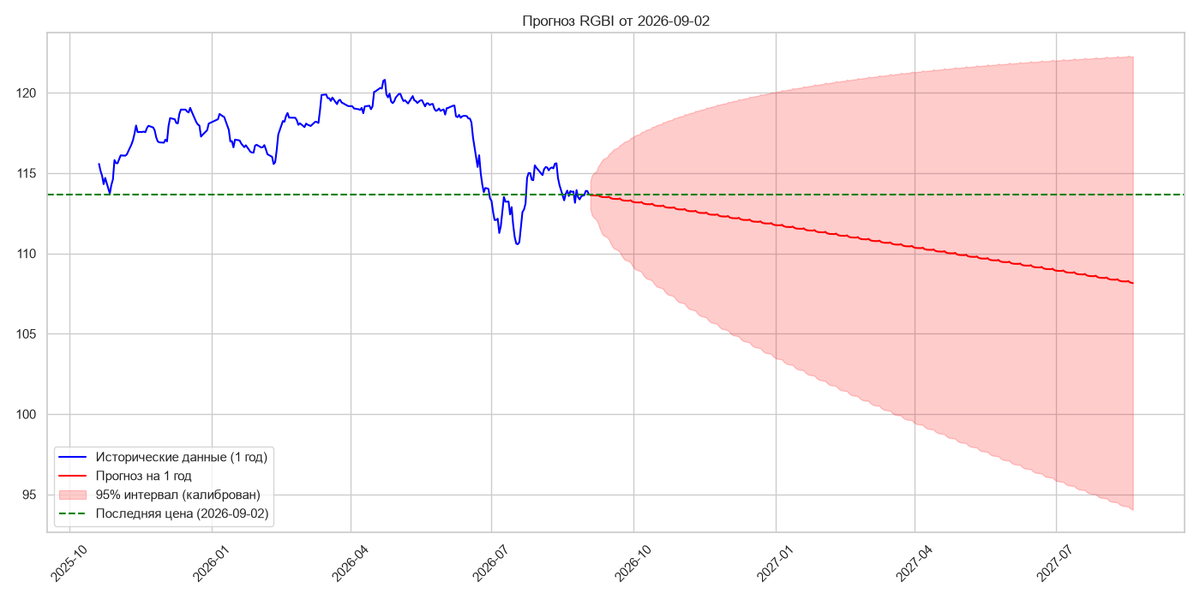
После завершения бэктестинга я построил прогнозы от последней доступной даты — 2 сентября 2026 года, когда индекс находился на отметке 113,67 пункта. Недельный прогноз указывал на стабилизацию вблизи текущих уровней: ожидаемое значение к 9 сентября составило 113,55 пункта при доверительном интервале от 111,34 до 115,76. Месячный прогноз к 1 октября давал значение 113,19 пункта с более широким коридором — от 108,01 до 118,38. Годовой прогноз к августу 2027 года предполагал снижение до 108,15 пункта, однако разброс возможных значений оказался очень большим: от 94 до 122 пунктов.
Такое расширение интервала прекрасно иллюстрирует фундаментальное свойство любых долгосрочных предсказаний: чем дальше мы заглядываем в будущее, тем меньше уверенности остаётся. При этом вероятностные оценки добавляют ещё один слой информации. Вероятность роста индекса на неделе составила 45,8%, на месяце — 42,8%, а на годовом горизонте — лишь 22,2%. Шанс падения более чем на 2% за месяц оценивался в 24,9%, тогда как вероятность снижения более чем на 5% за год достигала 49,1%. Эти цифры рисуют картину консолидации с лёгким понижательным уклоном в среднесрочной перспективе и более выраженного, хотя и не гарантированного, снижения на длинной дистанции.
Практическая ценность и ограничения
Главный вывод, который я сделал по итогам этого исследования, заключается в том, что индекс RGBI действительно содержит в своей истории достаточно информации для прогнозирования с приемлемой точностью. Особенно это касается коротких и средних горизонтов, где ошибка остаётся в пределах одного процента. Модель SARIMAX с корректно подобранными параметрами стабильно работает на всём тестовом периоде, включая эпизоды повышенной волатильности, и адекватно оценивает неопределённость.
Однако я далёк от того, чтобы идеализировать полученные результаты. Любая статистическая модель ограничена теми данными, на которых она обучена. Резкие изменения макроэкономической политики, геополитические шоки или структурные сдвиги в экономике могут нарушить исторические закономерности. Поэтому прогнозы следует воспринимать не как гарантию, а как вероятностный ориентир, помогающий структурировать риски и принимать более взвешенные решения.
Направления для дальнейшего развития
Улучшение модели возможно в нескольких направлениях. Во-первых, я бы добавил внешние макроэкономические переменные — ключевую ставку, инфляцию, курс рубля. Эти данные публикуются регулярно и могли бы существенно повысить точность, особенно на длинных горизонтах. Во-вторых, стоит попробовать нелинейные методы машинного обучения, такие как градиентный бустинг или нейронные сети. Они способны улавливать более сложные зависимости, которые не видны классическим статистическим моделям. В-третьих, переход на внутридневные котировки позволил бы анализировать более тонкие движения рынка и, возможно, открыть новые закономерности.
Несмотря на все ограничения, проделанная работа убедила меня в том, что долговой рынок России остаётся важным индикатором состояния экономики, а умение его анализировать — полезный навык для любого инвестора. Модель SARIMAX, построенная на исторических котировках RGBI, продемонстрировала, что даже без внешних данных можно получать прогнозы, пригодные для практического использования. А вероятностные оценки, которые она выдаёт, помогают не просто предсказывать будущее, но и честно говорить о границах собственного знания.
Итоговые цифры и вероятностная картина
Если свести все результаты в единую картину, то она выглядит следующим образом. На недельном горизонте модель прогнозирует стабилизацию индекса вблизи уровня 113,55 пункта с вероятностью роста 45,8%. На месячном горизонте ожидается незначительное снижение до 113,19 пункта, при этом вероятность роста снижается до 42,8%. Годовой прогноз указывает на падение до 108,15 пункта, но доверительный интервал от 94 до 122 пунктов делает этот сценарий лишь одним из возможных. Вероятность снижения более чем на 2% за месяц составляет 24,9%, а шанс падения более чем на 5% за год достигает 49,1%.
Эти цифры подчёркивают главное: модель не даёт категоричных ответов, но предоставляет количественную основу для принятия решений. Вместо эмоциональных догадок инвестор получает структурированную оценку вероятностей, которая позволяет заранее продумать сценарии действий. Именно в этом, на мой взгляд, и состоит подлинная ценность количественного анализа долгового рынка.
Рынок государственных облигаций продолжит оставаться зеркалом макроэкономических ожиданий. И хотя никакая модель не способна предсказать будущее со стопроцентной точностью, систематический анализ исторических закономерностей даёт намного больше, чем интуиция или случайные догадки. Индекс RGBI, как показало моё исследование, вполне поддаётся прогнозированию — нужно лишь правильно сконструировать признаки, выбрать адекватную модель и честно оценить её ограничения.