

Ещё пару месяцев назад всё выглядело предельно предсказуемо: Банк России методично снижает ключевую ставку, рынок гадает лишь о величине очередного шага, а вкладчики грустно наблюдают за тем, как доходность депозитов постепенно тает. Июльское заседание лишь укрепило эту картину — ставка опустилась на 0,25 процентного пункта, до 14% годовых, и казалось, что перед нами выстроена чёткая траектория дальнейшего смягчения денежно-кредитной политики. Однако за несколько дней до сентябрьского заседания настроения заметно переменились.
Александр Шохин, возглавляющий Российский союз промышленников и предпринимателей, озвучил позицию, которая заставила многих пересмотреть ожидания. По его мнению, регулятор может проявить куда большую жёсткость, чем рассчитывает бизнес. Речь уже идёт не просто о паузе в снижении, а о том, что при неблагоприятном раскладе ЦБ способен вернуться к повышению ставки. Такой поворот ещё недавно казался маловероятным, но теперь его обсуждают всерьёз.
Пауза вместо снижения: что говорят цифры
Сразу оговорюсь: повышение ключевой ставки пока не является базовым сценарием. Свежий опрос экономистов показал, что 23 из 30 экспертов ожидают сохранения ставки на уровне 14%. Более того, на июльском заседании сам регулятор даже предметно не рассматривал вариант повышения — в повестке фигурировали лишь два сценария: оставить ставку на уровне 14,25% или снизить её до 14%. Большинство выбрало второй путь.
Но сам факт того, что тема возможного ужесточения денежно-кредитной политики вновь всплыла в публичном пространстве, — уже симптом. Это означает, что совокупность факторов, влияющих на инфляцию, изменилась настолько, что прежняя уверенность в скором и последовательном снижении ставки уступила место осторожности.
Инфляция ведёт себя нервно
Ключевая проблема, которая беспокоит Центробанк, — это неравномерное замедление инфляции. Регулятор ещё на прошлом заседании отмечал, что пространство для смягчения политики сохраняется, но оно стало заметно уже. Причин для этого несколько, и одна из них особенно знакома каждому автомобилисту.
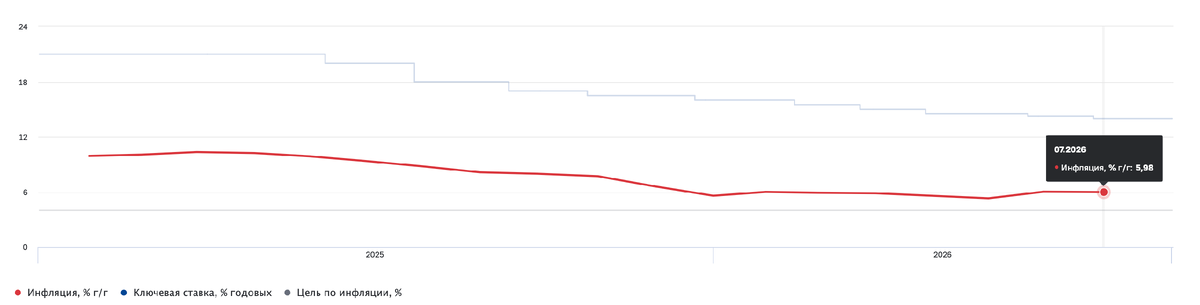
Динамика инфляции и ключевой ставки наглядно показывает, насколько тесно связаны эти показатели.
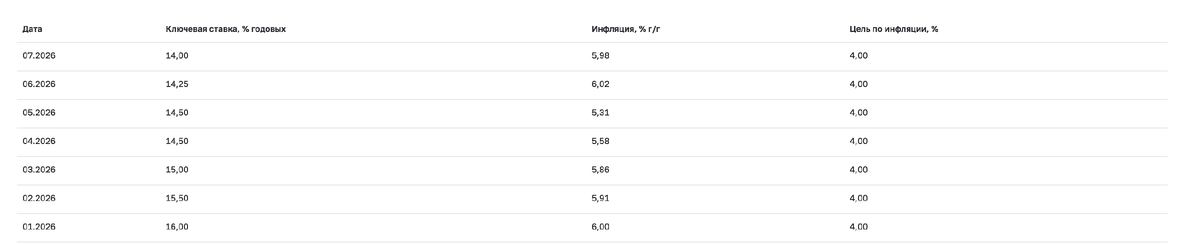
Сопоставление темпов роста цен и решений регулятора демонстрирует, как быстро меняется общая картина.
Речь о резком удорожании топлива. С начала года бензин подорожал более чем на 20%, и это не могло остаться незамеченным. Центробанк ожидает, что рост стоимости горючего будет постепенно переноситься на цены других товаров и услуг. По оценкам регулятора, прямой и косвенный вклад удорожания топлива в годовую инфляцию может достигнуть 1,5 процентного пункта. Для показателя, который измеряется десятыми долями, это весьма внушительная цифра.
Стремительный рост цен на бензин стал одним из главных проинфляционных факторов последних месяцев.
Бизнес и население смотрят на цены по-разному
В августе произошла любопытная ситуация, которая хорошо иллюстрирует сложность текущего момента. Инфляционные ожидания населения снизились с 14,7% до 13,7%. Казалось бы, отличная новость: люди стали меньше опасаться роста цен. Однако одновременно ценовые ожидания предприятий, наоборот, выросли.
Эта развилка очень важна. Если компании ожидают увеличения собственных издержек и заранее закладывают повышение отпускных цен, инфляционное давление может сохраняться значительно дольше. Бизнес, готовясь к росту расходов, фактически сам становится источником будущей инфляции. Для Центробанка это тревожный сигнал, который нельзя игнорировать.
Бюджетный фактор и кредитный импульс
Есть и менее очевидные, но не менее значимые причины для беспокойства. Одна из них — бюджетная политика. ЦБ полагает, что в ближайшие годы она окажется более стимулирующей, чем предполагалось ранее. Механизм здесь довольно прост: чем больше денег поступает в экономику через государственные расходы, тем сильнее совокупный спрос. Если производство товаров и услуг не успевает за этим спросом, избыточная денежная масса начинает давить на цены. Регулятору приходится компенсировать этот эффект более высокой процентной ставкой.
Параллельно восстанавливается кредитование. Высокая ставка должна охлаждать спрос: кредиты становятся дорогими, люди и компании меньше занимают и осторожнее тратят. Но в последние месяцы кредитная активность вновь начала расти. На прошлом заседании ЦБ обращал внимание на более сильный, чем ожидалось, рост потребительского спроса во втором квартале. Само по себе это неплохо для экономики, но если спрос начинает обгонять возможности производства, итогом становится ускорение инфляции.
Снижение ставки закончилось или просто поставлено на паузу?
Я бы не торопился с категоричными выводами. Последнее официальное резюме регулятора говорит скорее о том, что пространство для снижения ставки осталось, но оно заметно сузилось. Базовый прогноз самого Банка России по средней ключевой ставке выглядит так:
- 2026 год — 14,5–14,6%
- 2027 год — 10,5–12,5%
- 2028 год — 8–9%
- 2029 год — 7,5–8,5%
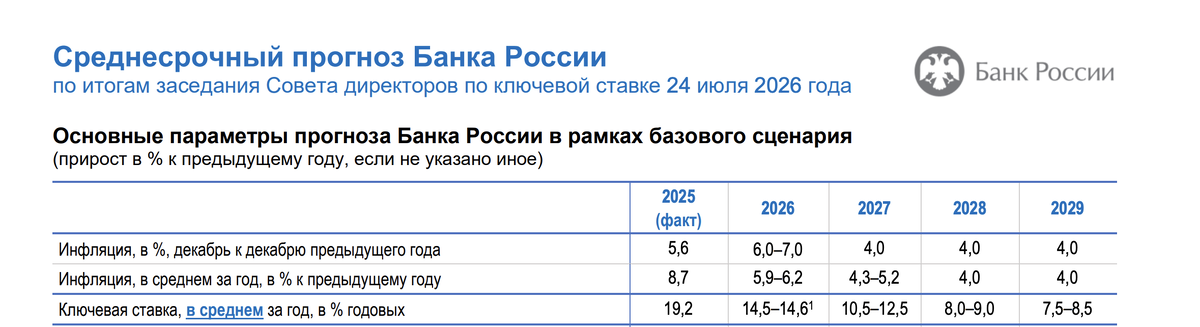
Прогнозные значения ключевой ставки указывают на постепенное снижение, но темпы этого процесса остаются предметом дискуссий.
То есть на длинном горизонте ставки по-прежнему ожидаются ниже сегодняшних. Вопрос лишь в скорости движения. Вместо последовательного снижения ЦБ вполне может взять паузу и удерживать ставку на уровне 14% в течение нескольких заседаний подряд.
При каких условиях ставку действительно повысят
Для возвращения к ужесточению денежно-кредитной политики потребуется более серьёзное ухудшение инфляционной картины. Среди возможных триггеров — активное распространение роста стоимости топлива на другие товары, заметное увеличение инфляционных ожиданий, дальнейшее ослабление рубля, быстрое расширение кредитования и потребительского спроса, а также более мощный, чем ожидалось, бюджетный импульс.
Если несколько из этих факторов сойдутся одновременно, ЦБ может оказаться перед необходимостью действовать решительнее, чем хотелось бы и ему самому, и рынку.
Что это значит для вкладчиков
Для тех, кто держит деньги на депозитах, возможная пауза ЦБ — скорее позитивный сценарий. Ещё несколько месяцев назад казалось, что доходность вкладов будет быстро снижаться вслед за ключевой ставкой. Если регулятор остановится на 14%, у банков будет меньше причин резко урезать депозитные ставки. А если рынок начнёт закладывать вероятность более длительного периода высоких ставок, вклады могут оставаться привлекательными дольше, чем многие ожидали.
Депозитные ставки вновь начали расти, и это меняет расчёты для тех, кто планировал искать альтернативу вкладам.
Поэтому я бы не спешил полностью списывать депозиты со счетов — в текущих условиях они могут ещё послужить неплохим инструментом сбережения.
А что с кредитами и ипотекой
Здесь ситуация зеркальная. Чем дольше ключевая ставка остаётся высокой, тем медленнее будут дешеветь кредиты. Для ипотеки это особенно чувствительно: из-за большого срока кредита даже разница в несколько процентных пунктов существенно меняет ежемесячный платёж. Пауза ЦБ означает, что ждать быстрого возвращения дешёвой ипотеки не стоит. А если до реального повышения ставки когда-нибудь дойдёт, процесс удешевления кредитов растянется ещё сильнее.
Мой взгляд на ситуацию
Лично для меня сейчас гораздо важнее не конкретный вопрос «повысят ставку 11 сентября или нет?», а то, насколько изменилась общая картина ожиданий.
Ещё недавно рынок в основном обсуждал, на сколько именно ЦБ снизит ставку на следующем заседании. Теперь основной сценарий многих аналитиков — просто сохранение 14%, а в публичном поле снова появилась даже вероятность повышения. Это отличный пример того, насколько быстро могут меняться ожидания и как важно не привязываться к одной, пусть даже самой комфортной, траектории.