

Когда речь заходит о ключевой ставке, большинство людей в первую очередь обращают внимание на сам факт её изменения. Но иногда гораздо важнее обратить внимание не на конкретное решение, а на то, как меняется общая логика регулятора. Октябрьское заседание стало именно таким случаем: формально всё осталось как было, однако содержательная часть выступления главы Центробанка указывает на довольно серьёзный разворот в оценке ситуации.
Сначала может показаться, что ничего экстраординарного не произошло. Однако если вчитаться в формулировки и сопоставить их с прежними заявлениями, становится очевидно: регулятор фактически признал, что прежние расчёты не оправдались, а инфляционные процессы оказались более устойчивыми, чем предполагалось. Это меняет картину на ближайшие годы.
Мне особенно интересно наблюдать за тем, как изменилась риторика. Ещё несколько месяцев назад звучали осторожные надежды на то, что часть негативных явлений носит временный характер. Теперь же акцент сместился в сторону признания затяжного характера проблем. Это принципиально иной подход, и он заслуживает детального разбора.
Решение без альтернативы: сохранение вместо снижения
На первый взгляд, повторное сохранение ставки выглядит как компромисс. Но на самом деле это не совсем так. Если разобраться в том, какие варианты вообще рассматривались, становится понятно: о смягчении денежно-кредитной политики речь не шла вовсе. Обсуждение велось только вокруг двух сценариев — оставить всё как есть или ужесточить условия.
Это важный сигнал для рынка и для обычных заёмщиков. Если на предыдущих заседаниях ещё сохранялась интрига относительно возможного разворота вниз, то теперь она практически исчезла. Я бы сказал, что текущий момент можно охарактеризовать как паузу перед возможным новым витком ужесточения, а не как подготовку к снижению.
Показательно, что отдельные члены совета директоров высказывались за повышение. Это говорит о том, что внутри самого регулятора нет единого мнения о достаточности текущего уровня жёсткости. И хотя формально победила осторожная позиция, сам факт наличия таких голосов создаёт определённый фон для следующих заседаний.
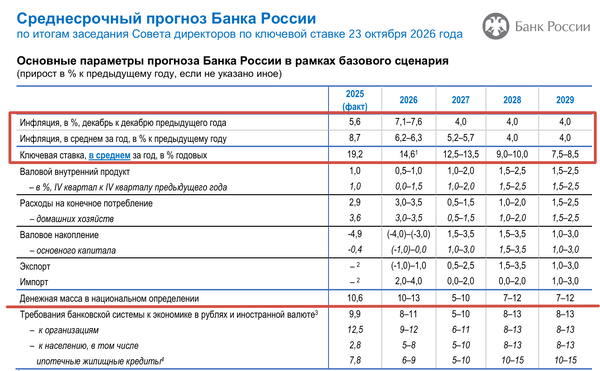
Если посмотреть на обновлённые прогнозы, становится ясно, что регулятор не планирует быстрого возврата к более мягким условиям. Снижение ставки отодвигается всё дальше, и даже ориентиры на следующий год выглядят довольно консервативно. Это заставляет пересматривать ожидания и тем, кто надеялся на скорое удешевление кредитов.
Почему инфляция оказалась сильнее прогнозов
Центральное место в объяснении происходящего заняла тема производственных мощностей. Раньше считалось, что их временное выбытие в отдельных отраслях — это краткосрочный шок, который быстро сойдёт на нет. Теперь же выясняется, что эффект оказался глубже и продолжительнее, чем предполагали даже самые осторожные оценки.
Прямое влияние на цены — это только часть проблемы. Гораздо важнее косвенный эффект: когда люди видят, что предложение товаров и услуг ограничено, их инфляционные ожидания начинают расти. А это, в свою очередь, подстёгивает спрос и закрепляет инфляцию на более высоком уровне. Получается замкнутый круг, разорвать который становится всё сложнее.
Я обратил внимание на то, что в комментариях прозвучала оценка устойчивой инфляции в диапазоне 5–6%. Это заметно выше целевого уровня, и главное — пока нет признаков того, что этот показатель начнёт снижаться в ближайшее время. Именно поэтому регулятор говорит о необходимости более длительного периода жёстких условий.
Восстановление мощностей теперь ожидается не раньше следующего года, но даже эти сроки выглядят неопределёнными. Фактически признаётся, что точных дат никто назвать не может. Такая неопределённость сама по себе становится дополнительным фактором, удерживающим инфляционные ожидания на высоком уровне.
Роль коммунальных тарифов и инфляционных ожиданий
Ещё один фактор, который оказался недооценённым, — это рост коммунальных тарифов. Индексация с 1 октября прошла по более высоким параметрам, чем закладывалось в прогнозы. И хотя недельная статистика уже начала отражать этот эффект, основное влияние на восприятие людей ещё впереди.
Дело в том, что новые платёжные документы граждане получают с задержкой. Когда это произойдёт, инфляционные ожидания могут получить дополнительный импульс. Люди увидят возросшие суммы и начнут закладывать дальнейший рост цен в свои потребительские стратегии. Это классический механизм самосбывающегося прогноза.
Пока же, даже без учёта полного эффекта от тарифов, инфляционные ожидания населения находятся вблизи максимальных значений за последние два года. Аналогичная картина наблюдается и среди профессиональных аналитиков, и среди участников финансового рынка. То есть проблема носит системный характер и не ограничивается бытовым восприятием.
Мне кажется важным подчеркнуть: когда ожидания растут одновременно у разных групп экономических агентов, это создаёт особенно устойчивый фон. Регулятору приходится бороться не только с фактическим ростом цен, но и с коллективным настроением, которое подталкивает инфляцию вверх.
Преобладание проинфляционных рисков
В выступлении главы Центробанка прозвучало откровенное признание: риски, способствующие ускорению инфляции, сейчас явно доминируют. Причём они исходят с разных сторон — и со стороны предложения, и со стороны спроса. Такое сочетание создаёт особенно неблагоприятный фон для ценовой стабильности.
Со стороны предложения главная проблема — медленное восстановление производственных возможностей. Со стороны спроса — повышенные инфляционные ожидания, напряжённая ситуация на рынке труда и возможное расширение бюджетного дефицита. Каждый из этих факторов по отдельности уже создаёт давление на цены, а их одновременное действие многократно усиливает эффект.
Особенно опасным регулятор считает сценарий, при котором сокращение предложения совпадает с ускорением роста спроса. В такой ситуации инфляция может получить дополнительный импульс, а инструменты денежно-кредитной политики окажутся менее эффективными. Это как пытаться тушить пожар, когда одновременно усиливается ветер и высыхает источник воды.
Отдельно упомянуты геополитические факторы, которые могут сыграть как в одну, так и в другую сторону. Такая формулировка без конкретики звучит довольно осторожно, но сам факт выделения этой группы рисков говорит о том, что неопределённость внешней среды остаётся высокой.
Что всё это значит для будущего ставки
Итоговый вывод регулятора звучит довольно однозначно: раз инфляция в устойчивой части остаётся повышенной, а ожидания находятся вблизи многолетних максимумов, денежно-кредитная политика должна оставаться жёсткой дольше, чем предполагалось ранее. Это прямое признание того, что прежние планы по нормализации ситуации оказались слишком оптимистичными.
Прогноз средней ключевой ставки на следующий год повышен до 12,5–13,5%. Это довольно высокий уровень, который предполагает сохранение существенных ограничений для кредитования и экономической активности. Для тех, кто надеялся на быстрое возвращение к низким ставкам, такие цифры выглядят отрезвляюще.
Я не исключаю, что уже на ближайшем заседании может быть принято решение о повышении ставки. Формально сигнал пока нейтральный, но совокупность факторов — от растущих инфляционных ожиданий до пересмотра прогнозов — создаёт предпосылки для более решительных действий. Если устойчивая инфляция продолжит держаться на текущих уровнях, у регулятора может не остаться другого выбора.
В любом случае, период дешёвых денег откладывается на неопределённый срок. И это, пожалуй, главный вывод, который стоит сделать из октябрьского заседания. Вопрос теперь не в том, когда ставка начнёт снижаться, а в том, не придётся ли её снова поднять, чтобы окончательно сломить инфляционную инерцию.