

Каждое заседание совета директоров Банка России сейчас напоминает момент, когда нужно принять решение, влияющее на всю экономику страны. 11 сентября регулятор вновь окажется перед выбором: продолжить смягчение денежно-кредитной политики или взять паузу. Судя по консенсус-прогнозу аналитиков, с которыми удалось пообщаться, большинство склоняется ко второму варианту — ключевая ставка останется на уровне 14%. Пространство для быстрого снижения снова сузилось, и на это есть целый ряд причин.
Инфляция продолжает держаться вблизи 6% при целевых 4%, рубль заметно ослаб, а ценовые ожидания населения остаются высокими. Дополнительное давление создают топливный рынок и возможный рост бюджетных расходов. При этом Владимир Путин на Восточном экономическом форуме подчеркнул: экономику важно не переохладить. Этот баланс между сдерживанием цен и поддержкой деловой активности — главная дилемма, с которой сейчас работает Центробанк.
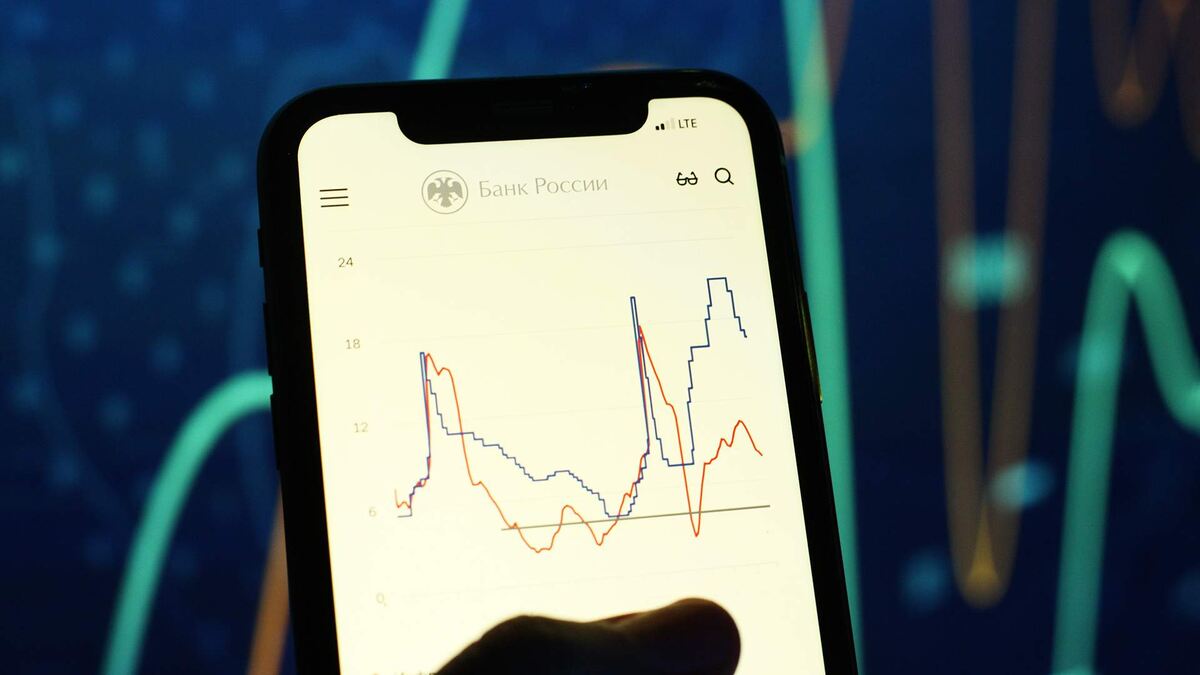
Наблюдая за реакцией рынка, я всё больше убеждаюсь, что сентябрьское решение будет именно паузой, а не разворотом тренда. Регулятор, вероятно, обсудит возможность снижения на 0,25 процентного пункта, но в итоге выберет более осторожный сценарий. Практически все эксперты сходятся во мнении, что окно для мягкой политики резко сузилось за последние недели.
Проинфляционные риски, которые заставляют ЦБ медлить
Главный аргумент в пользу сохранения ставки — рост проинфляционных факторов. В течение последнего месяца снова начали дорожать бензин и дизельное топливо, рубль потерял около 8% стоимости, а инфляционные ожидания граждан так и не опустились до комфортных значений. Всё это создает фон, при котором любое преждевременное смягчение может разогнать цены ещё сильнее.
Отдельно стоит сказать о топливном рынке. Перебои с поставками бензина — это не только подорожание на заправках, но и рост логистических издержек для бизнеса. Компании вынуждены закладывать увеличившиеся транспортные расходы в конечную цену товаров, что автоматически подталкивает инфляцию вверх. К этому добавляются проблемы у маркетплейсов, связанные с атаками беспилотников на инфраструктуру: дополнительные расходы также переносятся на потребителей.
Инфляционные ожидания населения в августе немного снизились — до 13,7%, но это по-прежнему высокий уровень. Механизм здесь простой: если люди ждут роста цен, они стараются купить товары заранее, до ожидаемого подорожания. Ажиотажный спрос сам по себе становится дополнительным драйвером инфляции, создавая замкнутый круг.
Не менее важный фактор — параметры федерального бюджета. Если дефицит казны окажется больше запланированного, это будет означать дополнительные вливания в экономику. Глава ЦБ ранее уже давала понять: когда спрос со стороны государства растет, частный сектор должен его компенсировать снижением своей активности. Иначе производство просто не успевает за потребностями, усиливается дефицит товаров и услуг, а цены идут вверх.
Между инфляцией и риском стагнации
При этом Центробанк не может игнорировать состояние реального сектора. Слишком высокая ставка в течение длительного времени способна переохладить экономику: промышленное производство почти не растет, инвестиции сокращаются. Если жесткая денежно-кредитная политика сохраняется более трех лет, риск стагнации становится вполне осязаемым.
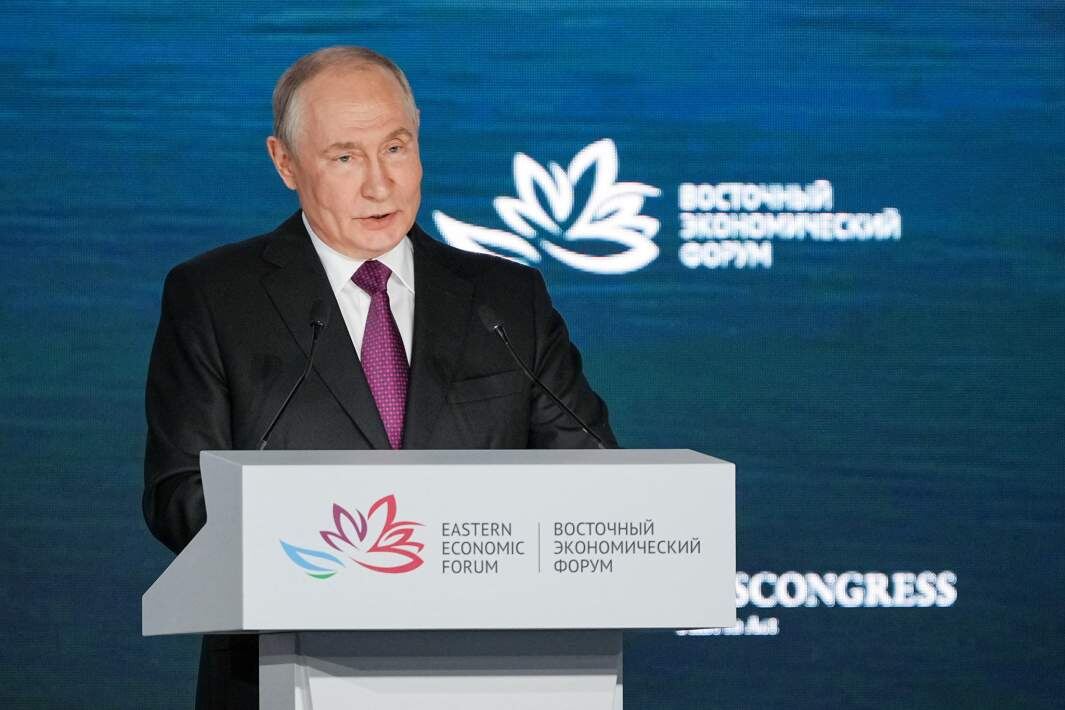
Именно поэтому президент на ВЭФ-2026 акцентировал внимание на том, что экономику нельзя переохлаждать. По его словам, правительству и ЦБ удается проходить между Сциллой и Харибдой — сохранять сбалансированную политику, не перегружая финансовую систему. Мне кажется, эта метафора очень точно отражает текущую ситуацию: любое резкое движение в ту или иную сторону может оказаться ошибочным.
Что будет со ставкой до конца года
Сентябрьская пауза, по мнению большинства аналитиков, вовсе не означает переход к длительному периоду жесткой политики. Базовый сценарий предполагает, что регулятор сможет вернуться к смягчению уже осенью. На заседании 23 октября возможно снижение на 0,25 процентного пункта — до 13,75%. К этому времени, как ожидается, ситуация с бензином улучшится, рубль стабилизируется, а инфляция приблизится к прогнозным значениям. К концу года ставка может опуститься до 13,5%.
Однако существуют и более консервативные сценарии. Если проект бюджета покажет заметное превышение дефицита над уровнем 7 трлн рублей, пространства для смягчения почти не останется. В этом случае ключевая ставка может сохраниться на уровне 14% до конца 2026 года. Более того, если рост цен устойчиво превысит 7%, регулятор может задуматься даже о повышении ставки. Перспектива политики ЦБ напрямую зависит от того, насколько устойчивым окажется тренд на замедление инфляции.
При этом серьезные предпосылки для снижения есть уже сейчас. В августе подешевели плодоовощная продукция и туристические услуги, замедлилось кредитование, выросло число дефолтов эмитентов облигаций. Всё это говорит о том, что жесткая политика уже ограничила избыточный спрос. Однако перебои в производстве и логистике продолжают создавать риски для цен. Снижение на 0,25 процентного пункта могло бы стать компромиссом: поддержать экономическую активность, но сохранить денежные условия достаточно жесткими для сдерживания инфляции.
Я склоняюсь к тому, что ЦБ действительно может отреагировать на риски переохлаждения, но вероятность снижения в сентябре невелика. Регулятор вряд ли станет рисковать и смягчать политику до того, как сможет уверенно оценить влияние параметров бюджета следующего года на экономику. Без этих данных Банк России, по сути, действует вслепую. Поэтому пауза не будет означать курс на ужесточение — она лишь покажет, что регулятор взял время для взвешенного решения, чтобы не ускорить инфляцию. Вопрос о том, когда именно ключевая ставка снова пойдет вниз и насколько она может опуститься до конца года, остается открытым, но октябрьское заседание может дать первые ответы.