

Когда речь заходит о финансовой системе, скепсис возникает почти автоматически. Слишком часто обещания заботы оборачивались разочарованием, а доверие к институтам подрывалось десятилетиями. Поэтому новости об очередных «улучшениях» в обслуживании пенсионеров я воспринимаю не как повод для радости, а как сигнал разобраться в деталях. Без эмоций, но с пристрастием.
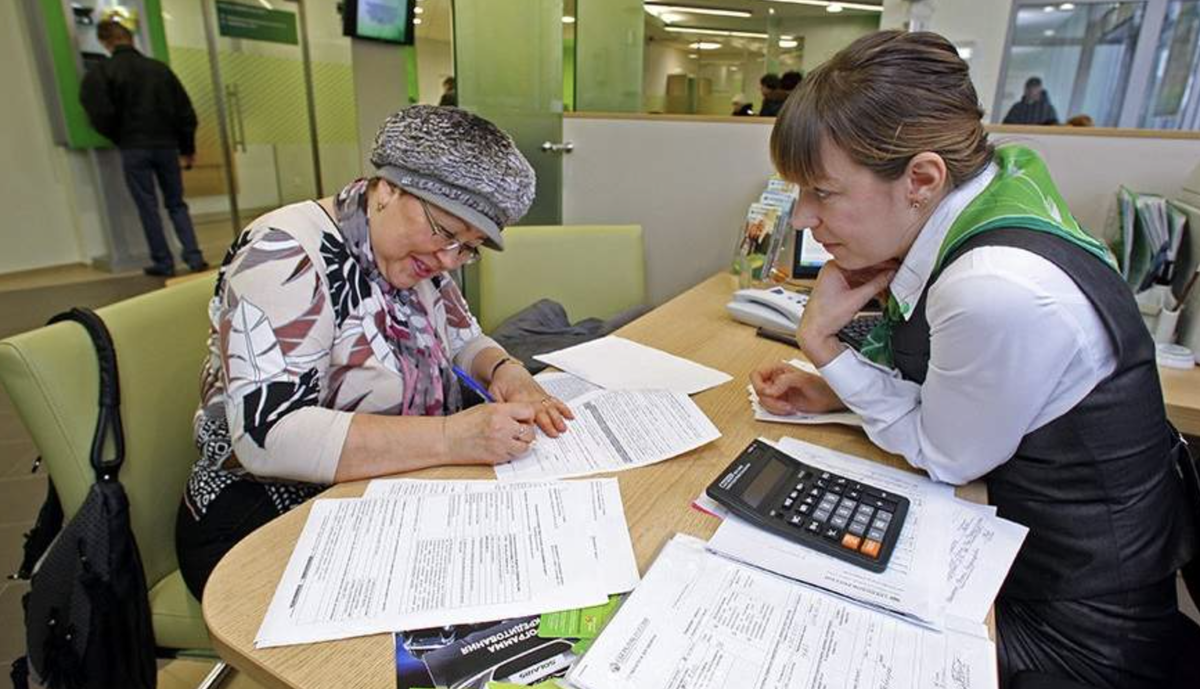
Перед нами не просто технические корректировки, а смена самой логики взаимодействия банков с пожилыми клиентами. И здесь важно отделить реальную защиту от потенциальных неудобств, которые могут возникнуть у людей, привыкших к традиционным способам распоряжения деньгами.
Почему пенсионные переводы теперь под особым контролем
С октября 2026 года механизм перевода пенсионных средств претерпел принципиальные изменения. Если раньше деньги можно было отправить любому человеку без дополнительных вопросов, то теперь банки обязаны сверять получателя с базой данных Социального фонда. Несовпадение данных означает автоматическую блокировку операции. Такая мера направлена против схем, которые годами использовались для выманивания денег у пожилых людей под видом «перерасчёта» или «компенсации».
Меня эта система заставляет задуматься о том, насколько глубоко теперь банк встраивается в личные финансовые решения клиента. С одной стороны, мошенники действительно лишаются одного из главных инструментов — возможности убедить человека перевести средства на чужой счёт. С другой — возникает вопрос: как быстро система будет различать действительно опасную операцию и обычный перевод родственнику, если фамилии в базе по каким-то причинам не совпали?
Искусственный интеллект и двухдневная пауза: как это работает
Второй уровень защиты — алгоритмы, которые анализируют поведение клиентов старше 55–60 лет. Если система фиксирует нетипичный перевод, средства замораживаются на 48 часов. За это время человек должен связаться с банком по видеосвязи или лично посетить офис, чтобы подтвердить добровольность операции. Звучит как разумный барьер для мошенников, но для реального пенсионера это может стать серьёзным испытанием.
Представьте ситуацию: нужно срочно оплатить лекарства или коммунальные услуги, а счёт внезапно заблокирован. Два дня ожидания в таком случае — это не просто неудобство, а реальная проблема. Кроме того, видеозвонок для человека, который всю жизнь решал вопросы при личной встрече, может оказаться сложнее, чем кажется разработчикам системы. Технологии защиты не должны превращаться в дополнительный барьер для тех, кого они призваны оберегать.
По данным на начало октября, случаи мошенничества с пенсионерами фиксировались в разных регионах — от Тулы до Владикавказа, и суммы ущерба достигают миллионов рублей. Это подтверждает необходимость серьёзных мер, но также показывает, насколько изобретательны становятся преступники. Банки вынуждены реагировать жёстко, и заморозка на двое суток — их способ выиграть время для проверки.
Вклады как способ сохранить, а не преумножить
Отдельного внимания заслуживает ситуация с краткосрочными вкладами. Банки активно предлагают пенсионерам размещать средства на три или шесть месяцев, обещая защиту от инфляции, которая держится на уровне 6–7%. Такие продукты позволяют частично снимать проценты без потери льготных условий — и это действительно удобно для тех, кто привык регулярно пользоваться доходом от сбережений.
Однако я отношусь к этим предложениям с осторожностью. Реальная доходность таких вкладов вряд ли компенсирует фактический рост цен на продукты, лекарства и услуги. Скорее, это инструмент для сохранения покупательной способности, а не для заработка. И здесь важно честно говорить о том, что банковские проценты в текущих условиях — это не способ обогащения, а попытка минимизировать потери от инфляции.
Новые правила уже начали действовать в разных регионах, и опыт людей сильно отличается. Кто-то столкнулся с блокировкой перевода и прошёл процедуру подтверждения без проблем, а кто-то до сих пор не знает о том, что система изменилась. Это создаёт риск неожиданных ситуаций, когда человек впервые узнаёт о новых требованиях только в момент, когда деньги срочно нужны.
Главное, что я вынес из анализа этих изменений: защита от мошенников действительно стала серьёзнее, и это хорошая новость. Но одновременно выросла зависимость пожилых людей от скорости реакции банка и от умения пользоваться цифровыми инструментами. Тем, кто получает пенсию на карту, стоит заранее уточнить в своём банке, как именно работают новые механизмы и какие действия потребуются в случае блокировки. Лучше потратить время на профилактику, чем потом решать проблему в стрессовой ситуации.